অর্থ ও বাণিজ্য

  • আমানতের সুদে উৎসে কর কাটায় ব্যাংকগুলোকে সতর্ক করলো বাংলাদেশ ব্যাংক

    আমানতের সুদে উৎসে কর কাটায় ব্যাংকগুলোকে সতর্ক করলো বাংলাদেশ ব্যাংক

    আমানতের বিপরীতে দেওয়া সুদ বা মুনাফা থেকে আয়কর আইন অনুযায়ী সঠিক হারে উৎসে কর (টিডিএস) কাটার পাশাপাশি নির্ধারিত সময়ের মধ্যে সরকারি কোষাগারে জমা দিতে ব্যাংকগুলোকে সতর্ক করেছে বাংলাদেশ ব্যাংক। একই সঙ্গে কর কর্তনের তথ্য ও প্রয়োজনীয় নথিপত্র যথাযথভাবে সংরক্ষণের নির্দেশ দেওয়া হয়েছে।

    সোমবার (১০ আগস্ট) বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ-১ থেকে এ সংক্রান্ত সার্কুলার লেটার জারি করা হয়। এতে বাংলাদেশে কার্যরত সব তফসিলি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাকে নির্দেশনাগুলো মেনে চলতে বলা হয়েছে।

    বাংলাদেশ ব্যাংক বলেছে, সম্প্রতি বিভিন্ন ব্যাংকের আমানতের বিপরীতে পরিশোধিত সুদ বা মুনাফা থেকে উৎসে কর কর্তন এবং কর্তন করা কর নির্ধারিত সময়ে সরকারি কোষাগারে জমা দেওয়ার ক্ষেত্রে ত্রুটি-বিচ্যুতি দেখা যাচ্ছে। আইন অনুযায়ী সঠিক হারে কর না কাটার কারণে পরবর্তী সময়ে কর সমন্বয় ও নিরীক্ষা কার্যক্রমে জটিলতা তৈরি হচ্ছে। পাশাপাশি কোনও কোনও ক্ষেত্রে সঠিকভাবে কর কর্তন না করায় সরকার রাজস্ব থেকেও বঞ্চিত হচ্ছে।

    সার্কুলারে বলা হয়েছে, আয়কর আইন, ২০২৩-এর ১০২ ধারা অনুযায়ী ব্যাংকগুলোকে গ্রাহকের সঞ্চয়ী, স্থায়ী, মেয়াদি বা অন্য কোনও ধরনের আমানতের বিপরীতে পরিশোধিত সুদ বা মুনাফা থেকে প্রাপকের ধরন অনুযায়ী প্রযোজ্য হারে উৎসে কর কাটতে হবে।

    এছাড়া আয়কর আইন, ২০২৩-এর ১৪২ ধারা অনুযায়ী, কোনো করদাতা রিটার্ন দাখিলের প্রমাণ বা ‘প্রুফ অব সাবমিশন অব রিটার্ন’ (পিএসআর) দিতে ব্যর্থ হলে প্রযোজ্য হারের চেয়ে ৫০ শতাংশ বেশি হারে উৎসে কর কর্তন বা সংগ্রহ করতে হবে।

    নির্দিষ্ট সময়েই কোষাগারে জমা দিতে হবে

    কর্তন করা উৎসে কর নিজেদের হিসাবে ধরে না রেখে নির্ধারিত সময়ের মধ্যে সরকারি কোষাগারে জমা দেওয়ার নির্দেশ দিয়েছে বাংলাদেশ ব্যাংক।

    উৎসে কর বিধিমালা, ২০২৩-এর ৮ ধারার বিধান অনুযায়ী, অর্থবছরের জুলাই থেকে মে মাসে কোনো কর কর্তন বা সংগ্রহ করা হলে তা কর্তন বা সংগ্রহের মাস শেষ হওয়ার পরবর্তী দুই সপ্তাহের মধ্যে সরকারি কোষাগারে জমা দিতে হবে।

    অর্থবছরের জুন মাসের প্রথম থেকে ২০তম দিনের মধ্যে কোনো কর কর্তন বা সংগ্রহ করা হলে তা সংশ্লিষ্ট কর্তন বা সংগ্রহের দিনের পরবর্তী সাত দিনের মধ্যে সরকারি কোষাগারে জমা দিতে হবে। আর জুন মাসের অন্য যেকোনও দিনে কর কর্তন বা সংগ্রহ করা হলে পরবর্তী দিনেই তা সরকারি কোষাগারে জমা দেওয়ার নির্দেশনা রয়েছে।

    বাংলাদেশ ব্যাংক স্পষ্টভাবে জানিয়েছে, ব্যাংক কর্তৃক কর্তন করা উৎসে কর কোনোভাবেই নির্ধারিত সময়সীমার বেশি সাধারণ খাতায় (জেনারেল লেজার) বা অন্য কোনও হিসাবে রাখা যাবে না। নির্ধারিত সময়ের মধ্যে তা সরকারি কোষাগারে জমা নিশ্চিত করতে হবে।

    একই সঙ্গে উৎসে কর কর্তনের তথ্য যথাযথভাবে সংরক্ষণ এবং প্রয়োজনীয় বিবরণী ও চালানের অনুলিপি সংশ্লিষ্ট কর্তৃপক্ষের কাছে দাখিল নিশ্চিত করতে ব্যাংকগুলোকে নির্দেশ দেওয়া হয়েছে।

    বাংলাদেশ ব্যাংক আরও জানিয়েছে, উৎসে কর কর্তন ও সরকারি কোষাগারে জমা দেওয়ার ক্ষেত্রে আয়কর আইন, ২০২৩ এবং উৎসে কর বিধিমালা, ২০২৩-এর অন্যান্য প্রযোজ্য বিধানও যথাযথভাবে অনুসরণ করতে হবে।

    ব্যাংক-কোম্পানি আইন, ১৯৯১-এর ৪৫ ধারায় প্রদত্ত ক্ষমতাবলে এ নির্দেশনা জারি করেছে বাংলাদেশ ব্যাংক।

  • ৪৩০ কোটি টাকার প্রকল্পে ১৪ অডিট আপত্তি

    ৪৩০ কোটি টাকার প্রকল্পে ১৪ অডিট আপত্তি

    কিশোরগঞ্জের হাওরাঞ্চলের শিক্ষাপ্রতিষ্ঠানগুলোর অবকাঠামো উন্নয়নে নেওয়া ৪৩০ কোটি টাকার প্রকল্পে ধীরগতি, নির্মাণ ত্রুটি, তদারকির ঘাটতি ও ক্রয় প্রক্রিয়ায় দীর্ঘসূত্রতার চিত্র উঠে এসেছে। একই সঙ্গে ১৪টি অডিট আপত্তিতে প্রায় ৩৪ কোটি ২৩ লাখ টাকার আর্থিক অনিয়ম শনাক্ত হলেও দীর্ঘদিনেও সেগুলোর নিষ্পত্তি হয়নি। ফলে বিপুল অর্থ ব্যয়ে নেওয়া উদ্যোগটির কার্যকারিতা ও স্থায়িত্ব নিয়ে প্রশ্ন উঠেছে।

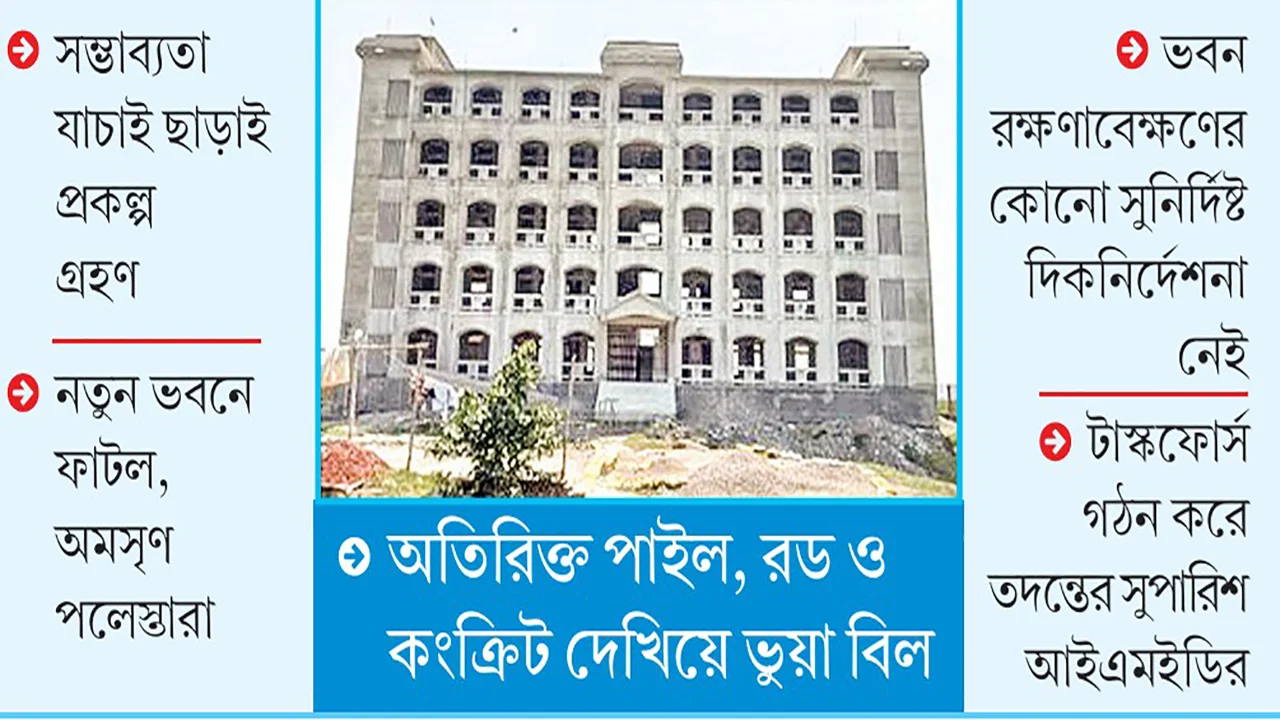
    পরিকল্পনা মন্ত্রণালয়ের বাস্তবায়ন পরিবীক্ষণ ও মূল্যায়ন বিভাগের (আইএমইডি) নিবিড় পরিবীক্ষণ সমীক্ষা প্রতিবেদনে এসব তথ্য উঠে এসেছে। প্রতিবেদনে বলা হয়েছে, কোনো সম্ভাব্যতা যাচাই ছাড়াই প্রকল্প গ্রহণ করা হয়েছে। পাশাপাশি হাওরাঞ্চলের আকস্মিক বন্যা, জলাবদ্ধতা, যোগাযোগব্যবস্থা ও নির্মাণসামগ্রী পরিবহনের বাস্তবতা যথাযথভাবে বিবেচনায় না নেওয়ায় বাস্তবায়নের বিভিন্ন পর্যায়ে জটিলতা তৈরি হয়েছে।

    ‘কিশোরগঞ্জ জেলার হাওর এলাকার নির্বাচিত শিক্ষাপ্রতিষ্ঠানগুলোর উন্নয়ন (প্রথম সংশোধিত)’ শীর্ষক প্রকল্পটি শিক্ষা মন্ত্রণালয়ের মাধ্যমিক ও উচ্চশিক্ষা বিভাগের উদ্যোগে শিক্ষা প্রকৌশল অধিদপ্তর বাস্তবায়ন করছে। ২০২০ সালের ১৬ জানুয়ারি একনেকে অনুমোদিত প্রকল্পটির সংশোধিত ব্যয় ৪৩০ কোটি ১২ লাখ ৭৮ হাজার টাকা। জুন ২০২৭ পর্যন্ত এর মেয়াদ নির্ধারিত রয়েছে। তবে মে ২০২৬ পর্যন্ত আর্থিক অগ্রগতি হয়েছে ৫৯ দশমিক ৮৮ শতাংশ, বিপরীতে বাস্তব অগ্রগতি ৭৩ দশমিক ৫ শতাংশ।

    প্রকল্পের আওতায় ইটনা, মিঠামইন, অষ্টগ্রাম ও নিকলী উপজেলার ২৫টি শিক্ষাপ্রতিষ্ঠানে পাঁচ ও ছয়তলা ভবন, ছাত্রাবাস-ছাত্রীনিবাস, বিজ্ঞানাগার, লাইব্রেরি ও আইসিটি ল্যাব নির্মাণের পরিকল্পনা রয়েছে। ৩৬টি ভবনের মধ্যে মে ২০২৬ পর্যন্ত ১৪টির নির্মাণ শেষ হয়েছে। কিন্তু অনেক ভবনে প্রয়োজনীয় আসবাব, বিজ্ঞানাগারের সরঞ্জাম ও আইসিটি উপকরণ না থাকায় পূর্ণাঙ্গ ব্যবহার শুরু করা যায়নি।

    নির্মাণকাজে ত্রুটি

    আইএমইডির সরেজমিন পরিদর্শনে কয়েকটি ভবনে নির্মাণমান নিয়ে প্রশ্ন ওঠে। অষ্টগ্রামের আব্দুল ওয়াদুদ উচ্চবিদ্যালয়ের ভবনে দৃশ্যমান ফাটল, অসমান প্লাস্টার, বাঁকা লিন্টেল এবং ইটের গাঁথুনিতে ফাঁকা অংশ পাওয়া গেছে। এসব ফাঁক দিয়ে পানি ঢুকলে ভবিষ্যতে লবণাক্ততা, প্লাস্টার খসে পড়া ও গাঁথুনির স্থায়িত্ব কমে যাওয়ার আশঙ্কা রয়েছে। মিঠামইনের বিরাটী ও কাঞ্চনপুর উচ্চবিদ্যালয়ের ভবনে প্লাস্টারে হেয়ারলাইন ক্র্যাক এবং ছাদে পানি চুইয়ে পড়ার চিহ্ন পাওয়া গেছে। অষ্টগ্রাম বালিকা উচ্চবিদ্যালয়ের নির্মাণাধীন ছাত্রীনিবাসে ছাদের প্রয়োজনীয় ঢাল ঠিক না থাকায় বর্ষায় পানি জমার ঝুঁকি রয়েছে। টাইলস ও গাঁথুনির কাজেও নিম্নমানের ফিনিশিং ধরা পড়ে।

    নিকলী মুক্তিযোদ্ধা আদর্শ সরকারি কলেজের ভবনের মূল কাঠামো সন্তোষজনক হলেও গ্রিল, ওয়েল্ডিং ও দরজার চৌকাঠের কাজে দুর্বলতা পাওয়া যায়। সমীক্ষা দল এসব ত্রুটির পেছনে অদক্ষ শ্রমিক ও দুর্বল তদারকিকে দায়ী করেছে।

    ১৪ অডিট আপত্তিতে ৩৪ কোটি টাকা

    প্রকল্পের আর্থিক ব্যবস্থাপনা নিয়েও গুরুতর অনিয়মের তথ্য পাওয়া গেছে। ২০২০-২১ থেকে ২০২৪-২৫ অর্থবছরের মধ্যে ১৪টি অডিট আপত্তিতে ৩৪ কোটি ২৩ লাখ ৭০ হাজার টাকার অনিয়মের বিষয় উঠে এসেছে। এর একটিও এখন পর্যন্ত নিষ্পত্তি হয়নি।

    অডিট পর্যবেক্ষণে অতিরিক্ত পাইল, রড ও কংক্রিট দেখিয়ে বিল নেওয়া, ব্যবহার না করা রডের মূল্য পরিশোধ, চুক্তির আগেই বিল দেওয়া, টেস্ট রিপোর্ট ছাড়া অর্থ ছাড় এবং স্পেসিফিকেশন-বহির্ভূত নির্মাণসামগ্রী ব্যবহারের অভিযোগ রয়েছে। এছাড়া বিলম্বজনিত জরিমানা আদায় না করা, ভুয়া কারিগরি পরীক্ষার প্রতিবেদন গ্রহণ, পারফরম্যান্স সিকিউরিটির মেয়াদ না বাড়িয়ে বিল পরিশোধ এবং সরকারি ভ্যাট-রয়্যালটি আদায়ে ব্যর্থতার বিষয়ও অডিটে উঠে এসেছে।

    ভবন আছে, সরঞ্জাম নেই

    অবকাঠামো নির্মাণের সঙ্গে প্রয়োজনীয় উপকরণ সরবরাহের সমন্বয় না থাকাও প্রকল্পের অন্যতম বড় দুর্বলতা। আসবাবপত্রের ৩৬টি প্যাকেজের মধ্যে মে পর্যন্ত মাত্র ১৩টির কাজ শেষ হয়েছে। ১১টি চলমান এবং ১২টি মূল্যায়ন পর্যায়ে ছিল।

    আইসিটি সরঞ্জাম সংগ্রহে পরিস্থিতি আরো হতাশাজনক। ২৫টি শিক্ষাপ্রতিষ্ঠানের জন্য ১৫টি প্যাকেজ নির্ধারণ করা হলেও সমীক্ষার সময় পর্যন্ত একটিরও দরপত্র আহ্বান করা হয়নি। ফলে ল্যাবের কক্ষ তৈরি হলেও কম্পিউটারসহ প্রয়োজনীয় যন্ত্রপাতি সরবরাহের কার্যক্রম শুরু হয়নি। এছাড়া ভবন নির্মাণ শেষ হলেও কোথাও প্রয়োজনীয় বেঞ্চ-ডেস্ক, বিজ্ঞানাগারের সরঞ্জাম কিংবা অন্যান্য শিক্ষাসামগ্রী না থাকায় শিক্ষার্থীরা প্রকল্পের কাঙ্ক্ষিত সুবিধা পাচ্ছে না।

    হাওরের পরিবেশে টেকসই নিয়ে শঙ্কা

    হাওরাঞ্চলের আকস্মিক বন্যা, দীর্ঘস্থায়ী জলাবদ্ধতা ও ঢেউয়ের কারণে ভবনগুলোর স্থায়িত্ব নিয়েও উদ্বেগ রয়েছে। বিভিন্ন স্থানে পর্যাপ্ত পানি নিষ্কাশনব্যবস্থা, ওয়াটারপ্রুফিং ও রিটেইনিং ওয়ালের ঘাটতি রয়েছে। কিছু ক্ষেত্রে জায়গার সংকটের কারণে প্রতিরক্ষামূলক অবকাঠামো আংশিক নির্মাণ করা হয়েছে।

    প্রকল্প শেষ হওয়ার পর ভবনগুলোর রক্ষণাবেক্ষণের জন্য কার্যকর কোনো এক্সিট প্ল্যান নেই। বড় ধরনের মেরামতের জন্য আলাদা তহবিলও রাখা হয়নি। ফলে ভবিষ্যতে এসব স্থাপনা কীভাবে সংরক্ষণ করা হবে, তা নিয়ে অনিশ্চয়তা রয়েছে।

    দ্রুত ব্যবস্থা নেওয়ার সুপারিশ

    আইএমইডি দ্রুত অডিট আপত্তি নিষ্পত্তি, নির্মাণকাজের ত্রুটি সংশোধন, বাকি ভবনগুলোর কাজ শেষ করা এবং আসবাবপত্র ও আইসিটি সরঞ্জাম সরবরাহের সঙ্গে অবকাঠামো নির্মাণের সমন্বয়ের সুপারিশ করেছে।

  • অর্থপাচারে জড়িত আরো ৪২ ঋণখেলাপি গ্রুপ

    অর্থপাচারে জড়িত আরো ৪২ ঋণখেলাপি গ্রুপ

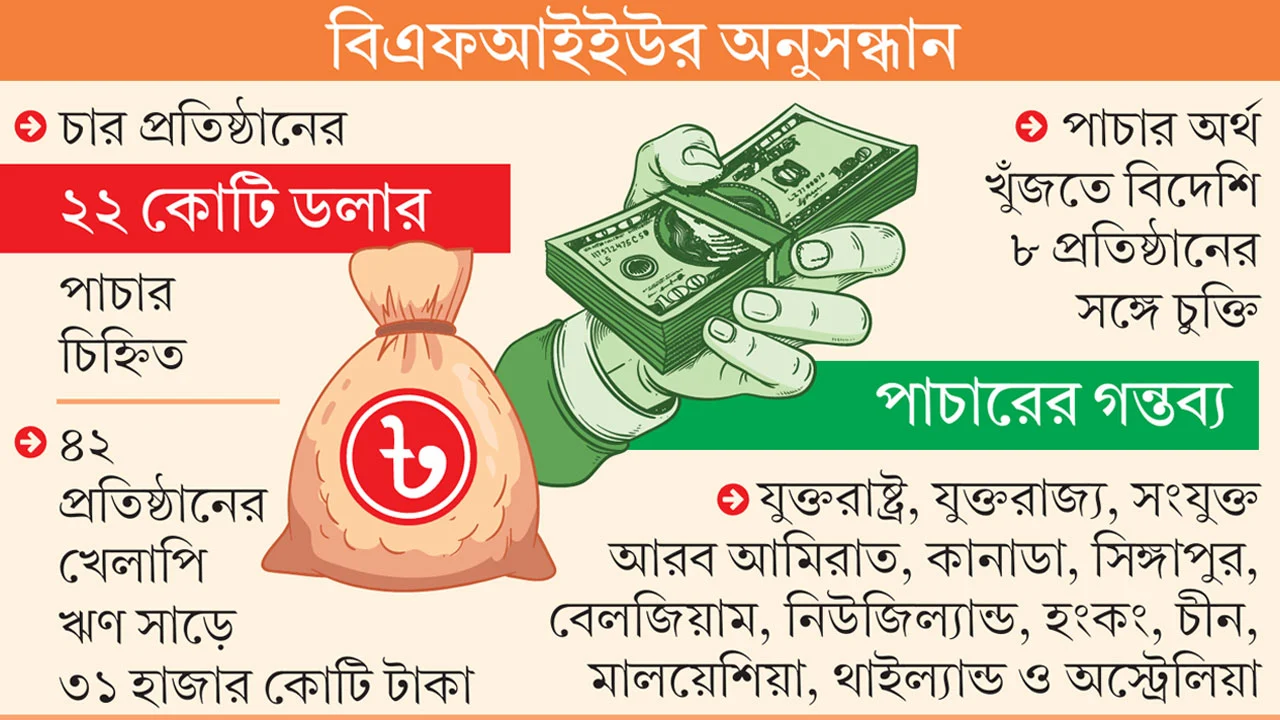
    ব্যাংক থেকে ঋণ নিয়ে বিদেশে অর্থপাচার করেছে, এমন ৪২টি ঋণখেলাপি গ্রুপকে চিহ্নিত করেছে বাংলাদেশ ফাইন্যান্সিয়াল ইনটেলিজেন্স ইউনিট (বিএফআইইউ)। এসব প্রতিষ্ঠানের মধ্যে চারটির প্রায় ২২ কোটি ডলার পাচারের তথ্য শনাক্ত করা গেছে। পাচার করা অর্থ ও সম্পদ উদ্ধারে তৎপরতা শুরু করেছে সংশ্লিষ্ট ব্যাংকগুলো। ইতোমধ্যে বিদেশে থাকা সম্পদ চিহ্নিত ও জব্দ করার জন্য আটটি আন্তর্জাতিক আইনি ও পেশাদার পরামর্শক প্রতিষ্ঠানের সঙ্গে চুক্তি সম্পন্ন হয়েছে।

    জানা গেছে, ৪২টি গ্রুপের মোট খেলাপি ঋণের পরিমাণ ২৫৪ কোটি ৯০ লাখ ডলার বা প্রায় ২.৫৫ বিলিয়ন ডলার। ডলারপ্রতি ১২৩ টাকা ৮০ পয়সা হিসাবে বাংলাদেশি মুদ্রায় এর পরিমাণ প্রায় ৩১ হাজার ৫৫৭ কোটি টাকা।

    ৪২টি গ্রুপের মধ্যে অন্যতম হলো—এসবি এক্সিম গ্রুপ, হাবিব গ্রুপ, ইয়াসীর গ্রুপ, এডব্লিউআর গ্রুপ, লিবার্টি গ্রুপ, প্রিমিয়ার গ্রুপ, লস্কর গ্রুপ ও সাদ মুসা গ্রুপ। এরমধ্যে এসবি এক্সিমের দুই কোটি ৬৮ লাখ ডলার, হাবিব গ্রুপের ১৩ কোটি ৪১ লাখ ডলার, ইয়াসীর গ্রুপের প্রায় চার কোটি ডলার এবং এডব্লিউআর গ্রুপের প্রায় দুই কোটি ডলার পাচারের তথ্য শনাক্ত করা হয়েছে। চার প্রতিষ্ঠানের মোট পাচার করা অর্থের পরিমাণ প্রায় ২২ কোটি ১৯ লাখ ডলার।

    এর আগে অন্তর্বর্তী সরকার শীর্ষ ১১টি গ্রুপের ব্যাংক লুট, অর্থপাচার, কর ফাঁকি ও অন্যান্য অনিয়ম-জালিয়াতি খুঁজে বের করতে যৌথ তদন্তদল গঠন করে। পলাতক প্রধানমন্ত্রী শেখ হাসিনার পরিবার এবং আলোচিত ১০টি শিল্প গ্রুপের দেশ-বিদেশে থাকা মোট ৭৬ হাজার কোটি টাকার সম্পদ জব্দ করা হয়েছে। এসব শিল্প গ্রুপ হলো—এস আলম গ্রুপ, বেক্সিমকো গ্রুপ, নাবিল গ্রুপ, সামিট গ্রুপ, ওরিয়ন গ্রুপ, নাসা গ্রুপ, বসুন্ধরা গ্রুপ, প্রিমিয়ার গ্রুপ, সিকদার গ্রুপ এবং আরামিট গ্রুপ।

    দুর্নীতি দমন কমিশন (দুদক), পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি) এবং জাতীয় রাজস্ব বোর্ডের কেন্দ্রীয় গোয়েন্দা সেলের (সিআইসি) যৌথ তদন্তের ভিত্তিতে এ ব্যবস্থা নেওয়া হয়। বিদেশি সম্পদ উদ্ধারে গ্র্যান্ট থর্নটন, বেকার ম্যাকেঞ্জি, পিডব্লিউসি ও ডেলয়েটের মতো আন্তর্জাতিক প্রতিষ্ঠান সহায়তা করছে।

    দ্বিতীয় দফায় বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোর (সিআইবি) ডেটাবেজের তথ্যানুযায়ী, ২০০ কোটি টাকার বেশি খেলাপি ঋণ রয়েছে, এমন ৪২টি প্রতিষ্ঠানকে চিহ্নিত করা হয়েছে। এসব প্রতিষ্ঠানের বিদেশে পাচার করা সম্পদ খুঁজে বের করতে আটটি বিদেশি প্রতিষ্ঠানকে দায়িত্ব দেওয়া হয়েছে। এ কাজে নিয়োজিত প্রতিষ্ঠানগুলোর মধ্যে রয়েছে—গ্র্যান্ট থর্নটন, আরআই কনসোর্টিয়াম, বেকার ম্যাকেঞ্জি অ্যান্ড পিডব্লিউসি, ডিএলএ পাইপার অ্যান্ড ক্রল, ইওয়াই অ্যান্ড ডেন্টনস, রহমান রাভেল্লি অ্যান্ড ইন্টারপাথ, বিসিজি অ্যান্ড এইচএইচআর এবং অ্যানিমাস অ্যাসোসিয়েটস।

    সংশ্লিষ্ট সূত্র জানায়, ব্যাংকগুলোর দেওয়া তথ্যের ভিত্তিতে বিদেশে থাকা ঋণখেলাপিদের সম্পদের অবস্থান, ধরন ও পরিমাণ শনাক্ত করছে এসব প্রতিষ্ঠান। সংশ্লিষ্ট দেশের আইনানুযায়ী প্রয়োজনীয় ব্যবস্থা নিয়ে সম্পদ উদ্ধারের চেষ্টা করা হচ্ছে।

    জানা গেছে, বিদেশি আইনি প্রতিষ্ঠানগুলো কোনো অগ্রিম ফি বা খরচ নেবে না। তারা বিদেশে থাকা সম্পদ শনাক্ত ও উদ্ধার করতে পারলে উদ্ধার করা অর্থের একটি নির্দিষ্ট অংশ পারিশ্রমিক হিসেবে পাবে। অর্থাৎ ‘নো উইন, নো পে’ ভিত্তিতে প্রতিষ্ঠানগুলো কাজ করবে।

    বাংলাদেশ ব্যাংকের সংশ্লিষ্ট সূত্রগুলো বলছে, যুক্তরাষ্ট্র, যুক্তরাজ্য, সংযুক্ত আরব আমিরাত, কানাডা, সিঙ্গাপুর, বেলজিয়াম, নিউজিল্যান্ড, হংকং, চীন, মালয়েশিয়া, থাইল্যান্ড এবং অস্ট্রেলিয়ায় এই ৪২টি প্রতিষ্ঠানের অর্থপাচারের প্রাথমিক তথ্য মিলেছে। এসব দেশ থেকে পাচারের অর্থ উদ্ধারের চেষ্টা করা হচ্ছে।

    জানতে চাইলে বাংলাদেশ ব্যাংকের শীর্ষস্থানীয় এক কর্মকর্তা বলেন, বিদেশে অর্থপাচারের অভিযোগে আগে থেকে ১১টি প্রতিষ্ঠানকে নিয়ে কাজ করছিল বিএফআইইউ। এখন এর সঙ্গে আরো ৪২টি প্রতিষ্ঠানকে যুক্ত করা হয়েছে। এসব প্রতিষ্ঠানের বিদেশে অর্থপাচারের সঙ্গে সংশ্লিষ্টতা রয়েছে।

    তিনি বলেন, এসব প্রতিষ্ঠানের অনেকগুলো ঋণখেলাপি এবং তারা ঋণ পরিশোধ করছে না। তাই তাদের অর্থের একটি অংশ বিদেশে রয়েছে কি না, তা খতিয়ে দেখা হচ্ছে। এজন্য বিদেশে সংশ্লিষ্ট প্রতিষ্ঠানগুলোর সঙ্গে তাদের কোনো সম্পর্ক বা অর্থের যোগসূত্র রয়েছে কি না, তা অনুসন্ধান করতে বিদেশি সংস্থাগুলোকে বলা হয়েছে। বিদেশে অর্থের সন্ধান পাওয়া গেলে তা ফ্রিজ করে দেশে ফেরত আনার উদ্যোগ নেওয়া হবে।

    বিষয়টির অগ্রগতি নিয়ে গতকাল রোববার বিকালে বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমানের সভাপতিত্বে ৩৮টি ব্যাংকের ব্যবস্থাপনা পরিচালকদের সঙ্গে বৈঠক অনুষ্ঠিত হয়। বৈঠকে গভর্নর পাচার হওয়া অর্থ উদ্ধারে ব্যাংকগুলোর কার্যক্রম আরো জোরদারের তাগিদ দেন।

    বৈঠক শেষে মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান সাংবাদিকদের বলেন, দেশ থেকে বিপুল পরিমাণ অর্থ বিদেশে চলে গেছে। এ অর্থ ফেরত আনতে ব্যাংকগুলো কাজ করছে। ভবিষ্যতে যাতে এ ধরনের ঘটনা আর না ঘটে, সে বিষয়েও পদক্ষেপ নেওয়া হচ্ছে।

    তিনি বলেন, পাচার হওয়া কত অর্থ ফেরত আনা যাবে, সেটি পরের বিষয়। তবে যারা অর্থপাচারের সঙ্গে জড়িত, তারা যেন শাস্তি পায়, সেটি নিশ্চিত করা জরুরি। এজন্য বিদেশে তাদের থাকা অর্থ ফ্রিজ করার উদ্যোগ নেওয়া হচ্ছে। ইতোমধ্যে এ কাজে বিদেশি আইনি প্রতিষ্ঠানের সঙ্গে চুক্তি হয়েছে। তাদের প্রয়োজনীয় তথ্য সরবরাহ করা হবে।

    বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান সাংবাদিকদের বলেন, সংশ্লিষ্ট ব্যাংকগুলোর তথ্যের ভিত্তিতে আন্তর্জাতিক তদন্তকারী ও আইনি প্রতিষ্ঠানগুলো বিদেশে থাকা সম্পদের অবস্থান, ধরন ও আর্থিক পরিমাণ শনাক্তের কাজ করছে। সম্পদ চিহ্নিত হওয়ার পর সংশ্লিষ্ট দেশের আইনানুযায়ী আইনি প্রক্রিয়ায় প্রথমে তা ফ্রিজ বা জব্দ করার ব্যবস্থা করা হবে। পরে আদালতের নির্দেশে সেসব সম্পদ বিক্রি বা নিষ্পত্তির মাধ্যমে পাওয়া অর্থ বাংলাদেশে ফেরত আনার আইনি প্রক্রিয়া সম্পন্ন করা হবে।

    তিনি বলেন, এ উদ্যোগের ফলে একদিকে যেমন পাচার করা জাতীয় সম্পদ উদ্ধারের সুযোগ তৈরি হবে, অন্যদিকে ব্যাংকগুলোর দীর্ঘদিনের অনাদায়ী বড় অঙ্কের খেলাপি ঋণও আদায় করা সম্ভব হবে।

  • চুপ্পুর বিরুদ্ধে ইসলামী ব্যাংকের ৫০০ কোটি টাকা আত্মসাতের অভিযোগ

    চুপ্পুর বিরুদ্ধে ইসলামী ব্যাংকের ৫০০ কোটি টাকা আত্মসাতের অভিযোগ

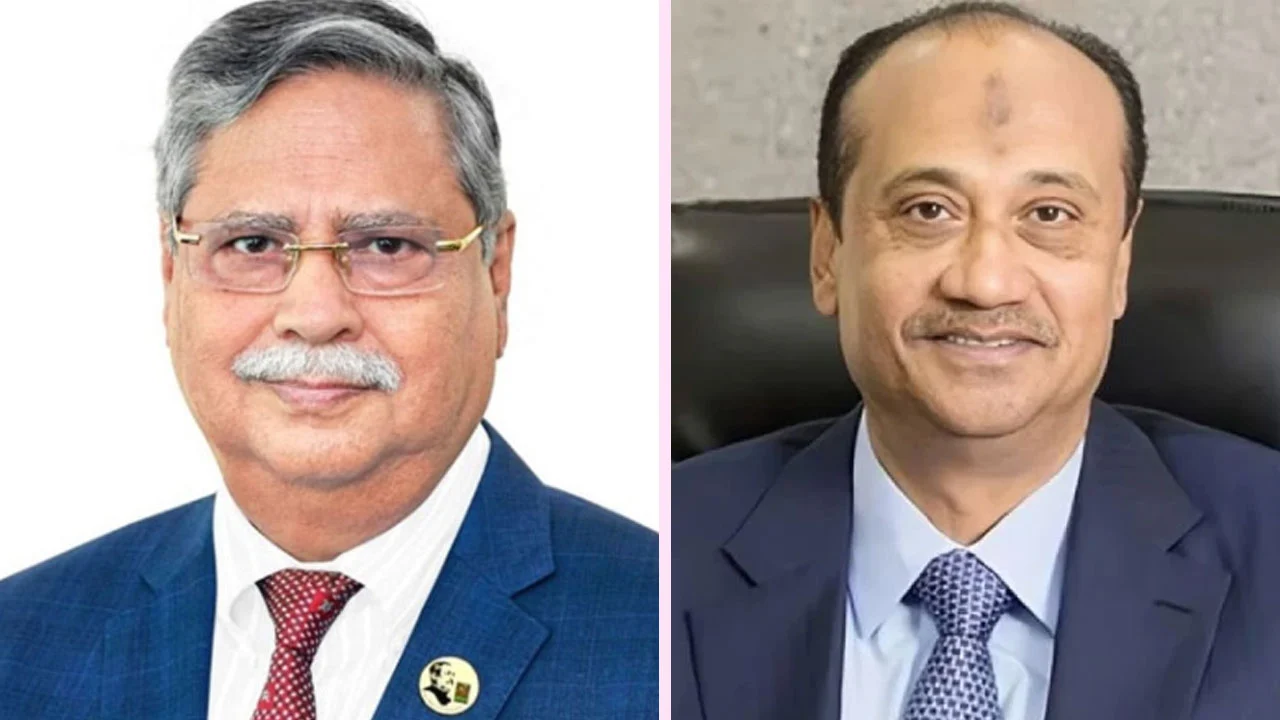
    ঋণের নামে ৫০০ কোটি টাকা আত্মসাতের অভিযোগে সাবেক রাষ্ট্রপতি মো. সাহাবুদ্দিন চুপ্পু ও এস আলমসহ মোট ৩৮ জনের বিরুদ্ধে দুর্নীতি দমন কমিশনে (দুদক) আনুষ্ঠানিক অভিযোগ দায়ের করেছে ইসলামী ব্যাংক বাংলাদেশ পিএলসি।

    সোমবার দুপুরে দুদকের কার্যালয়ে এই অভিযোগ দায়ের করা হয়।

    অভিযোগে বলা হয়, ২০১৭ সালে এস আলম গ্রুপ ব্যাংকটির নিয়ন্ত্রণ নেওয়ার পর ‘সুপ্রভ কম্পোজিট নিট লিমিটেড’ নামের একটি দুর্বল প্রতিষ্ঠানের ঋণসীমা জালিয়াতির মাধ্যমে ১০০ কোটি থেকে বাড়িয়ে ৫০০ কোটি টাকা করা হয়। পরবর্তীতে সেই অর্থ উত্তোলন করে আত্মসাৎ করা হয়। অ্যাননটেক্স গ্রুপের ইউনুস বাদলের সহযোগী প্রতিষ্ঠান সুপ্রভ কম্পোজিট নিট লিমিটেডের অনুকূলে অবৈধভাবে ঋণ বরাদ্দ পাইয়ে দিতে ভূমিকা রাখেন ব্যবসায়ী এস আলম। আর তৎকালীন পরিচালনা পর্ষদের সদস্য হিসেবে মো. সাহাবুদ্দিন, ব্যাংকের সাবেক তিন ব্যবস্থাপনা পরিচালক মনিরুল মাওলা, আব্দুল হামিদ মিয়া ও মাহবুব উল আলমসহ সংশ্লিষ্ট ব্যক্তিরা এই অনৈতিক কাজের অনুমোদন দিয়ে আর্থিকভাবে লাভবান হয়েছেন।

    ইসলামী ব্যাংক কর্তৃপক্ষ চারটি অডিট ফার্মের মাধ্যমে ঘটনার তদন্ত করে এসব অসঙ্গতি খুঁজে পেয়েছে বলেও দুদকে পাঠানো অভিযোগে উল্লেখ করা হয়েছে।

  • তিন বছরের মধ্যে সর্বোচ্চ বাণিজ্য ঘাটতি

    তিন বছরের মধ্যে সর্বোচ্চ বাণিজ্য ঘাটতি

    দেশের বাণিজ্য ঘাটতি গত তিন বছরের মধ্যে সর্বোচ্চ পর্যায়ে উঠেছে। ২০২৫-২৬ অর্থবছরে আমদানি ব্যয় উল্লেখযোগ্য হারে বাড়লেও রপ্তানি আয় কমেছে। ফলে এক বছরে বাণিজ্য ঘাটতি বেড়েছে ৩৪ শতাংশ।

    বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, সদ্য শেষ হওয়া অর্থবছরে বাণিজ্য ঘাটতি দাঁড়িয়েছে ২৭ দশমিক ২৮ বিলিয়ন ডলার। আগের অর্থবছর ২০২৪-২৫ এ ঘাটতির পরিমাণ ছিল ২০ দশমিক ৩৯ বিলিয়ন ডলার বা ২ হাজার ৩৯ কোটি ডলার।

    কেন্দ্রীয় ব্যাংকের তথ্য বলছে, ২০২৫-২৬ অর্থবছরে দেশ থেকে পণ্য রপ্তানি হয়েছে ৪৩ দশমিক ৮৫ বিলিয়ন ডলারের। আগের অর্থবছরের তুলনায় রপ্তানি আয় কমেছে ১ শতাংশ। বিপরীতে আমদানি ব্যয় বেড়ে দাঁড়িয়েছে ৭১ দশমিক ১৪ বিলিয়ন ডলারে। এক বছরে আমদানি বেড়েছে ১০ দশমিক ৫ শতাংশ। ২০২১-২২ অর্থবছরের পর এটিই এক বছরে আমদানি বৃদ্ধির সর্বোচ্চ হার।

    খাতসংশ্লিষ্টরা বলছেন, বাণিজ্য ঘাটতির এই বড় বৃদ্ধি দেশের বৈদেশিক খাতের দুর্বলতার ইঙ্গিত দিচ্ছে। তবে এর পেছনে অভ্যন্তরীণ কারণের চেয়ে বৈশ্বিক পরিস্থিতির প্রভাবই বেশি। বিশেষ করে জ্বালানি তেলের দাম বৃদ্ধি, যুক্তরাষ্ট্রের ট্রাম্প প্রশাসনের আরোপ করা শুল্ক, পশ্চিমা দেশগুলোতে উচ্চ মূল্যস্ফীতি এবং যুদ্ধের কারণে বৈশ্বিক সরবরাহব্যবস্থায় তৈরি হওয়া সংকট এর জন্য দায়ী।

    তারা বলেন, এসব কারণে আন্তর্জাতিক বাজারে ক্রেতাদের চাহিদা ও নতুন আদেশ কমেছে। ফলে রপ্তানি আয় বাড়েনি। একই সময়ে জ্বালানি ও বিভিন্ন পণ্যের আমদানি ব্যয় বেড়ে যাওয়ায় বাণিজ্য ঘাটতি আরও বড় হয়েছে।

    তবে বাণিজ্য ঘাটতি বাড়লেও দেশের বৈদেশিক লেনদেনের ভারসাম্যে (ব্যালান্স অব পেমেন্টস) বড় ধরনের সংকট তৈরি হয়নি। এর অন্যতম কারণ রেমিট্যান্সের শক্তিশালী প্রবাহ। ২০২৫-২৬ অর্থবছরে দেশে রেকর্ড ৩৫ দশমিক ৫৮ বিলিয়ন ডলারের প্রবাসী আয় এসেছে। এতে চলতি হিসাবের ঘাটতি প্রায় ১ দশমিক ৬ বিলিয়ন ডলারে সীমাবদ্ধ রাখা সম্ভব হয়েছে।

    এদিকে গত অর্থবছরে দেশের আর্থিক হিসাবে ৭৮৯ কোটি ডলার উদ্বৃত্ত হয়েছে। আগের অর্থবছরে এ উদ্বৃত্ত ছিল ৩৫৯ কোটি ডলার। মূলত প্রত্যক্ষ বিদেশি বিনিয়োগ (এফডিআই), বিদেশি অনুদান ও বিদেশি ঋণের ওপর ভর করেই আর্থিক হিসাবে এই উদ্বৃত্ত তৈরি হয়েছে।

    অন্যদিকে পুরো ২০২৫-২৬ অর্থবছরে দেশের সামগ্রিক বৈদেশিক লেনদেনের ভারসাম্যে ৬ দশমিক ৬ বিলিয়ন ডলার উদ্বৃত্ত হয়েছে।

    অর্থনীতিবিদরা বলছেন, ব্যালান্স অব পেমেন্টের সবচেয়ে গুরুত্বপূর্ণ সূচক হচ্ছে চলতি হিসাব। একটি দেশের বৈদেশিক লেনদেনের অবস্থান শক্তিশালী হওয়ার অন্যতম লক্ষণ হলো চলতি হিসাবে উদ্বৃত্ত থাকা। কিন্তু রেমিট্যান্সে রেকর্ড প্রবৃদ্ধি সত্ত্বেও বাণিজ্য ঘাটতি বড় হওয়ায় বাংলাদেশের চলতি হিসাব এখনো ঘাটতিতে রয়েছে।

    তাদের মতে, রপ্তানি আয় না বাড়িয়ে শুধু রেমিট্যান্সের ওপর নির্ভর করে বৈদেশিক লেনদেনের ভারসাম্য ধরে রাখা দীর্ঘমেয়াদে টেকসই নয়। বাণিজ্য ঘাটতি কমাতে রপ্তানি বহুমুখীকরণ, উৎপাদন সক্ষমতা বৃদ্ধি এবং বৈশ্বিক বাজারে দেশের পণ্যের প্রতিযোগিতামূলক সক্ষমতা বাড়ানোর দিকে গুরুত্ব দিতে হবে।

  • রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    বাংলাদেশ ব্যাংকের রিজার্ভ চুরির ঘটনায় করা মামলার তদন্ত প্রতিবেদন দাখিলের জন্য আগামী ১৪ সেপ্টেম্বর নতুন দিন ধার্য করেছেন আদালত। আজ বৃহস্পতিবার ঢাকার অতিরিক্ত চিফ মেট্রোপলিটন ম্যাজিস্ট্রেট মো. সেফাতুল্লাহ প্রতিবেদন দাখিলের জন্য নতুন দিন ধার্য করেন। এই নিয়ে মোট ৯৭ বার তদন্ত প্রতিবেদন দাখিলের তারিখ পেছানো হলো।

    আজ তদন্ত প্রতিবেদন দাখিলের দিন ধার্য ছিল। কিন্তু মামলার তদন্ত সংস্থা পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি) প্রতিবেদন দাখিল না করায় আদালত নতুন তারিখ ধার্য করেন। আদালতের প্রসিকিউশন বিভাগ সূত্রে এই তথ্য জানা গেছে।

    ২০১৬ সালের ৫ ফেব্রুয়ারি যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ ব্যাংক থেকে জালিয়াতি করে সুইফট কোডের মাধ্যমে বাংলাদেশ ব্যাংকের ৮ কোটি ১০ লাখ ডলার চুরি করা হয়। পরে ওই টাকা ফিলিপাইনে পাঠানো হয়। দেশের অভ্যন্তরে কোনো একটি চক্রের সহায়তায় হ্যাকার গ্রুপ রিজার্ভের অর্থ পাচার করে বলে ধারণা করেন সংশ্লিষ্টরা।

    ওই ঘটনায় একই বছরের ১৫ মার্চ বাংলাদেশ ব্যাংকের অ্যাকাউন্টস অ্যান্ড বাজেটিং ডিপার্টমেন্টের উপপরিচালক জোবায়ের বিন হুদা অজ্ঞাতানামা ব্যক্তিদের আসামি করে মতিঝিল থানায় মানি লন্ডারিং প্রতিরোধ আইন-২০১২ (সংশোধনী ২০১৫)-এর ৪-সহ তথ্য ও প্রযুক্তি আইন-২০০৬-এর ৫৪ ও দণ্ডবিধির ৩৭৯ ধারায় একটি মামলা করেন। কিন্তু নয় বছরেও রিজার্ভ পাচারের সঙ্গে জড়িতদের চিহ্নিত করা সম্ভব হয়নি।

  • প্রযুক্তি খাতের উদ্যোক্তারা ফুটবলে বিনিয়োগে আগ্রহী কেন

    প্রযুক্তি খাতের উদ্যোক্তারা ফুটবলে বিনিয়োগে আগ্রহী কেন

    তীব্র বিরোধিতার মুখে বিশ্বকাপের একাংশ বেসরকারীকরণের পরিকল্পনা থেকে সরে আসতে বাধ্য হয়েছে ফিফা। এই ঘটনায় অনেক দেশ ভবিষ্যতে বিশ্বকাপ বয়কটের হুমকি দিয়েছিল। পাশাপাশি ফিফা সভাপতি জিয়ান্নি ইনফান্তিনোকে পদত্যাগের আহ্বানও জানানো হয়েছিল।

    বিষয়টা হলো, প্রযুক্তি খাতের বিনিয়োগকারীরা বিশ্বকাপে কেন আগ্রহী হয়ে উঠেছিলেন। সেই সঙ্গে ভবিষ্যতে এ ধরনের প্রস্তাব কি আবারও আসবে, তা নিয়ে চলছে আলোচনা।

    কৃত্রিম বুদ্ধিমত্তা (এআই) মানুষের বিনোদন ও অবসর কাটানোর ধরন আমূল বদলে দিতে পারে— বাস্তবতা সেদিকেই যাচ্ছে। সেই সময় ভেঞ্চার ক্যাপিটাল প্রতিষ্ঠান থ্রাইভ ক্যাপিটালের সহযোগী প্রতিষ্ঠান থ্রাইভ ইটার্নালের কর্মকর্তারা বিশ্বের সবচেয়ে বড় ক্রীড়া প্রতিযোগিতায় বিনিয়োগ করতে চেয়েছিলেন। এ জন্য তারা বিনিয়োগকারীদের কনসোর্টিয়াম গঠন করে।

    তারা ফুটবল বিশ্বকাপকে নতুন বিনিয়োগ কৌশলের অংশ হিসেবে দেখেছিল। তাদের বিশ্বাস, এআই বিপ্লবের মধ্যেও খেলাধুলা শুধু টিকে থাকবে না, বরং এর মূল্য আরও বাড়বে।

    থ্রাইভ ক্যাপিটালের নেতৃত্বে আছেন জশুয়া কুশনার। তিনি যুক্তরাষ্ট্রের প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের জামাতা ও উপদেষ্টা জ্যারেড কুশনারের ভাই। থ্রাইভ মূলত কৃত্রিম বুদ্ধিমত্তা নিয়ে কাজ করা প্রযুক্তি কোম্পানিতে বিনিয়োগ করে। প্রতিষ্ঠানটি ওপেনএআইয়ের অন্যতম বড় আর্থিক পৃষ্ঠপোষক।

    চলতি বছরের এপ্রিলে নিউইয়র্কভিত্তিক প্রতিষ্ঠানটি ‘থ্রাইভ ইটার্নাল’ নামে নতুন বিনিয়োগ শাখা চালু করে। প্রযুক্তির মাধ্যমে যেসব বিষয় ‘অনুকরণ করা যায় না’, তেমন খাতে বিনিয়োগ করাই এই কোম্পানির লক্ষ্য।

    এই কৌশলের কেন্দ্রে রয়েছে খেলাধুলা। সেখান থেকেই ফুটবলে বিনিয়োগের সুযোগ তৈরি হয়। ফিফার প্রস্তাবিত ফরোয়ার্ড এন্টারপ্রাইজের (এফএফই) মাধ্যমে বিশ্বকাপের অংশীদারত্ব নেওয়ার বিষয়টি তাদের কাছে আকর্ষণীয় হয়ে ওঠে।

    বিনিয়োগকারীদের ধারণা, ফুটবলের ঐতিহ্য, সংস্কৃতি ও পরিচয়ের সঙ্গে মানুষের যে গভীর সম্পর্ক রয়েছে, তার কারণে এই খেলা এআইজনিত আমূল পরিবর্তনের হাত থেকে রক্ষা পাবে। চলচ্চিত্র ও সংগীতের মতো বিনোদনের অন্যান্য ক্ষেত্রে যেখানে প্রযুক্তি ইতিমধ্যে মানুষের জায়গা নিতে শুরু করেছে, ফুটবলের ক্ষেত্রে সেই ঝুঁকি তুলনামূলকভাবে কম।

    ক্রীড়া বিশ্লেষকেরা বলেন, বিনিয়োগের আগ্রহ ও বাণিজ্যিকীকরণের কারণে ফুটবল ও সমর্থক–সংক্রান্ত অনেক সিদ্ধান্ত এখন ‘ওয়াল স্ট্রিট ও সিলিকন ভ্যালিতে’ নেওয়া হচ্ছে। বিষয়টি ধীরে ধীরে চেপে বসেছে এবং কী ঘটছে, তা নিয়ে অনেকেই প্রকৃত অর্থে ভাবেননি।

    ফিফার পরিচালনব্যবস্থা নিয়ে প্রশ্ন থাকলেও বিশ্লেষকেরা বলেন, মানুষ পছন্দ করুক বা না করুক, খেলাধুলায় বেসরকারি মূলধন বিনিয়োগ এখন বাস্তবতা।

    এবারের বিশ্বকাপে বাণিজ্যিকীকরণের স্পষ্ট চিত্র পাওয়া গেলেও বিবিসি জানতে পেরেছে, এফএফই প্রস্তাব নিয়ে থ্রাইভের সঙ্গে আলোচনা শুরু হয়েছে গত বছর। বাণিজ্যিক পরামর্শক হিসেবে আনা হয়েছিল ফর্মুলা ওয়ানের মালিক প্রতিষ্ঠান লিবার্টি মিডিয়ার সাবেক প্রধান গ্রেগ ম্যাফেইকে।

    থ্রাইভ সাবেক ডিজনি প্রধান নির্বাহী কর্মকর্তা বব আইগারকেও নিয়োগ দিয়েছিল।

    থ্রাইভ ইটার্নাল ইতিমধ্যে অন্যান্য ক্রীড়া খাতেও বিনিয়োগ করছে। প্রতিষ্ঠানটি যাত্রা শুরুর সময় জানিয়েছিল, তারা মেজর লিগ বেসবলের দল সান ফ্রান্সিসকো জায়ান্টসের একাংশ কেনার বিষয়ে চুক্তি করেছে। এ ছাড়া লাস ভেগাসে নতুন এনবিএ ফ্র্যাঞ্চাইজি কেনার সম্ভাব্য উদ্যোগ নিয়েও প্রতিষ্ঠানটির আগ্রহ আছে বলে জানা গেছে।

    থ্রাইভ ইটার্নালের ওয়েবসাইটে বলা হয়েছে, ‘ঐতিহ্য, পরিচয় ও অভিন্ন অভিজ্ঞতার ভিত্তিতে প্রতিষ্ঠিত এসব ‘খ্যাতনামা সাংস্কৃতিক প্রতিষ্ঠান’ এআই বিপ্লবের মধ্যে শুধু টিকে থাকবে না, বরং ভবিষ্যতে এগুলোর গুরুত্ব আরও বাড়বে।

    ফিফায় বিনিয়োগের পরিকল্পনা এবং তা নিয়ে পরবর্তী বিতর্কের বিষয়ে কুশনার ও থ্রাইভ ইটার্নাল মন্তব্য করেনি।

    তবে প্রতিষ্ঠানটির ঘনিষ্ঠ সূত্র জানিয়েছে, ফিফার সদস্যসংস্থাগুলোর অনুমোদনসাপেক্ষ এই পরিকল্পনার উদ্দেশ্য দ্রুত মুনাফা করা ছিল না; বরং দীর্ঘ মেয়াদে বিনিয়োগ করে ফুটবলের উন্নয়নে অর্থায়ন করাই ছিল এর লক্ষ্য।

    প্রাথমিকভাবে ৪২০ কোটি ডলার বিনিয়োগের প্রস্তুতি নেওয়া বিনিয়োগকারীরা ধরে নিয়েছিলেন, কয়েক দশক মুনাফা হবে না। সেই বিষয়টি মাথায় নিয়েই এগোচ্ছিলেন তাঁরা। কেননা, থ্রাইভ ইটার্নালকে হোল্ডিং কোম্পানি হিসেবে গড়ে তোলা হয়েছে।

    সূত্রটি আরও জানায়, এফএফই প্রস্তাব বাস্তবায়িত হলে ২০০ কোটি ডলারের মূল্যায়নের ভিত্তিতে প্রতিটি সদস্যসংস্থা সর্বোচ্চ ৯ কোটি ১০ লাখ ডলার মূল্যের অংশীদারত্ব পেত। তবে ওই অংশীদারত্বের নিয়ন্ত্রণ বিনিয়োগকারীদের হাতে নয়, ফিফার কাছেই থাকত। পরবর্তী সময়ে সেই অংশীদারত্বের কোনো অংশ বিক্রি করা হবে কি না, তা নিধর্ধারণের ভারও ছিল সংশ্লিষ্ট সদস্যসংস্থার।

    সূত্রটি বলেছে, বাইরের বিনিয়োগের মূল উদ্দেশ্য ছিল যেসব দেশ সাধারণত বৈদেশিক অর্থায়নের সুযোগ পায় না, সেসব দেশের হাতে শুরুতেই বেশি অর্থ তুলে দেওয়া। ওই অর্থ দিয়ে তারা স্টেডিয়াম, প্রশিক্ষণ অবকাঠামোসহ নিজেদের দেশে ফুটবলের উন্নয়নে বিনিয়োগ করতে পারত।

    ফিফার ভাষ্য অনুযায়ী, এফএফইর লক্ষ্য ছিল ‘ফুটবলের ব্যবসা খেলাটির পরিচালনা থেকে আলাদা করা’।

    ইংল্যান্ডে ফুটবলের ব্যবসা বেড়েছে, বিশেষ করে প্রিমিয়ার লিগ চালুর পর। এই লিগের আর্থিক নিয়মকানুন, খেলোয়াড় কেনাবেচার চুক্তি ও ক্লাবের পরিচালনা পর্ষদের নানা খবর এখন মাঠের খেলার মতোই সমর্থকদের আলোচনার বিষয়।

    ফুটবলে যুক্তরাষ্ট্রের বিনিয়োগ অবশ্য নতুন কিছু নয়। দুই দশকেরও বেশি আগে গ্লেজার পরিবার ম্যানচেস্টার ইউনাইটেড কেনার পর থেকে ইংল্যান্ড ও ইউরোপের অন্যান্য ক্লাবে মার্কিন বিনিয়োগ ক্রমেই বেড়েছে।

    তবে প্রশ্ন উঠেছে, ফিফা ও বিশ্বকাপের এই অর্থের প্রয়োজন কেন। ফিফা দাবি করেছে, বিশ্বকাপ থেকে যতটা আয় করা সম্ভব, ততটা হচ্ছে না। তবে পানিবিরতির বিজ্ঞাপন, টিকিটের দামে পরিবর্তন, সম্প্রচার ও স্পনসরশিপ স্বত্ব থেকে রেকর্ড আয়—সব মিলিয়ে ২০২৬ সালের বিশ্বকাপ থেকে রেকর্ড রাজস্ব আয় হয়েছে বলে জানা গেছে।

    ৪৮ দলের বিশ্বকাপ ও ভবিষ্যতে ৬৪ দলের বিশ্বকাপ আয়োজনের যে সম্ভাবনা, তাতে আরও বেশি বাণিজ্যের সুযোগ তৈরির সম্ভাবনা আছে। বেশি দেশ মানে বেশি দর্শক, বেশি দর্শক মানে বেশি আয়।

    পোর্টসমাউথ বিশ্ববিদ্যালয়ের হিসাববিজ্ঞান ও ক্রীড়া অর্থনীতি বিভাগের সহযোগী অধ্যাপক ক্রিস্টিনা ফিলিপু বলেন, নগদ অর্থের প্রবাহে সমস্যা দেখা দিলে অন্যান্য খেলাধুলা ও ব্যক্তিমালিকানাধীন ফুটবল ক্লাবেও এ ধরনের বাইরের বিনিয়োগ নেওয়া হয়েছে।

    তবে ফিফার ক্ষেত্রে পরিস্থিতি তেমন নয়। তাঁর ভাষায়, ‘ফিফা এমন অবস্থায় নেই যে তাদের অর্থের জন্য মরিয়া হতে হবে; বরং তারা চাইলে হাতে থাকা অর্থ দিয়েই সদস্যসংস্থাগুলোকে আরও বেশি অর্থ দিতে পারে। বাইরের অর্থ আনার প্রয়োজন নেই।’

    থ্রাইভ ইটার্নাল এ পরিকল্পনা বাতিলের সিদ্ধান্তকে সম্মান জানিয়েছে বলে জানা গেছে। তবে মোদ্দা কথা হলো, ফুটবলে বিনিয়োগের আগ্রহ যে এখনো প্রবল, তা পরিষ্কার।

  • রপ্তানি আয়ের পাঁচ ভাগের এক ভাগ আনে বিদেশি ব্যাংকগুলো

    রপ্তানি আয়ের পাঁচ ভাগের এক ভাগ আনে বিদেশি ব্যাংকগুলো

    দেশের পণ্য রপ্তানির প্রায় ১৯ শতাংশ সম্পন্ন হচ্ছে বিদেশি ব্যাংকগুলোর মাধ্যমে। ফলে রপ্তানি আয়ের সমপরিমাণ অর্থ আনছে এসব ব্যাংক। অন্যদিকে আমদানির ১৩ শতাংশ হচ্ছে বিদেশি ব্যাংকগুলোর মাধ্যমে।

    এদিকে দেশের ব্যাংকগুলোর আমানতের বড় অংশ উচ্চ সুদের এবং তা স্থায়ী আমানত। বিদেশি ব্যাংকগুলোর স্থায়ী আমানতের হার ১৬ শতাংশ, দেশের ব্যাংকগুলোতে এমন আমানতই ৪৮ শতাংশ। বিদেশি ব্যাংকগুলোর কার্যক্রম নিয়ে বাংলাদেশ ব্যাংকের এক প্রতিবেদন থেকে এ তথ্য পাওয়া গেছে।

    বাংলাদেশে বর্তমানে ৯টি বিদেশি বাণিজ্যিক ব্যাংক তাদের কার্যক্রম পরিচালনা করছে। এই ব্যাংকগুলোর অধীন দেশে ৭০টি শাখা এবং ৫টি উপশাখা রয়েছে। তবে আমদানি-রপ্তানি ব্যবসার বেশির ভাগ সম্পন্ন করছে বহুজাতিক ব্যাংক এইচএসবিসি ও স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ। অন্য বিদেশি সাতটি ব্যাংক হলো সিটি ব্যাংক এনএ, কমার্শিয়াল ব্যাংক অব সিলন, উরি ব্যাংক, স্টেট ব্যাংক অব ইন্ডিয়া, হাবিব ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান ও ব্যাংক আলফালাহ।

    জানা গেছে, দেশে কার্যক্রম পরিচালনা করা বিদেশি ব্যাংকগুলো সবচেয়ে কম সুদে আমানত পায় আর ঋণের সুদহার অন্যান্য বাণিজ্যিক ব্যাংকের মতো। এ ছাড়া আমদানি-রপ্তানি ব্যবসায় দক্ষতা ও বিস্তৃত ট্রেজারি কার্যক্রমের কারণে এসব ব্যাংক উচ্চ মুনাফা করে থাকে। তবে বিদেশি ব্যাংকগুলোর মধ্যে অর্ধেক ভালো আয় করছে।

    আমানত ও ঋণ পরিস্থিতি

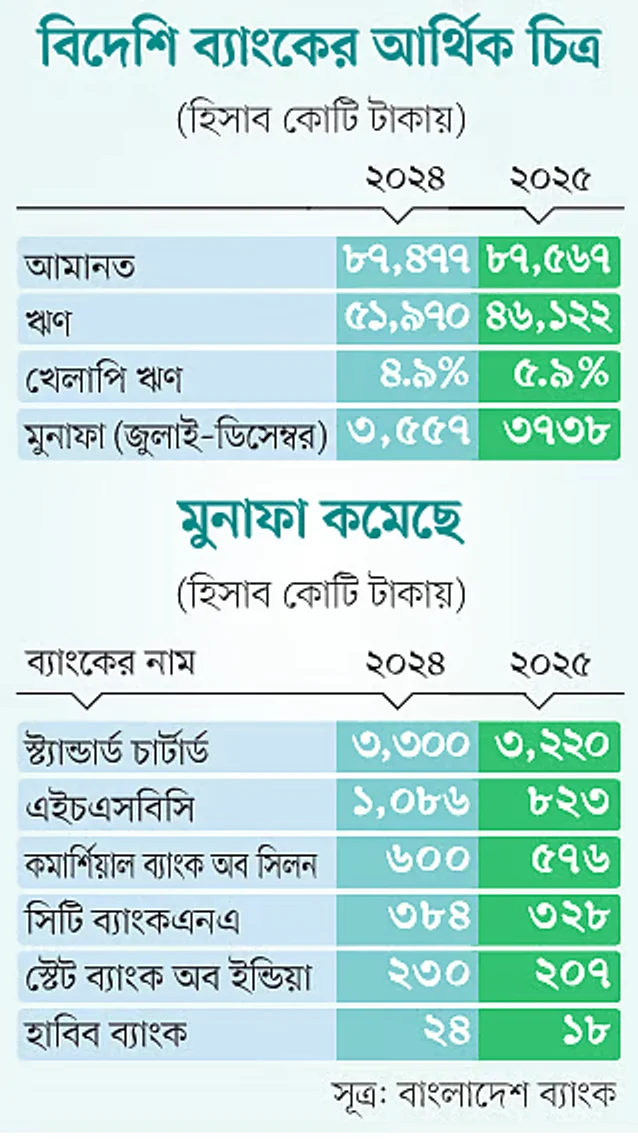
    বিদেশি ব্যাংকগুলোর বিস্তৃত শাখা নেটওয়ার্ক ও ভোক্তা কার্যক্রম না থাকলেও আমানতে ভালো অবস্থানে আছে। যদিও বিদায়ী বছরে আমানত বেড়েছে অল্পই। ২০২৪ সালের ডিসেম্বরে বিদেশি ব্যাংকগুলোর মোট আমানতের পরিমাণ ছিল ৮৭ হাজার ৪৭৭ কোটি টাকা, ২০২৫ সালের ডিসেম্বরে তা কিছুটা বেড়ে ৮৭ হাজার ৫৬৮ কোটি টাকায় পৌঁছেছে। তবে পুরো ব্যাংকিং খাতের তুলনায় তাদের আমানতের অংশ কমেছে । ২০২৪ সালের ডিসেম্বরে আমানতের বাজারে বিদেশি ব্যাংকগুলোর অংশ ছিল ৪ দশমিক ৬ শতাংশ, যা ২০২৫ সালের ডিসেম্বরে যা কমে ৪ দশমিক ২ শতাংশে নেমে এসেছে।

    বিদেশি ব্যাংকগুলোর আমানতের ধরনে বড় বৈচিত্র্য রয়েছে। দেশের ব্যাংকগুলোর আমানতের বড় অংশ উচ্চ সুদের ও স্থায়ী আমানতের। বিদেশি ব্যাংকগুলোর স্থায়ী আমানতের হার ১৬ শতাংশ, দেশের ব্যাংকগুলোতে এমন আমানত ৪৮ শতাংশ। বিদেশি ব্যাংকগুলোর মোট আমানতের ৩৯ শতাংশ আসে চলতি ও সঞ্চয়ী হিসাব থেকে। দেশের ব্যাংকগুলোর এমন আমানতের হার ২৯ শতাংশ। যা তুলনামূলক কম সুদের আমানত।

    এ ছাড়া ২০২৫ সালের ডিসেম্বরে রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (আরএফসিডি) ছিল ১৭ শতাংশ, দেশের ব্যাংকগুলোর তা মাত্র ২ শতাংশ। বিদেশি ব্যাংকগুলো মূলত করপোরেট ও প্রাতিষ্ঠানিক গ্রাহকদের ওপর বেশি নির্ভর করে। ফলে তাদের আমানত সংগ্রহের খরচ তুলনামূলকভাবে কম থাকে।

    এদিকে ২০২৫ সালে বিদেশি ব্যাংকগুলোর ঋণ বিতরণের ক্ষেত্রে সংকোচন দেখা গেছে। ২০২৪ সালের ডিসেম্বরে মোট ঋণের পরিমাণ ছিল ৫১ হাজার ৯৭০ কোটি টাকা, ২০২৫ সালের ডিসেম্বরে তা ১১ দশমিক ৩ শতাংশ কমে দাঁড়িয়েছে ৪৬ হাজার ১২২ কোটি টাকায়। এর ফলে পুরো ব্যাংকিং খাতে তাদের ঋণের অংশ ৩ দশমিক ১ শতাংশ থেকে কমে ২ দশমিক ৬ শতাংশে দাঁড়িয়েছে।

    কোথায় বেড়েছে, কোথায় কমেছে

    শিল্প খাতে ২০২৪ সালে বিদেশি ব্যাংকগুলোর ঋণের পরিমাণ ছিল ২২ হাজার ৭৮০ কোটি টাকা, যা ২০২৫ সালে বেড়ে হয়েছে ২৪ হাজার ২৬৪ কোটি টাকা। এসব ব্যাংক মূলত রপ্তানিমুখী উৎপাদনশীল শিল্পে ঋণ দিয়ে থাকে।

    কৃষি ও মৎস্য খাতে বিদেশি ব্যাংকগুলোর ঋণ বেড়েছে। ২০২৪ সালের ডিসেম্বরে এই খাতে ঋণ ছিল ৭২৬ কোটি টাকা, যা ২০২৫ সালের ডিসেম্বরে দ্বিগুণের বেশি বেড়ে ১ হাজার ৬৬৮ কোটি টাকা হয়েছে।

    ২০২৪ সালে ব্যবসা ও বাণিজ্য খাতে ঋণ ছিল ১৫ হাজার ৬৮৯ কোটি টাকার, যা ২০২৫ সালে কমে ৯ হাজার ১১০ কোটি টাকায় দাঁড়িয়েছে।

    এদিকে বিদেশি ব্যাংকগুলোর খেলাপি ঋণের হার কিছুটা বেড়েছে। ২০২৪ সালের ডিসেম্বরে খেলাপি ঋণের হার ছিল ৪ দশমিক ৯ শতাংশ। ২০২৫ সালের ডিসেম্বরে তা বেড়ে ৫ দশমিক ৯ শতাংশে পৌঁছেছে। বিদেশি ব্যাংকগুলোর এত খেলাপি ঋণ মূলত ন্যাশনাল ব্যাংক অব পাকিস্তানের জন্য। কারণ, ব্যাংকটির ৯০ শতাংশের বেশি ঋণ খেলাপি।

    আমদানি-রপ্তানি পরিস্থিতি

    দেশের রপ্তানি ও আমদানি বাণিজ্যে বিদেশি ব্যাংকগুলোর ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। ২০২৪ সালের শেষ ছয় মাসে (জুলাই-ডিসেম্বর) এসব ব্যাংকের ৩৭৩ কোটি ডলারের রপ্তানি বিল সংগ্রহ করেছিল। ২০২৫ সালের একই সময়ে তা বেড়ে ৪১২ কোটি ডলার হয়েছে। দেশের রপ্তানি আয়ে তাদের অংশ এখন ১৮ দশমিক ৮ শতাংশ।

    আমদানির ক্ষেত্রেও তাদের অংশগ্রহণ বেড়েছে। ২০২৪ সালের জুলাই-ডিসেম্বর সময়ে তারা ৩৮৭ কোটি ডলারের আমদানি বিল পরিশোধ করেছিল। ২০২৫ সালের একই সময়ে তা বেড়ে ৪২৯ বিলিয়ন ডলার হয়েছে। বর্তমানে দেশের মোট আমদানির ১৩ দশমিক ১ শতাংশ এই ব্যাংকগুলোর মাধ্যমে হয়। তবে রেমিট্যান্স বা প্রবাসী আয়ের ক্ষেত্রে তাদের অবদান মাত্র দশমিক ৩ শতাংশ।

    ২০২৪ সালের জুলাই-ডিসেম্বর সময়ে বিদেশি ব্যাংকের নিট মুনাফা ছিল ৩ হাজার ৫৫৭ কোটি টাকা, ২০২৫ সালের একই সময়ে তা বেড়ে হয়েছে ৩ হাজার ৭৩৮ কোটি টাকা। এদিকে মুনাফা বিদেশে পাঠানোর পরিমাণ উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে। ২০২৪ সালের শেষ ছয় মাসে মুনাফা ও আয় হিসেবে বিদেশে পাঠানো হয়েছিল ৫৭৭ কোটি টাকা। ২০২৫ সালের একই সময়ে এই অঙ্ক বেড়ে ১ হাজার ৩১৪ কোটি টাকা। তবে ডলার–সংকটের কারণে আগে তুলনামূলক কম মুনাফা ও আয় পাঠাতে পেরেছে বিদেশি ব্যাংকগুলো। ২০২৫ সালে আগের মুনাফা ও আয় পাঠানো হয়েছে বলে জানা গেছে।

    মুনাফা কমছে

    এদিকে দেশের অর্থনীতির মন্দাবস্থার প্রভাব পড়েছে দেশের বহুজাতিক ব্যাংকগুলোর ঋণে। সব ব্যাংকের মুনাফা কমে গেছে। স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ ২০২৫ সালে নিট মুনাফা করেছে ৩ হাজার ২২০ কোটি টাকা। ২০২৪ সালে মুনাফা করেছিল ৩ হাজার ৩০০ কোটি টাকায়। এদিকে এইচএসবিসির নিট মুনাফা ২৩ শতাংশ কমে গেছে। ২০২৫ সালে ব্যাংকটির নিট মুনাফার পরিমাণ ছিল ৮২৩ কোটি টাকা, ২০২৪ সালে এই মুনাফা ছিল ১ হাজার ৮৬ কোটি টাকা।

    কমার্শিয়াল ব্যাংক অব সিলন ২০২৫ সালে মুনাফা করে ৫৭৬ কোটি টাকা, ২০২৪ সালে যা ছিল ৬০০ কোটি টাকা। সিটি ব্যাংকএনএ বাংলাদেশ কার্যক্রমের মুনাফা গত বছর কমে দাঁড়িয়েছে ৩২৮ কোটি টাকা, যা ২০২৪ সালে ছিল ৩৮৪ কোটি টাকা। স্টেট ব্যাংক অব ইন্ডিয়া ২০২৪ সালে ২৩০ কোটি টাকা মুনাফা করলেও গত বছর কমে হয় ২০৭ কোটি টাকা। হাবিব ব্যাংক ২০২৫ সালে মুনাফা করে ১৮ কোটি টাকা, ২০২৪ সালে যা ছিল ২৪ কোটি টাকা।

    বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মোস্তফা কে মুজেরী প্রথম আলোকে বলেন, ‘বিশ্বাস ও সেবার মানের কারণে কম সুদ পেলেও মানুষ বিদেশি ব্যাংকে যাচ্ছে। বৈশ্বিক সেবাকে দ্রুত ধারণ করায় ভালো করপোরেটরা এসব ব্যাংকের গ্রাহক। এ ছাড়া ধনী ও উচ্চ শ্রেণির মানুষ এসব ব্যাংকের আস্থাভাজন গ্রাহক। এর ফলে এসব ব্যাংক উচ্চ মুনাফা করছে। পাশাপাশি অন্য ব্যাংকের এসএমই ও ক্ষুদ্র খাতেও এসব ব্যাংক অর্থায়ন করে যাচ্ছে। সব মিলিয়ে বিদেশি ব্যাংকগুলো এই দেশে ভালো করছে। তাদের থেকে দেশি ব্যাংকগুলো অনেক সেবা ও কালচারকে গ্রহণ করছে।

  • বিল-রিচার্জে টাকার টান পড়লে মিলবে ডিজিটাল ঋণ, সর্বোচ্চ ৫ হাজার টাকা

    বিল-রিচার্জে টাকার টান পড়লে মিলবে ডিজিটাল ঋণ, সর্বোচ্চ ৫ হাজার টাকা

    সংসারের ছোটখাটো জরুরি খরচ মেটাতে হঠাৎ টাকার প্রয়োজন হলেও অনেকের হাতে তখন পর্যাপ্ত নগদ থাকে না। বিশেষ করে মাসের শেষ দিকে বিদ্যুৎ, গ্যাস, পানি কিংবা মোবাইল ফোনের বিল পরিশোধ অথবা প্রয়োজনীয় রিচার্জ করতে গিয়ে অনেককে পরিচিতজনের কাছ থেকে ধার করতে হয়। কেউ কেউ আবার ক্ষুদ্র ঋণের জন্য ব্যাংক বা অন্য আর্থিক প্রতিষ্ঠানের দ্বারস্থ হন। এবার এই ধরনের ছোট অঙ্কের জরুরি প্রয়োজন মেটাতে ডিজিটাল মাধ্যমে ঋণের সুযোগ চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক।

    নতুন এই ব্যবস্থায় মোবাইল ব্যাংকিং বা ডিজিটাল ব্যাংকিংয়ের মাধ্যমে ৫০ টাকা থেকে সর্বোচ্চ ৫ হাজার টাকা পর্যন্ত ঋণ নেওয়া যাবে। ঋণ নেওয়ার পর ৩০ দিনের মধ্যে পুরো অর্থ পরিশোধ করতে হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, এই ঋণের ওপর কোনো সুদ আরোপ করা হবে না। তবে ঋণের পরিমাণ অনুযায়ী নির্দিষ্ট হারে সেবামূল্য নেওয়ার সুযোগ থাকবে ব্যাংকগুলোর।

    বাংলাদেশ ব্যাংকের খসড়া নীতিমালায় ক্ষুদ্র অঙ্কের এই ডিজিটাল ঋণ চালুর কথা বলা হয়েছে। জনসাধারণ ও সংশ্লিষ্ট অংশীজনদের মতামত নেওয়ার জন্য খসড়াটি প্রকাশ করা হয়েছে। মতামত ও পরামর্শ পর্যালোচনা শেষে চূড়ান্ত নীতিমালা জারি করা হবে।

    কেন এই ক্ষুদ্র ঋণের উদ্যোগ

    বাংলাদেশে ডিজিটাল আর্থিক লেনদেন দ্রুত বাড়লেও এখনো বিপুলসংখ্যক মানুষ দৈনন্দিন ছোটখাটো প্রয়োজন মেটাতে নগদ অর্থের ওপর নির্ভরশীল। বিশেষ করে মাসের শেষ দিকে হাতে নগদ টাকা না থাকলে বিদ্যুৎ বা অন্যান্য ইউটিলিটি বিল পরিশোধ কিংবা মোবাইল ফোনে রিচার্জ করা অনেকের জন্য সমস্যার হয়ে দাঁড়ায়।

    বাংলাদেশ ব্যাংকের পরিকল্পিত এই ব্যবস্থা মূলত সেই জায়গাটিই পূরণ করতে চায়। অর্থাৎ গ্রাহকের হাতে তাৎক্ষণিক নগদ টাকা না থাকলেও ডিজিটাল মাধ্যমে অল্প পরিমাণ অর্থ ধার নিয়ে প্রয়োজনীয় বিল বা রিচার্জ করা যাবে।

    কেন্দ্রীয় ব্যাংকের মতে, এ ধরনের ব্যবস্থা দেশের নগদবিহীন অর্থনীতি গড়ে তোলা এবং ডিজিটাল আর্থিক সেবার ব্যবহার বাড়াতে ভূমিকা রাখবে।

    এটি বড় অঙ্কের ভোগ্যঋণ নয়; বরং দৈনন্দিন জীবনের খুব ছোট ও তাৎক্ষণিক আর্থিক প্রয়োজন মেটানোর জন্য একটি স্বল্পমেয়াদি ঋণব্যবস্থা। ফলে ব্যাংকিং সেবার বাইরে থাকা বা ব্যাংক থেকে প্রচলিত ঋণ নেওয়ার সুযোগ না পাওয়া অনেক মানুষও এর আওতায় আসতে পারেন।

    ৫০ টাকা থেকে ৫ হাজার টাকা পর্যন্ত ঋণ

    খসড়া নীতিমালায় ঋণের পরিমাণ সর্বনিম্ন ৫০ টাকা এবং সর্বোচ্চ ৫ হাজার টাকা নির্ধারণ করা হয়েছে। ঋণের অঙ্ক যত বাড়বে, নির্ধারিত সেবামূল্যও তত বাড়বে।

    প্রস্তাবিত কাঠামো অনুযায়ী, ৫০ থেকে ২৫০ টাকা পর্যন্ত ঋণে সর্বোচ্চ ৫ টাকা সেবামূল্য; ২৫১ থেকে ৫০০ টাকা পর্যন্ত ১০ টাকা; ৫০১ থেকে ১ হাজার টাকা পর্যন্ত ১৫ টাকা; ১ হাজার থেকে ২ হাজার টাকা পর্যন্ত ২৫ টাকা; ২ হাজার থেকে ৩ হাজার টাকা পর্যন্ত ৩৫ টাকা; ৩ হাজার থেকে ৫ হাজার টাকা পর্যন্ত সর্বোচ্চ ৫০ টাকা সেবামূল্য নেওয়া যাবে।

    অর্থাৎ কেউ সর্বোচ্চ ৫ হাজার টাকা ঋণ নিলে ৩০ দিনের মধ্যে সর্বোচ্চ ৫ হাজার ৫০ টাকা পরিশোধ করতে হবে। এর বাইরে কোনো সুদ বা অতিরিক্ত চার্জ নেওয়ার সুযোগ থাকবে না।

    সুদ নেই, তবে সেবামূল্য থাকবে

    প্রস্তাবিত ব্যবস্থার সবচেয়ে উল্লেখযোগ্য দিক হলো—ঋণের ওপর কোনো সুদ নেওয়া হবে না। এর পরিবর্তে ঋণের পরিমাণের ওপর ভিত্তি করে নির্ধারিত সেবামূল্য নেওয়া যাবে।

    তবে ব্যাংকগুলো ইচ্ছেমতো অতিরিক্ত অর্থ আদায় করতে পারবে না। অনুমোদিত সেবামূল্যের বাইরে সুদ, জরিমানা, প্রক্রিয়াকরণ ফি কিংবা অন্য কোনো অতিরিক্ত চার্জ নেওয়া নিষিদ্ধ থাকবে।

    এমনকি কোনো গ্রাহক নির্ধারিত ৩০ দিনের আগেই ঋণ পরিশোধ করে দিলে তার কাছ থেকে বাড়তি কোনো আগাম পরিশোধ ফি নেওয়া যাবে না।

    এর ফলে ক্ষুদ্র ঋণের ক্ষেত্রে গ্রাহকের ওপর অতিরিক্ত খরচের চাপ কম থাকবে। একই সঙ্গে ঋণদাতা প্রতিষ্ঠানগুলোর জন্যও সেবাটি পরিচালনার একটি নির্দিষ্ট কাঠামো তৈরি হবে।

    পুরো প্রক্রিয়াই হবে ডিজিটাল

    নতুন ব্যবস্থায় ঋণ নিতে গ্রাহককে ব্যাংকের শাখায় গিয়ে কাগজপত্র জমা দিতে হবে না। পুরো প্রক্রিয়াটি ডিজিটাল মাধ্যমে সম্পন্ন করার পরিকল্পনা করা হয়েছে।

    কাগজে স্বাক্ষরের পরিবর্তে গ্রাহকের জীবমিতিক পরিচয় যাচাই এবং ডিজিটাল সম্মতি নেওয়া হবে। অর্থাৎ গ্রাহকের পরিচয় নিশ্চিত হওয়ার পর ডিজিটাল ব্যবস্থার মাধ্যমেই ঋণের আবেদন, অনুমোদন, অর্থ ছাড় এবং পরিশোধের প্রক্রিয়া সম্পন্ন করা যাবে।

    এতে একদিকে যেমন সময় ও কাগজপত্রের ঝামেলা কমবে, অন্যদিকে ছোট অঙ্কের ঋণ দেওয়ার পরিচালন ব্যয়ও কমিয়ে আনা সম্ভব হবে।

    জরুরি সময়ে বড় সুবিধা হতে পারে

    ধরা যাক, মাসের শেষ দিকে একজন গ্রাহকের হাতে নগদ অর্থ নেই। অথচ বিদ্যুৎ বিল পরিশোধের শেষ সময় চলে এসেছে। আবার কারও মোবাইল ফোনে জরুরি রিচার্জ প্রয়োজন। এমন পরিস্থিতিতে পরিচিতজনের কাছ থেকে টাকা ধার করা কিংবা কোনো অনানুষ্ঠানিক উৎস থেকে অর্থ নেওয়ার বদলে ডিজিটাল মাধ্যমেই প্রয়োজনীয় অর্থ পাওয়া যেতে পারে।

    বিশেষ করে নিম্ন ও মধ্যম আয়ের মানুষের জন্য এই সুবিধা তাৎক্ষণিক আর্থিক চাপ সামলানোর একটি বিকল্প তৈরি করতে পারে।

    এ ছাড়া ডিজিটাল লেনদেনের ইতিহাস তৈরি হওয়ার কারণে ভবিষ্যতে গ্রাহকের আর্থিক আচরণ মূল্যায়নের সুযোগও তৈরি হতে পারে। নিয়মিত ঋণ নিয়ে সময়মতো পরিশোধ করলে একজন গ্রাহকের আর্থিক সক্ষমতা ও পরিশোধের অভ্যাস সম্পর্কে ব্যাংকগুলোর কাছে তথ্য জমা হতে পারে।

    নগদ অর্থের ব্যবহার কমানোর সুযোগ

    বাংলাদেশে ডিজিটাল লেনদেনের পরিমাণ বাড়লেও দৈনন্দিন ছোটখাটো লেনদেনে নগদের ব্যবহার এখনো উল্লেখযোগ্য। বিল পরিশোধ ও মোবাইল রিচার্জের মতো প্রয়োজনীয় খরচও যদি ডিজিটাল ঋণের মাধ্যমে সম্পন্ন করা যায়, তাহলে নগদ অর্থের ওপর নির্ভরতা আরও কমতে পারে।

    কেন্দ্রীয় ব্যাংকের দীর্ঘমেয়াদি লক্ষ্যও হচ্ছে একটি আধুনিক ও কম নগদনির্ভর অর্থনীতি তৈরি করা। সেই বিবেচনায় ক্ষুদ্র ডিজিটাল ঋণব্যবস্থা ডিজিটাল আর্থিক সেবার বিস্তারে নতুন একটি স্তর যোগ করতে পারে।

    এতে শুধু ঋণ নেওয়াই নয়, ঋণ পরিশোধও হবে ডিজিটাল মাধ্যমে। ফলে একজন গ্রাহকের পুরো লেনদেন একটি ডিজিটাল ব্যবস্থার মধ্যে চলে আসবে।

    তবে ঝুঁকিও রয়েছে

    ক্ষুদ্র ঋণ সহজলভ্য হলে এর অপব্যবহারের ঝুঁকিও তৈরি হতে পারে। বিশেষ করে একজন গ্রাহক যদি প্রয়োজনের তুলনায় বেশি বা বারবার ঋণ নিতে থাকেন, তাহলে অল্প অঙ্কের ঋণও একসময় বড় আর্থিক বোঝায় পরিণত হতে পারে।

    কারণ ৫ হাজার টাকা খুব বড় ঋণ না হলেও একই ব্যক্তি যদি নিয়মিত একাধিকবার এই সুবিধা ব্যবহার করেন, তাহলে তার মোট দায় উল্লেখযোগ্য হয়ে উঠতে পারে।

    এ কারণে ঋণ অনুমোদনের ক্ষেত্রে গ্রাহকের পরিশোধ সক্ষমতা, আগের ঋণ পরিশোধের ইতিহাস এবং একই সময়ে অন্য কোনো ডিজিটাল ঋণ রয়েছে কি না—এসব বিষয় গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন।

    একই সঙ্গে গ্রাহক যেন সেবামূল্য, পরিশোধের সময়সীমা এবং ঋণ খেলাপি হলে কী হবে—এসব বিষয় সহজ ভাষায় বুঝতে পারেন, সেটিও নিশ্চিত করা জরুরি।

    আর্থিক অন্তর্ভুক্তিতে নতুন সম্ভাবনা

    বাংলাদেশে বিপুলসংখ্যক মানুষ এখন মোবাইল ফোন ও ডিজিটাল আর্থিক সেবা ব্যবহার করেন। কিন্তু তাদের অনেকেরই প্রচলিত ব্যাংকিং ব্যবস্থায় পর্যাপ্ত ঋণ পাওয়ার সুযোগ নেই। বিশেষ করে খুব ছোট অঙ্কের প্রয়োজনের জন্য ব্যাংক থেকে ঋণ নেওয়ার প্রক্রিয়া সময়সাপেক্ষ এবং ব্যয়বহুল।

    সেই জায়গায় ৫০ টাকা থেকে ৫ হাজার টাকার এই ডিজিটাল ঋণব্যবস্থা একটি নতুন সম্ভাবনা তৈরি করতে পারে।

    কারণ এখানে ঋণের অঙ্ক ছোট, সময়সীমা মাত্র ৩০ দিন এবং আবেদন থেকে অর্থ গ্রহণ পর্যন্ত পুরো প্রক্রিয়াই ডিজিটাল। ফলে ব্যাংক ও গ্রাহক—উভয়ের জন্যই এটি তুলনামূলকভাবে সহজ হতে পারে।

    খসড়া থেকে চূড়ান্ত নীতিমালার অপেক্ষা

    তবে এখনই এই সুবিধা চালু হচ্ছে না। বাংলাদেশ ব্যাংক বর্তমানে খসড়া নীতিমালা নিয়ে সংশ্লিষ্ট অংশীজনদের মতামত নিচ্ছে। মতামত ও পরামর্শ পর্যালোচনার পর চূড়ান্ত নীতিমালা জারি করা হবে।

    চূড়ান্ত নীতিমালায় ঋণ দেওয়ার যোগ্যতা, গ্রাহকের সীমা, ঋণ পরিশোধের পদ্ধতি, তথ্য সংরক্ষণ, গ্রাহক সুরক্ষা এবং ঋণ খেলাপি হলে করণীয়সহ বিভিন্ন বিষয় আরও স্পষ্ট হতে পারে।

    সবকিছু ঠিকভাবে বাস্তবায়ন করা গেলে ক্ষুদ্র অঙ্কের জরুরি আর্থিক প্রয়োজন মেটানোর ক্ষেত্রে এটি গুরুত্বপূর্ণ একটি ডিজিটাল সেবা হয়ে উঠতে পারে।

    বড় ঋণ নয়, ছোট প্রয়োজনেই নজর

    সামগ্রিকভাবে বাংলাদেশ ব্যাংকের এই উদ্যোগকে বড় অঙ্কের ঋণ বিতরণের নতুন কোনো কর্মসূচি হিসেবে দেখার সুযোগ নেই। বরং এটি এমন একটি ব্যবস্থা, যার লক্ষ্য মানুষের দৈনন্দিন জীবনের ছোট কিন্তু জরুরি আর্থিক প্রয়োজন মেটানো।

    হাতে টাকা না থাকলেও যাতে বিদ্যুৎ বিল, অন্যান্য ইউটিলিটি বিল কিংবা মোবাইল রিচার্জ আটকে না থাকে—সেই প্রয়োজন থেকেই এই উদ্যোগের পরিকল্পনা। সুদবিহীন এবং নির্ধারিত সেবামূল্যের এই ঋণব্যবস্থা বাস্তবায়ন করা গেলে ডিজিটাল লেনদেন বাড়ার পাশাপাশি ছোট অঙ্কের জরুরি অর্থের জন্য অনানুষ্ঠানিক ধারদেনার ওপর মানুষের নির্ভরতাও কমতে পারে।

    তবে এর সফলতা নির্ভর করবে সহজলভ্যতার সঙ্গে দায়িত্বশীল ঋণ ব্যবস্থাপনা, গ্রাহক সুরক্ষা এবং অতিরিক্ত ঋণগ্রহণ ঠেকানোর কার্যকর ব্যবস্থার ওপর। কারণ ডিজিটাল ঋণের আসল সাফল্য শুধু কত টাকা বিতরণ হলো, তা দিয়ে নয়; বরং কত মানুষ নিরাপদে, স্বচ্ছভাবে এবং প্রয়োজন অনুযায়ী এই সুবিধা ব্যবহার করতে পারলেন—তার ওপরই নির্ভর করবে।
  • বিদেশ ভ্রমণের প্যাকেজ টাকায় বিক্রির সুযোগ পেলেন ট্যুর অপারেটররা

    বিদেশ ভ্রমণের প্যাকেজ টাকায় বিক্রির সুযোগ পেলেন ট্যুর অপারেটররা

    বিদেশ ভ্রমণের প্যাকেজ এখন বাংলাদেশি টাকায় বিক্রি করতে পারবেন ট্যুর অপারেটররা। এজন্য ট্যুর অপারেটরদের বিদেশি সেবা প্রদানকারীদের প্রয়োজনীয় অর্থ বৈদেশিক মুদ্রায় পাঠানোরও অনুমতি দিয়েছে বাংলাদেশ ব্যাংক।

    রোববার বাংলাদেশ ব্যাংক থেকে এ সংক্রান্ত সার্কুলার জারি করা হয়েছে।

    নতুন নিয়মে ট্যুর অপারেটর্স অ্যাসোসিয়েশন অব বাংলাদেশ (টোয়াব)-এর সদস্য ট্যুর অপারেটররা এই সুবিধা পাবেন। তবে তাদের বিদেশি ট্যুর অপারেটর, হোটেল বা ডেস্টিনেশন ম্যানেজমেন্ট কোম্পানির সঙ্গে চুক্তি বা ব্যবসায়িক সম্পর্ক থাকতে হবে।

    এর ফলে একজন বাংলাদেশি ভ্রমণকারীর কাছ থেকে টাকায় প্যাকেজের মূল্য নিয়ে সংশ্লিষ্ট বিদেশি প্রতিষ্ঠানকে আবাসন, পরিবহনসহ ভ্রমণের প্রকৃত খরচ বৈদেশিক মুদ্রায় পরিশোধ করা যাবে।

    নিয়মিত বার্ষিক ভ্রমণ কোটার বাইরে একজন ভ্রমণকারীর জন্য বছরে সর্বোচ্চ ৩ হাজার মার্কিন ডলার পর্যন্ত বৈদেশিক মুদ্রা পাঠানো যাবে। এ ক্ষেত্রে ভ্রমণকারীর পাসপোর্ট নম্বরের বিপরীতে লেনদেনের তথ্য সংরক্ষণ করতে হবে। একই সঙ্গে অন্য কোনো ট্যুর অপারেটরের মাধ্যমে ওই সীমা অতিক্রম করা হয়নি—এমন ঘোষণাও ভ্রমণকারীর কাছ থেকে নিতে হবে।

    তবে ৩ হাজার ডলারের বেশি মূল্যের প্যাকেজও বিক্রি করা যাবে। সেক্ষেত্রে প্যাকেজের মূল্য আন্তর্জাতিক কার্ডের মাধ্যমে বৈদেশিক মুদ্রায় পরিশোধ করতে হবে।

    বাংলাদেশ ব্যাংক আরও জানিয়েছে, বিদেশে অর্থ পাঠানোর আগে ইনভয়েস, চুক্তি, ভ্রমণসূচি, ভ্রমণকারীদের তালিকা এবং টাকায় অর্থ নেওয়ার প্রমাণসহ প্রয়োজনীয় কাগজপত্র যাচাই করতে হবে। অর্থ পাঠানোর সাত দিনের মধ্যে এ বিষয়ে বাংলাদেশ ব্যাংকে তথ্য দিতে হবে সংশ্লিষ্ট অনুমোদিত ডিলার (এডি) ব্যাংককে।

    ব্যবসায়ীরা বলছেন, টাকায় বিদেশ ভ্রমণের প্যাকেজ কেনার সুযোগ চালু হওয়ায় গ্রাহকদের জন্য লেনদেন সহজ হবে। পাশাপাশি দেশের বিদেশমুখী পর্যটন ব্যবসা আরও স্বচ্ছ ও প্রাতিষ্ঠানিক হবে।