অর্থ ও বাণিজ্য

  • ৯৩৫ টন খেজুর ধ্বংস করছে চট্টগ্রাম কাস্টম হাউস

    ৯৩৫ টন খেজুর ধ্বংস করছে চট্টগ্রাম কাস্টম হাউস

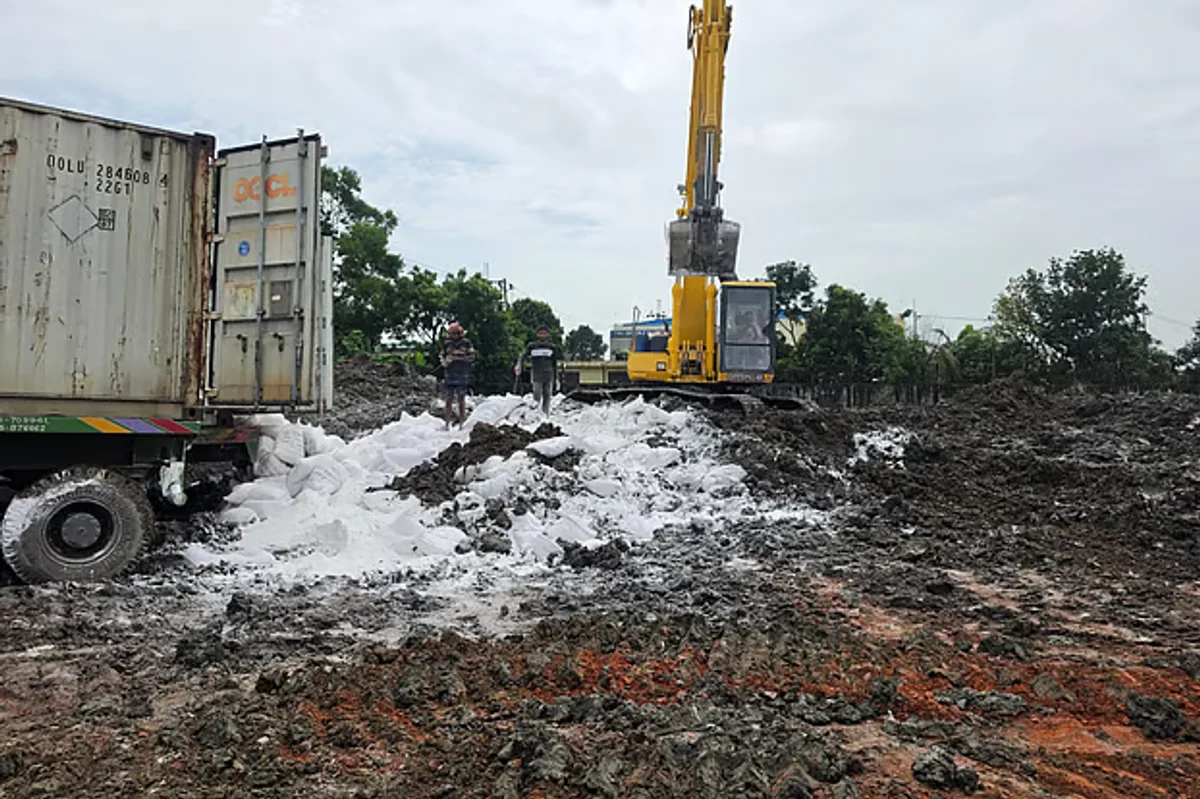
    ৯৩৫ টন খেজুর ধ্বংস করছে চট্টগ্রাম কাস্টম হাউস। গত বছরের শেষ দিকে ৩৪টি কনটেইনারে এসব খেজুর আমদানি করা হয়। কিন্তু মান পরীক্ষায় উত্তীর্ণ না হওয়ায় তা নিলাম করা যায়নি। তাই এখন খেজুর ধ্বংস করা হচ্ছে। একই কারণে ধ্বংস করা হচ্ছে কমলা, পেঁয়াজ ও কাজুবাদামও। গতকাল সোমবার থেকে এই কার্যক্রম শুরু করেছে চট্টগ্রাম কাস্টম হাউস।

    চট্টগ্রাম কাস্টম হাউস সূত্রে এসব তথ্য জানা গেছে। এদিকে আজ মঙ্গলবার জাতীয় রাজস্ব বোর্ড (এনবিআর) থেকে পাঠানো এক সংবাদ বিজ্ঞপ্তিতেও এ খবর দেওয়া হয়েছে।

    এনবিআরের সংবাদ বিজ্ঞপ্তি অনুসারে, খেজুর, কমলা, পেঁয়াজ, কাজুবাদাম, সোডা অ্যাশ, ফিড গ্রেড লাইমস্টোনসহ ১২৬ কনটেইনার পণ্য ধ্বংস করা হচ্ছে। মূলত চট্টগ্রাম বন্দরে দীর্ঘদিন ধরে পড়ে থাকা নিলাম-অযোগ্য ও মেয়াদোত্তীর্ণ হওয়ায় এই উদ্যোগ নেওয়া হয়।

    চট্টগ্রাম কাস্টম হাউসের উদ্যোগে চট্টগ্রাম বন্দর রিপাবলিক ক্লাবের পেছনে নির্ধারিত স্থানে এসব পণ্য ধ্বংসের কার্যক্রম শুরু হয়। ধ্বংসের কাজ নিরবচ্ছিন্নভাবে চলছে বলে জাতীয় রাজস্ব বোর্ড (এনবিআর) জানিয়েছে।

    চট্টগ্রাম কাস্টম হাউসের এক কর্মকর্তা প্রথম আলোকে জানান, গত বছরের শেষ দিকে খেজুরসহ অন্যান্য ফলের চালানগুলো আমদানি হয়। ৩৪ কনটেইনারে ৯৩৫ টন খেজুর এসেছে। মূলত প্ল্যান্ট কোয়ারেন্টাইন বা উদ্ভিদ সঙ্গনিরোধ বিভাগের মান পরীক্ষায় উত্তীর্ণ না হওয়ায় অর্থাৎ নিম্নমানের হওয়ায় এসব ফল খালাস করা হয়নি।

    তিনি আরও জানান, সোডা অ্যাশের চালান ২০১১ ও ২০১৩ সালে আমদানি হয়। দীর্ঘদিন পড়ে থাকায় নিলাম–অযোগ্য হয়। এর মধ্যে আছে ৪০ কনটেইনার মেয়াদোত্তীর্ণ সোডা অ্যাশ এবং ১৮ কনটেইনার মেয়াদোত্তীর্ণ ফিড গ্রেড লাইমস্টোন।

    এনবিআরের পাঠানো সংবাদ বিজ্ঞপ্তিতে বলা হয়, দীর্ঘদিন বন্দরে পড়ে থাকা এসব পণ্য নিলামের উপযোগী না হওয়ায় ধ্বংসের উদ্যোগ নেওয়া হয়েছে। পচনশীল ও ক্ষতিকর পণ্য বন্দরে পড়ে থাকায় একদিকে যেমন জায়গা দখল হয়ে থাকে, অন্যদিকে পরিবেশ ও বন্দরের নিরাপত্তার জন্যও ঝুঁকি তৈরি হয়। ধ্বংস কার্যক্রমে ফায়ার সার্ভিস ও সিভিল ডিফেন্স, বিজিবি, আনসার এবং স্থানীয় বন্দর থানা-পুলিশের সদস্যরা উপস্থিত থেকে নিরাপত্তা ও সার্বিক সহযোগিতা করছেন।

    এনবিআর আরও বলেছে, চট্টগ্রাম বন্দরে দীর্ঘদিন পড়ে থাকা পচনশীল ও ক্ষতিকর পণ্য ধ্বংসের ফলে বন্দরের কনটেইনার জট নিরসনে কার্যকর ভূমিকা রাখবে। বন্দরের নিরাপত্তা ও পরিবেশ সুরক্ষা নিশ্চিত করতে নিলাম-অযোগ্য ও ধ্বংসযোগ্য পণ্য পর্যায়ক্রমে ধ্বংসের এ কার্যক্রম অব্যাহত থাকবে।

  • কাগজে-কলমে নয়, বাস্তবেই খেলাপি ঋণ আদায়ের নির্দেশ সরকারের

    কাগজে-কলমে নয়, বাস্তবেই খেলাপি ঋণ আদায়ের নির্দেশ সরকারের

    রাষ্ট্র মালিকানাধীন বাণিজ্যিক ব্যাংকগুলোর মধ্যে তুলনামূলক ভালো অবস্থানে থাকলেও শুধু গতানুগতিক পরিসংখ্যান বা কাগজ-কলমে হিসাবের পরিবর্তনের সন্তুষ্টিতে থাকতে নারাজ সরকার। সোনালী ব্যাংক পিএলসির খেলাপি ঋণের হার ১৬.৪ শতাংশে নেমে আসাকে ইতিবাচক হিসেবে দেখা হলেও, সুস্থ ও দক্ষ বাণিজ্যিক ব্যাংকের প্রকৃত মানদণ্ডে তা এখনো বেশি বলেই মনে করছে আর্থিক প্রতিষ্ঠান বিভাগ। ব্যাংকটির কাঠামোগত দুর্বলতা দূর করতে এবং আর্থিক সক্ষমতা স্থায়ীভাবে বাড়াতে নতুন নির্দেশনায় বলা হয়েছে—শুধু ঋণের শ্রেণি পরিবর্তন বা কৃত্রিমভাবে হিসাব সুন্দর (এভারগ্রিনিং) করার দিন শেষ; এখন থেকে কঠোর নজরদারি, সুশাসন প্রতিষ্ঠা এবং প্রকৃত নগদ অর্থ আদায়কেই সর্বোচ্চ অগ্রাধিকার দেওয়ার নির্দেশনা দিয়েছে আর্থিক প্রতিষ্ঠান বিভাগ।

    একই সঙ্গে বাংলাদেশ ব্যাংকের বিশেষ ‘এক্সিট’ সুবিধা যেন প্রকৃত ঋণ নিষ্পত্তি ও নগদ আদায়ের কাজে ব্যবহৃত হয়, ঋণ দীর্ঘায়িত করার আরেকটি পথ হয়ে না ওঠে—সে বিষয়েও বিশেষ নজর দিতে বলা হয়েছে। সম্প্রতি সোনালী ব্যাংক পিএলসির পরিচালনা পর্ষদের সঙ্গে এক বৈঠকে আর্থিক প্রতিষ্ঠান বিভাগের সচিব নাজমা মোবারেক এসব বিষয় তুলে ধরেন। বৈঠকে ব্যাংকের আর্থিক ও পরিচালন অবস্থা, সাম্প্রতিক অগ্রগতি, সমস্যা, ঝুঁকি, সম্ভাবনা এবং প্রয়োজনীয় নীতি সহায়তা নিয়ে সরকার, পরিচালনা পর্ষদ ও ব্যবস্থাপনার মধ্যে খোলামেলা মতবিনিময়ই ছিল এর উদ্দেশ্য।বিজ্ঞাপন

    জানা গেছে, শ্রেণিকৃত ঋণ আদায় ও সমন্বয়ের জন্য বাংলাদেশ ব্যাংকের বিশেষ ‘এক্সিট’ সুবিধা নিয়েও সভায় আলোচনা হয়েছে। সোনালী ব্যাংকের কতসংখ্যক ও কী ধরনের শ্রেণিকৃত ঋণ এ সুবিধার আওতায় আসতে পারে, কত আবেদন পাওয়া গেছে এবং কতগুলো নিষ্পত্তি হয়েছে—এসব বিষয়ে পরিচালনা পর্ষদের তথ্য ও মতামত জানতে চাওয়া হয়েছে।

    বৈঠকে উৎপাদনশীল বিনিয়োগ, কর্মসংস্থান এবং ক্ষুদ্র, ছোট, মাঝারি ও কুটির শিল্পে অর্থায়ন বাড়ানোর প্রয়োজনীয়তা তুলে ধরা হলেও এসব খাতে সোনালী ব্যাংকের ঋণ লক্ষ্যমাত্রা অর্জনের হার রাষ্ট্র মালিকানাধীন ব্যাংকগুলোর গড়ের তুলনায় কম।

    ব্যাংকের বড় শাখা নেটওয়ার্ক, শক্তিশালী আমানতভিত্তি ও প্রত্যন্ত অঞ্চলে উপস্থিতি কাজে লাগিয়ে ক্ষুদ্র, ছোট, মাঝারি ও কুটির শিল্প, কৃষি, নারী ও নতুন উদ্যোক্তা এবং অন্যান্য উৎপাদনশীল খাতে অর্থায়ন বাড়ানোর তাগিদ দেওয়া হয়েছে। এর লক্ষ্য শুধু বাংলাদেশ ব্যাংকের লক্ষ্যমাত্রা পূরণ নয়; কর্মসংস্থান, বিনিয়োগ ও উৎপাদনশীল অর্থনৈতিক কর্মকাণ্ডে রাষ্ট্র মালিকানাধীন ব্যাংকের দৃশ্যমান অবদান নিশ্চিত করা।

    জানা গেছে, যথাযথ যাচাই, নজরদারি ও সুশাসন ছাড়া দ্রুত ঋণ সম্প্রসারণ পরবর্তী সময়ে খেলাপি ঋণ বাড়াতে পারে। তাই ঋণ দেওয়ার আগে ঋণগ্রহীতার সক্ষমতা, নগদ প্রবাহ, ব্যবসার কার্যকারিতা, খাত নির্বাচন, একই গ্রুপে মোট ঋণ এবং প্রকৃত মালিকানা যাচাইয়ের ওপর গুরুত্ব দেওয়া হয়েছে। বড় ঋণের ক্ষেত্রে শুধু জামানতের ওপর নির্ভর না করে ঋণ পরিশোধের প্রকৃত সক্ষমতা বিবেচনার তাগিদ দেওয়া হয়েছে।

    সোনালী ব্যাংকের আকার ও আর্থিক ব্যবস্থায় ভূমিকার কারণে এর সুশাসন অন্যদের অনুসরণ করার মতো হওয়া উচিত। পরিচালনা পর্ষদকে দৈনন্দিন ঋণ প্রশাসনে অতিরিক্ত যুক্ত না হয়ে কৌশল, নীতি তদারকি, ঝুঁকি ব্যবস্থাপনা ও ব্যবস্থাপনার জবাবদিহিতে গুরুত্ব দিতে বলা হয়েছে। ঋণ সুশাসন, ঝুঁকির কেন্দ্রীভবন, সংশ্লিষ্ট পক্ষকে ঋণ, বড় ঋণের মান, অভ্যন্তরীণ নিয়ন্ত্রণ, নিরীক্ষা, পরিপালন ও ভবিষ্যৎ নেতৃত্ব তৈরিতেও পর্ষদের নজর প্রয়োজন।

    বড় শাখা নেটওয়ার্কের পাশাপাশি ডিজিটাল ব্যাংকিং সম্প্রসারণ করে লেনদেন ব্যয় কমানো ও গ্রাহকসেবা উন্নত করার সুযোগ রয়েছে। সরকারি অর্থ পরিশোধ, পেনশন, সামাজিক নিরাপত্তা কর্মসূচি, প্রবাসী আয়, কৃষক কার্ড, ফ্যামিলি কার্ড ও খুচরা ব্যাংকিংয়ে প্রযুক্তিনির্ভর সক্ষমতা বাড়ানোর তাগিদ দেওয়া হয়েছে। এ ক্ষেত্রে সফটওয়্যারের পাশাপাশি কার্যপ্রক্রিয়া, সাইবার নিরাপত্তা, তথ্য ব্যবস্থাপনা ও বিভিন্ন ব্যবস্থার সমন্বয়ও জরুরি।

    সভায় আগামী ১২ থেকে ২৪ মাসের অগ্রাধিকার হিসেবে খেলাপি ও ঋণ হিসাব থেকে বাদ দেওয়া ঋণ থেকে নগদ আদায় বাড়ানো, মানসম্পন্ন ঋণ দিয়ে অগ্রিম-আমানত অনুপাত যৌক্তিক পর্যায়ে নেওয়া, ক্ষুদ্র, ছোট, মাঝারি ও কুটির শিল্প, কৃষি ও উৎপাদনশীল খাতে অর্থায়ন বাড়ানো, টেকসই মুনাফা ও ব্যয় দক্ষতা বৃদ্ধি, ঝুঁকি ব্যবস্থাপনা ও সুশাসন শক্তিশালী করা, ডিজিটাল ব্যাংকিং ও গ্রাহকসেবা সম্প্রসারণ এবং কৃষক কার্ড ও ফ্যামিলি কার্ডসহ আর্থিক অন্তর্ভুক্তিমূলক কর্মসূচিতে নেতৃত্ব দেওয়ার সক্ষমতা তৈরির কথা বলা হয়েছে।

    সোনালী ব্যাংক পিএলসির চেয়ারম্যান মোহাম্মদ মাহবুবুর রহমান আমার দেশকে বলেন, আর্থিক প্রতিষ্ঠান বিভাগের নির্দেশনার আলোকে ব্যাংকিং কার্যক্রম পরচিালনার উদ্যোগ নেওয়া হচ্ছে।

  • সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের সুখবর দিল কেন্দ্রীয় ব্যাংক

    সম্মিলিত ইসলামী ব্যাংকের আমানতকারীদের সুখবর দিল কেন্দ্রীয় ব্যাংক

    সম্মিলিত ইসলামী ব্যাংকের চেয়ারম্যান ও ব্যবস্থাপনা পরিচালককে আমানতকারীদের স্বার্থ সংরক্ষণ এবং ব্যাংকটির কার্যক্রম স্বাভাবিক করার বিষয়ে প্রয়োজনীয় নির্দেশনা দিয়েছেন বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমান।

    মঙ্গলবার সকালে বাংলাদেশ ব্যাংকের গভর্নরের সঙ্গে সম্মিলিত ইসলামী ব্যাংক পিএলসির চেয়ারম্যান কাজী শায়রুল হাসান ও ব্যবস্থাপনা পরিচালক আবেদুর রহমান সিকদার সাক্ষাৎ করতে গেলে তিনি এ নির্দেশনা দেন।

    এ সময় বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান, ড. মো. কবির আহমেদ, মো. সরোয়ার হোসেন ও মো. আনিছুর রহমান উপস্থিত ছিলেন।

    গভর্নর বলেন, জাতীয় সংসদে অর্থমন্ত্রী আমানতকারীদের মুনাফার ওপর কোনো ধরনের ‘হেয়ারকাট’ থাকবে না বলে ঘোষণা দিয়েছেন। তবে এ বিষয়ে আমানতকারীদের মধ্যে এখনো কিছুটা অস্পষ্টতা রয়েছে। তাই সম্মিলিত ইসলামী ব্যাংকের সব আমানতকারীকে স্পষ্টভাবে জানাতে হবে যে তাদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না।

    তিনি আরও জানান, গত ২৯ ডিসেম্বর ২০২৫ তারিখে ঘোষিত নীতিমালা অনুযায়ী এরই মধ্যে আমানতকারীদের অর্থ ফেরত দেওয়া হচ্ছে। পাশাপাশি আগামী ১ সেপ্টেম্বর থেকে ব্যক্তিগত আমানতকারীরা যাতে প্রয়োজন অনুযায়ী তাদের ‘আল-ওয়াদিয়াহ’ চলতি হিসাব, ‘মুদারাবা’ সঞ্চয়ী হিসাব এবং ‘মুদারাবা’ মেয়াদি আমানতের মূল অর্থ উত্তোলন করতে পারেন, সে বিষয়ে প্রয়োজনীয় ব্যবস্থা নিতে ব্যাংক কর্তৃপক্ষকে নির্দেশ দেওয়া হয়েছে।

    গভর্নর সম্মিলিত ইসলামী ব্যাংককে দ্রুততম সময়ের মধ্যে স্বাভাবিক ব্যাংকিং কার্যক্রম ফিরিয়ে আনতে প্রয়োজনীয় পদক্ষেপ গ্রহণেরও নির্দেশ দেন।

  • নিত্যপণ্যের বাজার স্থিতিশীল রাখতে ৮ হাজার কোটি টাকার পণ্য কিনবে টিসিবি

    নিত্যপণ্যের বাজার স্থিতিশীল রাখতে ৮ হাজার কোটি টাকার পণ্য কিনবে টিসিবি

    নিত্যপ্রয়োজনীয় পণ্যের বাজার স্থিতিশীল রাখতে ২০২৬-২৭ অর্থবছরে প্রায় ৮ হাজার কোটি টাকার পণ্য কেনার পরিকল্পনা করেছে সরকারি বিপণন সংস্থা ট্রেডিং কর্পোরেশন অব বাংলাদেশ (টিসিবি)। ভোজ্যতেল, মসুর ডাল ও চিনির পাশাপাশি ছোলা, খেজুরও কিনবে সংস্থাটি।

    প্রাথমিকভাবে এসব পণ্যের প্রায় অর্ধেক দেশীয় এবং বাকি অর্ধেক আন্তর্জাতিক বাজার থেকে সংগ্রহের পরিকল্পনা রয়েছে টিসিবির। তবে আন্তর্জাতিক বাজার থেকে পণ্য সংগ্রহ তুলনামূলক বেশি প্রতিযোগিতামূলক ও নির্ভরযোগ্য হলে বিদেশ থেকে কেনার পরিমাণ বাড়ানো হতে পারে।

    সম্প্রতি এক সাক্ষাৎকারে টিসিবির চেয়ারম্যান ব্রিগেডিয়ার জেনারেল মোহাম্মদ ফয়সল আজাদ এসব তথ্য জানান।

    বাণিজ্য মন্ত্রণালয় সূত্রে জানা গেছে, নিত্যপণ্যের পর্যাপ্ত সরবরাহ নিশ্চিত করতে চলতি অর্থবছরের জন্য একটি ক্রয় পরিকল্পনা করেছে টিসিবি। এ পরিকল্পনার আওতায় স্থানীয় ও আন্তর্জাতিক উৎস থেকে ২২ কোটি লিটার ভোজ্যতেল, ২ লাখ ২০ হাজার মেট্রিক টন মসুর ডাল, ১ লাখ ১০ হাজার মেট্রিক টন চিনি, ১৪ হাজার মেট্রিক টন ছোলা এবং ৪ হাজার ৪০০ মেট্রিক টন খেজুর কেনা হবে।

    পণ্যের পর্যাপ্ত মজুত ও ভোক্তাদের মধ্যে নিরবচ্ছিন্ন সরবরাহ নিশ্চিত করতে মাসভিত্তিক চাহিদা, বরাদ্দ, গুদামে থাকা মজুত এবং পাইপলাইনে থাকা সরবরাহ নিয়মিত পর্যবেক্ষণ করছে টিসিবি।

    মজুত ব্যবস্থাপনা শক্তিশালী করতে গুদাম সক্ষমতাও বাড়ানোর উদ্যোগ নিয়েছে সংস্থাটি। বর্তমানে টিসিবির ৪০টি গুদাম রয়েছে। এর মধ্যে ৯টি নিজস্ব এবং ৩১টি ভাড়ায় নেওয়া। এসব গুদামের মোট ধারণক্ষমতা প্রায় ৪৮ হাজার ৩৭০ মেট্রিক টন। এর মধ্যে নিজস্ব গুদামের ধারণক্ষমতা ১৩ হাজার ৩৭১ মেট্রিক টন এবং ভাড়ার গুদামের ৩৪ হাজার ৯৯৯ মেট্রিক টন।

    চলমান কার্যক্রমের জন্য টিসিবির বর্তমান মজুত পরিস্থিতি সন্তোষজনক বলে জানিয়েছেন টিসিবির চেয়ারম্যান ফয়সল আজাদ। তিনি বলেন, নিত্যপণ্যের প্রাপ্যতা নিশ্চিত ও বাজার স্থিতিশীল রাখতে, বিশেষ করে সরকারি সহায়তায় পণ্য পাওয়া ভোক্তাদের জন্য ক্রয় ও মজুত ব্যবস্থাপনা জোরদার করা হচ্ছে।

    সরকারি ভর্তুকির ওপর নির্ভরতা কমাতেও কাজ করছে টিসিবি। প্রতিযোগিতামূলক দামে পণ্য কিনে কিছু পণ্য সামান্য মুনাফায় বিক্রির মাধ্যমে ভর্তুকি নির্ভরতা কমানোর পরিকল্পনা রয়েছে।

    ফয়সল আজাদ বলেন, বাজারের চাহিদার সঙ্গে আরো দ্রুত সাড়া দিতে সক্ষম একটি প্রতিষ্ঠান হিসেবে টিসিবিকে গড়ে তুলতে কাজ করছে সরকার। একই সঙ্গে নিত্যপণ্যের দাম নিয়ন্ত্রণ ও বাজার স্থিতিশীল রাখতে সংস্থাটির ভূমিকা বাড়ানো হচ্ছে।

    তিনি বলেন, টিসিবি বছরে প্রায় আড়াই লাখ মেট্রিক টন ভোজ্যতেল সরবরাহ করে, যা দেশের মোট বাজারের প্রায় ১৫ শতাংশ। তবে পরিবার পর্যায়ে এর কার্যকর বাজার অংশীদারত্ব আরো বেশি।

    ডাল ও চিনির ক্ষেত্রেও পরিবারের চাহিদার একটি উল্লেখযোগ্য অংশ টিসিবি সরবরাহ করে, যা এসব পণ্যের অস্বাভাবিক মূল্যবৃদ্ধি ঠেকাতে সহায়তা করে বলে জানান তিনি।

    পণ্যের তালিকাও বাড়াচ্ছে টিসিবি। ভোজ্যতেল, ডাল ও চিনির পাশাপাশি পরীক্ষামূলকভাবে সাবান, ডিটারজেন্ট ও লবণ বিক্রি শুরু হয়েছে। ভবিষ্যতে আটা, বিভিন্ন মসলা, মরিচ ও হলুদ যুক্ত করার পরিকল্পনা রয়েছে।

    ফয়সল আজাদ বলেন, এসব পণ্য নিয়মিত বাজারদরের চেয়ে কম দামে সরবরাহ করা হবে, তবে এর জন্য সরকারি ভর্তুকি দেওয়া হবে না।

    বর্তমানে টিসিবির প্রায় ৮০ লাখ স্মার্ট কার্ড অনুমোদিত হয়েছে। এর মধ্যে প্রায় ৭৫ লাখ কার্ড বিতরণ করা হয়েছে। বাকি সুবিধাভোগীদের আগামী পবিত্র ঈদুল ফিতরের আগে স্মার্ট কার্ড দেওয়ার আশা করা হচ্ছে।

    স্মার্ট কার্ড ব্যবস্থাকে একটি গতিশীল প্রক্রিয়া উল্লেখ করে তিনি বলেন, মৃত্যু, স্থানান্তর বা অন্য কোনো কারণে সুবিধাভোগীদের তালিকায় নতুন নাম যুক্ত, নাম বাদ বা পরিবর্তন হতে পারে।

    টিসিবি সরবরাহব্যবস্থাকে পুরোপুরি স্বয়ংক্রিয় করার দিকেও এগোচ্ছে। বর্তমানে ডিলাররা মোবাইল ফোন ব্যবহার করে স্মার্ট কার্ড স্ক্যান করেন। শিগগিরই বিক্রয়কেন্দ্রে পয়েন্ট অব সেল (পিওএস) মেশিন চালুর পরিকল্পনা রয়েছে, যাতে ভোক্তারা লেনদেনের রসিদ পান।

    পাশাপাশি স্মার্টফোন ব্যবহারকারীদের জন্য নতুন একটি মোবাইলভিত্তিক ব্যবস্থা তৈরি করা হচ্ছে। এর মাধ্যমে সুবিধাভোগীরা ডিজিটালভাবে তাদের স্মার্ট কার্ডের তথ্য দেখতে পারবেন এবং মোবাইল আর্থিক সেবা বা নগদে মূল্য পরিশোধ করতে পারবেন।

    ফয়সল আজাদ বলেন, টিসিবি এমন একটি ব্যবস্থা তৈরি করেছে, যার সঙ্গে প্রায় ২১টি ভিন্ন কর্মসূচি যুক্ত করা সম্ভব। ভবিষ্যতে অন্যান্য সরকারি সংস্থাও তাদের সুবিধাভোগীকেন্দ্রিক কর্মসূচি এই প্ল্যাটফর্মের সঙ্গে যুক্ত করতে পারবে।

    নিজস্ব গুদাম সক্ষমতা বাড়ানোর উদ্যোগের কথাও জানান তিনি। টিসিবি প্রায় ১০ হাজার মেট্রিক টন অতিরিক্ত মজুত সক্ষমতা তৈরি করতে চায়, যাতে ভাড়ার গুদামের ওপর নির্ভরতা কমে।

    তিনি বলেন, পণ্য ক্রয় বাড়ানো এবং বাজারে হস্তক্ষেপের পরিধি বাড়াতে হলে লজিস্টিক সক্ষমতা জোরদার করা গুরুত্বপূর্ণ।

    ভবিষ্যৎ কৌশল সম্পর্কে টিসিবির চেয়ারম্যান বলেন, নিত্যপ্রয়োজনীয় পণ্যের মান বজায় রেখে সাশ্রয়ী দামে তা ভোক্তাদের কাছে পৌঁছে দেওয়া এবং সরাসরি ভোক্তার চাহিদার ভিত্তিতে পণ্যের তালিকা বাড়ানোই সংস্থাটির লক্ষ্য।

    তিনি বলেন, নতুন কোনো পণ্য চালুর আগে তারা জরিপ করেন। ভোক্তারা কোন পণ্য প্রয়োজন বলে জানালে তা সরবরাহের চেষ্টা করা হয়। নতুন যুক্ত হওয়া পণ্য কেনা বাধ্যতামূলক নয় বলেও জানান তিনি। একই সঙ্গে তিনি বলেন, পণ্যের মানের সঙ্গে কোনো আপস করা হবে না।

  • আবারও বাড়ল স্বর্ণের দাম

    আবারও বাড়ল স্বর্ণের দাম

    দেশের বাজারে আবারও বেড়েছে স্বর্ণের দাম। প্রতি ভরিতে সর্বোচ্চ ১ হাজার ৬৩৩ টাকা পর্যন্ত বাড়িয়ে নতুন মূল্য নির্ধারণ করেছে বাংলাদেশ জুয়েলার্স অ্যাসোসিয়েশন (বাজুস)। নতুন নির্ধারিত দাম অনুযায়ী, ভালো মানের অর্থাৎ ২২ ক্যারেটের এক ভরি স্বর্ণের অলংকার কিনতে এখন গ্রাহককে গুনতে হবে ২ লাখ ৪৭ হাজার ৭৪৩ টাকা।

    মঙ্গলবার সকাল ১০টা থেকে স্বর্ণের এই নতুন দাম কার্যকর হয়েছে।

    বিজ্ঞপ্তিতে বাজুস জানায়, আজ সকাল ৯টায় বাজুসের মূল্য নির্ধারণ ও মূল্য পর্যবেক্ষণ সংক্রান্ত স্থায়ী কমিটির এক বৈঠকে এই দাম বাড়ানোর সিদ্ধান্ত নেওয়া হয়। নির্ধারিত মূল্যের সঙ্গে ভ্যাট যুক্ত করে এই অলংকারের খুচরা দাম ঠিক করা হয়েছে।

    নতুন মূল্য তালিকা অনুযায়ী, ভালো মানের অর্থাৎ ২২ ক্যারেটের প্রতি ভরি (১১.৬৬৪ গ্রাম) স্বর্ণালংকার আজ মঙ্গলবার থেকে বিক্রি হচ্ছে ২ লাখ ৪৭ হাজার ৭৪৩ টাকায়। গতকাল সোমবার পর্যন্ত এই মানের স্বর্ণের দাম ছিল ২ লাখ ৪৬ হাজার ১১০ টাকা।

    এর পাশাপাশি অন্যান্য মানের স্বর্ণের দামও বেড়েছে। নতুন দর অনুযায়ী, ২১ ক্যারেটের প্রতি ভরি স্বর্ণের দাম নির্ধারণ করা হয়েছে ২ লাখ ৩৬ হাজার ৬০৪ টাকা। ১৮ ক্যারেটের প্রতি ভরি স্বর্ণের এখন বিক্রি হচ্ছে ২ লাখ ৩ হাজার ১৮৭ টাকায় এবং সনাতন পদ্ধতির প্রতি ভরি স্বর্ণের নতুন দাম দাঁড়িয়েছে ১ লাখ ১৯৬৫ হাজার ৯২০ টাকা।

    তবে স্বর্ণের বাজারে ঊর্ধ্বমুখী প্রবণতা থাকলেও অপরিবর্তিত রাখা হয়েছে রুপার দাম। নতুন তালিকায় ২২ ক্যারেটের এক ভরি রুপার দাম ৫ হাজার ৪৮২ টাকা বহাল রয়েছে। এ ছাড়া ২১ ক্যারেটের প্রতি ভরি রুপা ৫ হাজার ২৪৯ টাকা, ১৮ ক্যারেটের প্রতি ভরি ৪ হাজার ৪৯১ টাকা এবং সনাতন পদ্ধতির প্রতি ভরি রুপা বিক্রি হচ্ছে ৩ হাজার ৩৮৩ টাকায়।

  • একীভূত পাঁচ ব্যাংকের গ্রাহকরা সেপ্টেম্বর থেকে প্রয়োজনীয় টাকা তুলতে পারবেন

    একীভূত পাঁচ ব্যাংকের গ্রাহকরা সেপ্টেম্বর থেকে প্রয়োজনীয় টাকা তুলতে পারবেন

    একীভূত পাঁচ ব্যাংকের আমানতকারীদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না বলে জানিয়েছেন বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমান। একই সঙ্গে আগামী ১ সেপ্টেম্বর থেকে আমানতকারীদের প্রয়োজন অনুযায়ী অর্থ উত্তোলনের সুযোগ দিতে ব্যাংকটিকে ব্যবস্থা নেওয়ার নির্দেশ দেওয়া হয়েছে।

    মঙ্গলবার বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমানের সঙ্গে সম্মিলিত ইসলামী ব্যাংকের চেয়ারম্যান কাজী শায়রুল হাসান ও ব্যবস্থাপনা পরিচালক আবেদুর রহমান সিকদার সাক্ষাৎ করেন। এ সময় বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান, ড. মো. কবির আহমেদ, মো. সরোয়ার হোসেন ও মো. আনিছুর রহমান উপস্থিত ছিলেন।

    সাক্ষাৎকালে গভর্নর সম্মিলিত ইসলামী ব্যাংকের চেয়ারম্যান ও ব্যবস্থাপনা পরিচালককে কয়েকটি বিষয়ে নির্দেশনা দেন। এর মধ্যে অন্যতম হলো আমানতকারীদের মুনাফা নিয়ে তৈরি হওয়া অস্পষ্টতা দূর করা। এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানিয়েছেন বাংলাদেশ ব্যাংক।

    সাক্ষাৎকালে গভর্নর বলেন, জাতীয় সংসদে অর্থমন্ত্রী আমানতকারীদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না বলে ঘোষণা দিলেও এ বিষয়ে আমানতকারীদের মধ্যে কিছুটা অস্পষ্টতা রয়েছে। তাই সম্মিলিত ইসলামী ব্যাংকের সব আমানতকারীকে স্পষ্টভাবে জানাতে হবে যে, তাঁদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না।

    বাংলাদেশ ব্যাংক জানিয়েছে, গত ২৯ ডিসেম্বর ঘোষিত স্কিম অনুযায়ী ইতোমধ্যে আমানতকারীদের অর্থ ফেরত দেওয়া হচ্ছে। পাশাপাশি আগামী ১ সেপ্টেম্বর থেকে ব্যক্তিশ্রেণির আমানতকারীরা তাঁদের আল-ওয়াদিয়াহ চলতি হিসাব, মুদারাবা সঞ্চয়ী হিসাব ও মুদারাবা মেয়াদি আমানতের মূল অর্থের নির্ধারিত অংশের বাইরে প্রয়োজন অনুযায়ী অর্থ উত্তোলনের সুযোগ পাবেন। এ বিষয়ে ব্যাংককে প্রয়োজনীয় ব্যবস্থা নিতে নির্দেশ দেওয়া হয়েছে।

    এদিকে ৩৫ হাজার কোটি টাকা মূলধন নিয়ে যাত্রা শুরু করা সম্মিলিত ইসলামী ব্যাংককে দ্রুততম সময়ের মধ্যে স্বাভাবিক সব ব্যাংকিং কার্যক্রম শুরু করার প্রয়োজনীয় পদক্ষেপ নিতে বলা হয়েছে।

    বাংলাদেশ ব্যাংকের নির্দেশনায় বলা হয়েছে, দেশের সবচেয়ে বড় এবং একমাত্র সরকারি মালিকানাধীন ইসলামী ব্যাংক হিসেবে ব্যাংকটিকে দ্রুত স্বাভাবিক ব্যাংকিং কার্যক্রমে ফিরতে হবে।

  • আজকের মুদ্রার বিনিময় হার 

    আজকের মুদ্রার বিনিময় হার 

    দেশের অভ্যন্তরীণ বাজারে মার্কিন ডলারসহ অন্যান্য প্রধান বৈদেশিক মুদ্রার নতুন বিনিময় হার প্রকাশ করেছে বাংলাদেশ ব্যাংক।

    আজ সোমবার (২৪ আগস্ট) কেন্দ্রীয় ব্যাংকের পক্ষ থেকে জানানো হয়েছে, আন্তঃব্যাংক লেনদেনের চাহিদা ও জোগানের ওপর ভিত্তি করেই টাকার এই মান নির্ধারিত হয়েছে।

    মুদ্রাকেনাবেচা
    মার্কিন ডলার১২২.৫০০০১২২.৫৮০০
    ইউরো১৪৩.০৬৭৭১৪৩.১৭৩৪
    ব্রিটিশ পাউন্ড১৬৭.০০৪২১৬৭.১৫০১
    অস্ট্রেলিয়ান ডলার৮৭.৮২০৩৮৭.৯৫১১
    জাপানি ইয়েন০.৭৭০৬০.৭৭১৩
    কানাডিয়ান ডলার৮৮.৯৬৮০৮৯.০৫৮৪
    সুইডিশ ক্রোনা১২.৯৩৭৪১২.৯৪৯৯
    সিঙ্গাপুর ডলার৯৬.৪৫৬৭৯৬.৫৭২৯
    চীনা ইউয়ান১৮.২২৫৬১৮.২৪৩০
    ভারতীয় রুপি১.২৭৯৯১.২৮১০
    শ্রীলঙ্কান রুপি২.৬৮৭২২.৬৮৯৮

    বাংলাদেশ ব্যাংকের ঘোষিত দরের চেয়ে খোলাবাজারে মুদ্রার দাম কিছুটা বেশি থাকে। বৈদেশিক মুদ্রার এই বিনিময় হারের ওপরই নির্ভর করে দেশের ব্যবসা-বাণিজ্যের খরচ।

  • পরিচালকদের ২ লাখ কোটি টাকা ঋণে ৪২ ব্যাংকের হাঁসফাঁস

    পরিচালকদের ২ লাখ কোটি টাকা ঋণে ৪২ ব্যাংকের হাঁসফাঁস

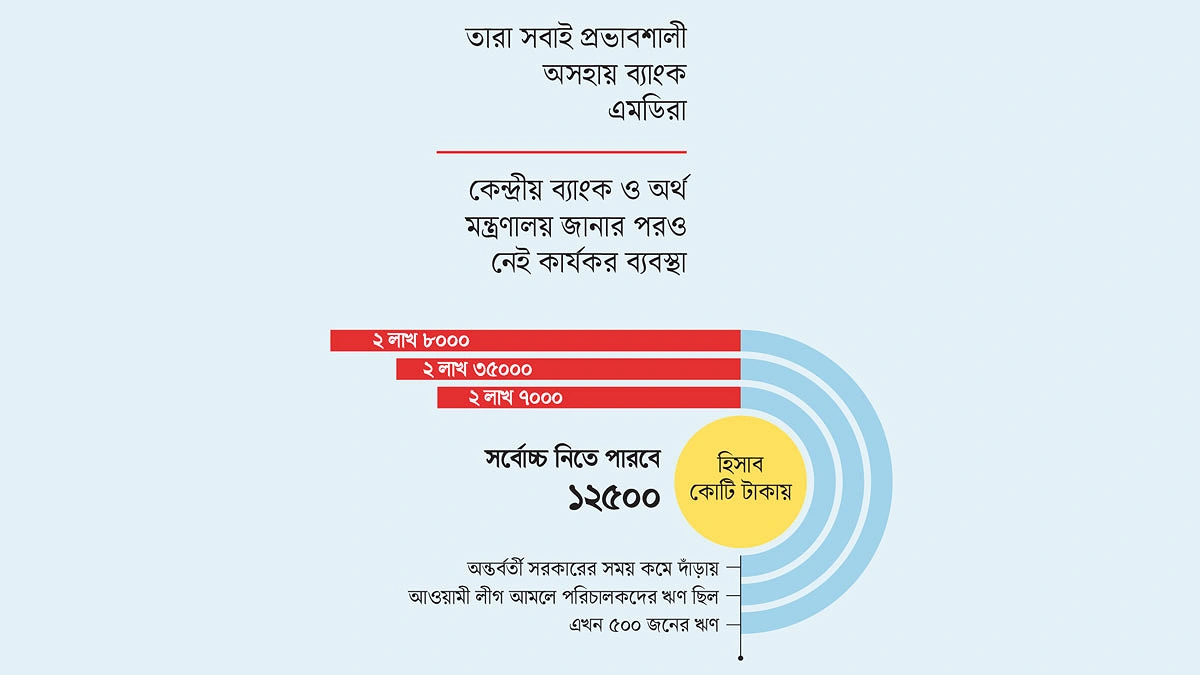
    তারা সবাই বেসরকারি ব্যাংকের পরিচালক। বেশ প্রভাবশালী। সংখ্যায় ৫০০। বিধিবিধানের তোয়াক্কা করেন না। প্রভাব খাটিয়ে ঋণ নিয়েছেন ২ লাখ ৮ হাজার কোটি টাকা। কেউ কেউ মাঝেমধ্যে কিস্তি দেন, আবার অনেকে দেনই না। আইনের নানা ফাঁকফোকরে সামান্য টাকা জমা দিয়ে খেলাপি থেকে নিজেকে মুক্ত রাখেন। এরপর আবার ঋণ নেন। বেড়ে যায় এর অঙ্ক। তাদের দাপট সব সরকারেই। কিছুটা কমেছিল অন্তর্বর্তী সরকারের আমলে। এরপর আবার লাগামহীন। অসহায় ব্যাংক এমডিরা (ব্যবস্থাপনা পরিচালক)। এমনকি সবকিছু জানে কেন্দ্রীয় ব্যাংক ও অর্থ মন্ত্রণালয়ও। কিন্তু নেই কার্যকর ব্যবস্থা। শুধু তা-ই নয়, প্রকাশ হওয়া সরকারি প্রতিবেদনে এখন আর থাকে না এসব ঋণের তথ্য। বাংলাদেশ ব্যাংকের সংশ্লিষ্ট কর্মকর্তাদের সঙ্গে কথা বলে এবং পরিচালকদের ঋণের নথি বিশ্লেষণ করে পাওয়া গেছে এমন চাঞ্চল্যকর তথ্য।

    কেন্দ্রীয় ব্যাংকের তথ্য বলছে, বিধান অনুযায়ী, একজন পরিচালক একটি ব্যাংকের শেয়ার কিনতে পারেন ২ থেকে ১০ শতাংশ পর্যন্ত। বর্তমান ব্যাংকগুলোর পরিশোধিত মূলধন সাধারণত ৫০০ কোটি টাকা। সেই হিসাবে সর্বোচ্চ ৫০ কোটি টাকা মূল্যের শেয়ার নিতে পারবেন। আর যেকোনো ব্যাংক থেকে পরিচালকের ঋণ নেওয়ার সীমা হচ্ছে নিজস্ব শেয়ারের সর্বোচ্চ ৫০ শতাংশ। অর্থাৎ ২৫ কোটি টাকার বেশি ঋণ নিতে পারবেন না। ৪২টি বেসরকারি ব্যাংকের ৫০০ পরিচালক যদি ঋণ নিয়ে থাকেন, এর অঙ্ক দাঁড়াবে সর্বোচ্চ ১২ হাজার ৫০০ কোটি টাকা। যদিও এ মুহূর্তে পরিচালকদের ঋণের অঙ্ক দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটি টাকা, যা সম্পূর্ণ বেআইনি— এমন মন্তব্য বিশেষজ্ঞদের।

    তাদের অভিমত, পরিচালকদের একটি বড় অংশ কৌশলে নিজের ব্যাংক ছাড়াও অন্য ব্যাংক থেকে মোটা অঙ্কের ঋণ নিয়েছেন। যার সর্বোচ্চ রেকর্ড সৃষ্টি হয়েছিল আওয়ামী লীগ আমলে। তখন (২০২৪ সালের জুন পর্যন্ত) ব্যাংক পরিচালকদের ঋণ ছিল ২ লাখ ৩৫ হাজার কোটি টাকা। আর অন্তর্বর্তী সরকারের আমলে (২০২৫ সালের ডিসেম্বর পর্যন্ত) পরিচালকদের ঋণ কমে দাঁড়ায় ২ লাখ ৭ হাজার কোটি; কিন্তু ২০২৫ সালের জুন থেকে ফের ঊর্ধ্বমুখী হয় ঋণের ধারা, যা বর্তমান সরকার গঠনের পর গত জুনে মাত্র ৪২টি ব্যাংকের কাছে ঋণ দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটি টাকা।

    বাণিজ্যিক ব্যাংকের অন্তত ১২ জন এমডি প্রায় একই ধরনের তথ্য দিয়ে আগামীর সময়কে বললেন, ব্যাংকের পরিচালকদের ঋণ বিতরণ ও তার ব্যবহারে জবাবদিহি নিশ্চিত করতে পারছে না ব্যাংকগুলো। এই পরিচালকরা ব্যবসায়ী, তারাই আবার ব্যাংকের উদ্যোক্তা। নির্বিঘ্নে ঋণ নেন ও খেলাপি হন, আবার কৌশলে ঋণও নেন। এ যেন একরকম ‘স্থায়ী সংস্কৃতি’ হয়ে দাঁড়িয়েছে, যা অবৈধ হওয়ার পরও চলছে বছরের পর বছর। এটা ব্যাংক ও অর্থনীতির জন্য মারাত্মক ক্ষতিকর। কেন্দ্রীয় ব্যাংক পরিচালকদের ঋণ ও খেলাপির বিষয়ে নজর দিচ্ছে না। আইন থাকার পরও পরিচালকরা ঋণ পরিশোধ করছেন না। এরপরও বাধ্য হয়েই নির্বাহীরা অসহায়ভাবে পরিচালকদের ঋণ অনুমোদন করেন। এতে স্পষ্ট অনুমান করা যায়, দেশের আইনের চেয়ে শক্তিশালী ব্যাংক পরিচালকরা। তাদের হাতে বাড়তি ঋণ থাকায় অন্যরা ঋণ পাচ্ছেন না। এর সমাধান হতে পারে একমাত্র রাজনৈতিক সদিচ্ছায়।

    এ বিষয়ে জানতে চাইলে সাবেক অন্তর্বর্তী সরকারের অর্থ উপদেষ্টা ও বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদ আগামীর সময়কে বললেন, ‘ব্যাংক পরিচালক স্বাভাবিকভাবে প্রভাবশালী। তাদের কাছে অনেক ঋণ আটকা। এই বিপুল পরিমাণ ঋণ আদায়ে মূল দায়িত্ব পালন করতে হবে ব্যাংককে। পরিচালক হলে সব মাফ করতে হবে, তা নয়। আর ব্যাংকের প্রধান নির্বাহীর কাজ হবে অসহায়ত্ব না দেখিয়ে ব্যাংকের চেয়ারম্যানের সঙ্গে কথা বলা। সেখানে সমাধান না পাওয়া গেলে ঋণ আদায়ে উপায় চাইতে হবে বাংলাদেশ ব্যাংকের কাছে। বাংলাদেশ ব্যাংক চাইলে উপায় বের করতে পারে। তখন একটা ফলাফল আসবে। সেখানে তো সব ক্ষমতা দেখানো বা চর্চা করা যায় না।’

    পরিচালকদের ঋণের খোঁজ নিয়ে জানা গেছে, ব্যাংক খাতে সংকটের শুরুটা ২০১৩ সালে। ওই সময় রাজনৈতিক বিবেচনায় অন্তত ৯টি ব্যাংক অনুমোদন পায়। এসব ব্যাংকের অধিকাংশ পরিচালক ২০১৪ সালে আওয়ামী লীগ সরকার গঠনের পর ব্যাংকে অবৈধ প্রভাব বিস্তার শুরু করেন। যদিও এস আলম, সালমান এফ রহমান, নজরুল ইসলাম মজুমদার, জয়নুল হক সিকদার চক্র আরও আগে থেকে ব্যাংক খাতে মাফিয়া হিসেবে পরিচিতি পায়। তবে ২০১৭ সালে এস আলমের ইসলামী ব্যাংক জবরদখলের মাধ্যমে ব্যাংক লুটপাটের শঙ্কা সৃষ্টি হয়। তখন থেকে ব্যাংক পরিচালকরাও বেপরোয়া হতে থাকেন। এক পরিসংখ্যানে দেখা গেছে, ২০১৬ সালে পরিচালকদের ঋণ ছিল মাত্র ৯০ হাজার কোটি টাকা, যা ১০ বছর পর গত জুনে গিয়ে দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটিতে।

    তথ্য অনুযায়ী, নিজ ব্যাংকের পরিচালকদের ঋণ দেওয়া ব্যাংকগুলোর মধ্যে উল্লেখযোগ্য হলো— পূবালী, ইউনাইটেড কমার্শিয়াল, ব্যাংক এশিয়া, শাহ্‌জালাল ইসলামী, ডাচ্‌-বাংলা, প্রাইম, ঢাকা ব্যাংক, ব্যাংক এশিয়া, সাউথইস্ট, ব্র্যাক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, এবি ব্যাংক, স্ট্যান্ডার্ড ব্যাংক, প্রিমিয়ার, সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স (এসবিএসি)।

    এ ছাড়া অন্য ব্যাংকের পরিচালকদের ঋণ দিয়েছে এমন ব্যাংকের মধ্যে উল্লেখযোগ্য হলো— পূবালী, ইউনাইটেড কমার্শিয়াল, শাহ্‌জালাল ইসলামী, ডাচ্‌-বাংলা, প্রাইম, ঢাকা ব্যাংক, ব্যাংক এশিয়া, সাউথইস্ট, ব্র্যাক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স।

    সম্প্রতি বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমানের সঙ্গে ব্যাংক মালিকদের সংগঠন বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকস (বিএবি) নেতারা সাক্ষাৎ করেন। তখন খেলাপি আদায়ে দ্রুত ব্যবস্থা নেওয়ার তাগিদ দেন গভর্নর। পাশাপাশি পরিচালকদের ঋণ নেওয়ার বিষয়টি নজরে আনেন। এক্ষেত্রে ব্যাংক পরিচালনায় নীতিমালা যথাযথভাবে মেনে চলার নির্দেশ দিয়েছেন তিনি।

    এ প্রসঙ্গে বিএবির প্রধান ও ঢাকা ব্যাংকের চেয়ারম্যান আব্দুল হাই সরকার আগামীর সময়কে বলেছেন, ‘এখন ব্যাংক ব্যবস্থাপনায় পরিবর্তন এসেছে। পরিচালকরা ব্যাংক খাতের উন্নয়নে সাধ্যমতো চেষ্টা করে যাচ্ছেন। ঋণ ব্যবস্থাপনা নিয়ম অনুযায়ী চলছে। যথাযথ নিয়ম মেনে যাচাই-বাছাই করেই ঋণ বিতরণ করা হয়। সেক্ষেত্রে পরিচালকদের ঋণ পেতে কোনো সমস্যা হওয়ার কথা নয়। ঋণ পাওয়া তো দোষের কিছু নয়। ব্যাংক কোম্পানি আইনে সেটি সুনির্দিষ্টভাবে বলা আছে।’

    বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মোস্তফা কে মুজেরী বলেছেন, ‘ব্যাংক পরিচালকরা প্রয়োজনে ঋণ নিতে পারেন। তারাও সাধারণ গ্রাহকের মতো শর্ত ও বন্ধকি সম্পদ রেখে ঋণ নেবেন। ব্যাংকের উচিত ঋণের মানদণ্ড মেনে চলা। কোনো বাড়তি সুযোগ-সুবিধা দেওয়া উচিত নয়। আর বিশেষ যোগসাজশ বা আঁতাতের মাধ্যমে শর্ত মেনে ঋণ বিতরণ না করলে আগের মতো সংকট দেখা দেবে, যা এখনো রয়ে গেছে। মানুষের আস্থা কমে গেছে ব্যাংকের ওপর। এখন সময় এসে গেছে এরকম অপসংস্কৃতি থেকে বের হওয়ার। কেননা, চিহ্নিত কিছু গোষ্ঠী ব্যাংক থেকে টাকা হাতিয়ে নিয়েছে। তারাই আবার ব্যাংকের মালিক। আর ব্যাংক পরিদর্শনে যা আসবে, সে অনুযায়ী ব্যবস্থা নেওয়া নিয়ন্ত্রক সংস্থার দায়িত্ব।’

    বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেছেন, ‘ব্যাংক পরিচালকরা প্রয়োজনে ঋণ নিতে পারেন। কিন্তু সীমা অতিক্রম করার সুযোগ নেই। এত টাকার ঋণ মালিকদের কাছে গেল কীভাবে? নিয়ম অনুযায়ী তাদের কাছে এত টাকা থাকার সুযোগ আছে কি না, তা খতিয়ে দেখা উচিত। আর খেলাপিরা তো পরিচালক থাকতে পারেন না। ব্যাংকগুলো কেন ব্যবস্থা নেয় না। এভাবে কতদিন চলবে। এর একটা সুরাহা দরকার।’

    অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের (এফআইডি) সচিব নাজমা মোবারেক বলেছেন, ‘বাংলাদেশ ব্যাংক মূলত সব ব্যাংকের নিয়ন্ত্রক সংস্থা। অর্থাৎ ব্যাংক পরিচালনা, নজরদারি, পরিচালক ঋণ— সবই দেখভাল করবে বাংলাদেশ ব্যাংক। আমরা বেসরকারি ব্যাংকের পরিচালকদের ঋণ দেখি না। তাদের ঋণের তথ্য আমাদের কাছে আসে না। তবে বাংলাদেশ ব্যাংক যদি চায়, আমরা আইন মেনে ব্যবস্থা নিতে নির্দেশ দেব।’
  • নজরে মার্চেন্ট ব্যাংক

    নজরে মার্চেন্ট ব্যাংক

    প্রায় তিন দশকের পুরনো বিধিমালাকে সময়োপযোগী ও আন্তর্জাতিক মানের করার উদ্যোগ নিয়েছে নিয়ন্ত্রক সংস্থা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি)। বিশেষ করে, মার্চেন্ট ব্যাংকগুলোর যোগ্যতা-অযোগ্যতাসহ লাইসেন্সিং শর্ত, কার্যক্রম ও ফিডুশিয়ারি দায়িত্ব নির্ধারণের ওপর বিশেষ গুরুত্ব দেওয়া হবে। এ লক্ষ্যে ‘সিকিউরিটিজ ও এক্সচেঞ্জ কমিশন (মার্চেন্ট ব্যাংকার ও পোর্টফোলিও ম্যানেজার) বিধিমালা, ১৯৯৬’ হালনাগাদ করতে চার সদস্যের কমিটি গঠন করেছে কমিশন।

    সম্প্রতি আইন বিভাগের সিএমআরআরসি ডিপার্টমেন্ট থেকে একটি আদেশ জারি হয়েছে। বর্তমান প্রেক্ষাপটে মার্চেন্ট ব্যাংক ও পোর্টফোলিও ম্যানেজারদের কার্যক্রমকে আরও আধুনিক, স্বচ্ছ ও ঝুঁকিভিত্তিক কাঠামোর আওতায় আনতে নেওয়া হয়েছে এ উদ্যোগ।

    এ বিষয়ে বিএসইসির নির্বাহী পরিচালক ও মুখপাত্র মো. আবুল কালাম আগামীর সময়কে বলেছেন, ১৯৯৬ সালের বিধিমালাটি অনেক পুরনো। বর্তমান প্রেক্ষাপটে যেসব আপডেট প্রয়োজন, সেগুলো করা হবে। জাতীয় ও আন্তর্জাতিক পর্যায়ে মার্চেন্ট ব্যাংকারের লাইসেন্সিংয়ের শর্ত, কার্যক্রম এবং যোগ্যতা-অযোগ্যতার বিষয়গুলো কী হওয়া উচিত, সেগুলোও বিবেচনায় নেওয়া হচ্ছে। এখানে মূল বিষয় হলো মার্চেন্ট ব্যাংকারদের যোগ্যতা-অযোগ্যতা নির্ধারণ। বিশেষ করে, যেসব প্রতিষ্ঠানকে ফুল-ফ্লেজড মার্চেন্ট ব্যাংকার বলা হচ্ছে, তাদের কার্যক্রম এবং বিনিয়োগকারীদের প্রতি ফিডুশিয়ারি ডিউটি বা বিশ্বস্ততার দায়িত্ব বিবেচনায় নিয়েই বিধিমালা হালনাগাদ করা হবে।

    বিএসইসি সূত্রে জানা গেছে, বিধিমালাটি হালনাগাদ করতে গঠিত কমিটির আহ্বায়ক বিএসইসির পরিচালক মো. মাহমুদুল হক। কমিটির অন্য সদস্যরা হলেন অতিরিক্ত পরিচালক মোহাম্মদ গোলাম কিবরিয়া, সহকারী পরিচালক অমিত কুমার সাহা এবং সহকারী পরিচালক মেহরান আলী (সদস্য সচিব)। কমিটিকে ৩০ কার্যদিবসের মধ্যে বিধিমালার প্রয়োজনীয় সংশোধনী প্রস্তাবসহ প্রতিবেদন জমা দিতে বলা হয়েছে কমিশনের কাছে।

    সূত্র বলছে, নতুন কাঠামোয় মার্চেন্ট ব্যাংকার হিসেবে লাইসেন্স পাওয়ার যোগ্যতা-অযোগ্যতা, আর্থিক সক্ষমতা, পেশাগত দক্ষতা, ঝুঁকি ব্যবস্থাপনা ও পরিচালন সক্ষমতার মানদণ্ড স্পষ্ট করা হবে। বিশেষ করে, ফুল-ফ্লেজড মার্চেন্ট ব্যাংকারদের কার্যক্রম এবং বিনিয়োগকারীদের প্রতি ফিডুশিয়ারি দায়িত্ব কী হবে, তা গুরুত্বের সঙ্গে নির্ধারণের সুযোগ রয়েছে। গ্রাহকের অর্থ ও সম্পদ ব্যবস্থাপনা, স্বার্থের সংঘাত, তথ্যের গোপনীয়তা, বিনিয়োগকারীর স্বার্থ রক্ষা এবং দায়িত্ব পালনে ব্যর্থতার ক্ষেত্রে জবাবদিহির কাঠামো শক্তিশালী করা যেতে পারে।

    পাশাপাশি ইস্যু ব্যবস্থাপনা, আন্ডাররাইটিং ও পোর্টফোলিও ব্যবস্থাপনার সঙ্গে করপোরেট বন্ড, সুকুক, এসএমই তালিকাভুক্তি এবং বিভিন্ন কাঠামোবদ্ধ আর্থিক পণ্যে কোন ধরনের মার্চেন্ট ব্যাংকার কী কার্যক্রম পরিচালনা করতে পারবে, তা স্পষ্ট করার সুযোগ রয়েছে। এতে প্রতিষ্ঠানভেদে সক্ষমতা ও ঝুঁকি বিবেচনায় কার্যক্রম অনুমোদন সম্ভব হবে। যোগ্য প্রতিষ্ঠানকে কাজের সুযোগ দিয়ে দুর্বল প্রতিষ্ঠানের ক্ষেত্রে আগাম নিয়ন্ত্রক ব্যবস্থা নেওয়া যাবে। ফলে বিনিয়োগকারী সুরক্ষা, পেশাগত মান ও বাজারের শৃঙ্খলা হবে শক্তিশালী।

    তথ্য বলছে, বর্তমানে কার্যকর ১৯৯৬ সালের বিধিমালাটি মূলত সেই সময়ের শেয়ারবাজারের কাঠামোকে সামনে রেখে তৈরি। এরপর বাজারের আকার, বিনিয়োগের ধরন ও প্রযুক্তিনির্ভর কার্যক্রমে বড় পরিবর্তন এসেছে। বিভিন্ন সময়ে সংশোধন আনা হলেও বিএসইসির ওয়েবসাইটে থাকা সংস্করণটি সর্বশেষ ২০২১ সালের ২৪ আগস্ট পর্যন্ত হালনাগাদ করা হয়েছিল। বর্তমান বাস্তবতা, নতুন আর্থিক পণ্য এবং পরিবর্তিত ঝুঁকি ব্যবস্থাপনার সঙ্গে বিধিমালাটি আরও সামঞ্জস্যপূর্ণ করার প্রয়োজন।

    নতুন বিধিমালা কার্যকর হলে মার্চেন্ট ব্যাংকারদের লাইসেন্সিং ও কার্যক্রমের সীমা স্পষ্ট হবে। বিনিয়োগকারীর অর্থ ব্যবস্থাপনায় দায়িত্ব ও জবাবদিহি বাড়বে। দুর্বল প্রতিষ্ঠানের বিরুদ্ধে দ্রুত ব্যবস্থা নেওয়া এবং সক্ষম প্রতিষ্ঠানকে নতুন আর্থিক পণ্যে কাজের সুযোগ দেওয়ার পথ তৈরি হবে।

  • বাংলা কিউআরে দৈনিক লেনদেন ১১০ কোটি টাকা ছাড়াল

    বাংলা কিউআরে দৈনিক লেনদেন ১১০ কোটি টাকা ছাড়াল

    দেশে বাংলা কিউআরের মাধ্যমে ডিজিটাল লেনদেন দ্রুত বাড়ছে। ‘এক দেশ, এক কিউআর’ ব্যবস্থা চালুর পর গত এক সপ্তাহে বাংলা কিউআরে দৈনিক গড় লেনদেনের সংখ্যা প্রায় দ্বিগুণ হয়েছে। একই সময়ে লেনদেনের আর্থিক পরিমাণ বেড়েছে প্রায় তিন গুণ।

    রোববার (২৩ আগস্ট) এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানানো হয়।

    এতে বলা হয়, ‘এক দেশ, এক কিউআর’ উদ্যোগের আওতায় গত ১ জুলাই থেকে দেশে বিভিন্ন ধরনের নিজস্ব কিউআর কোডের পরিবর্তে একটি একক বাংলা কিউআর ব্যবহার বাধ্যতামূলক করা হয়েছে।

    জুলাইয়ের শুরুতে বাংলা কিউআরের মাধ্যমে দৈনিক গড়ে প্রায় ১ লাখ ৭৮ হাজার লেনদেন হতো। এসব লেনদেনে প্রতিদিন গড়ে প্রায় ৩৭ কোটি ৩৩ লাখ টাকার লেনদেন সম্পন্ন হয়।

    তবে গত এক সপ্তাহে দৈনিক গড় লেনদেনের সংখ্যা বেড়ে প্রায় ৩ লাখ ৩ হাজারে দাঁড়িয়েছে একই সময়ে দৈনিক গড় লেনদেনের পরিমাণ বেড়ে হয়েছে প্রায় ১১০ কোটি ৩৮ লাখ টাকা।

    বাংলা কিউআর ব্যবহারকারী ব্যবসায়ীর সংখ্যাও উল্লেখযোগ্যভাবে বেড়েছে। ২১ জুলাই পর্যন্ত বাংলা কিউআর ব্যবহারকারী ব্যবসায়ীর সংখ্যা প্রায় ১৬ লাখ থাকলেও তা বেড়ে এখন ৩০ লাখ ছাড়িয়েছে।

    বাংলা কিউআর সেবা সম্প্রসারণে বেসরকারি বাণিজ্যিক ব্যাংকের পাশাপাশি রাষ্ট্রায়ত্ত ব্যাংকগুলোও কাজ করছে।

    সংশ্লিষ্টরা বলছেন, বাংলা কিউআরের ব্যবহার বাড়ার ফলে দেশে ডিজিটাল লেনদেনের বিস্তার আরও দ্রুত হবে। এর মাধ্যমে সহজ, কার্যকর ও অন্তর্ভুক্তিমূলক ডিজিটাল পেমেন্ট ব্যবস্থা গড়ে ওঠার সুযোগ তৈরি হবে।