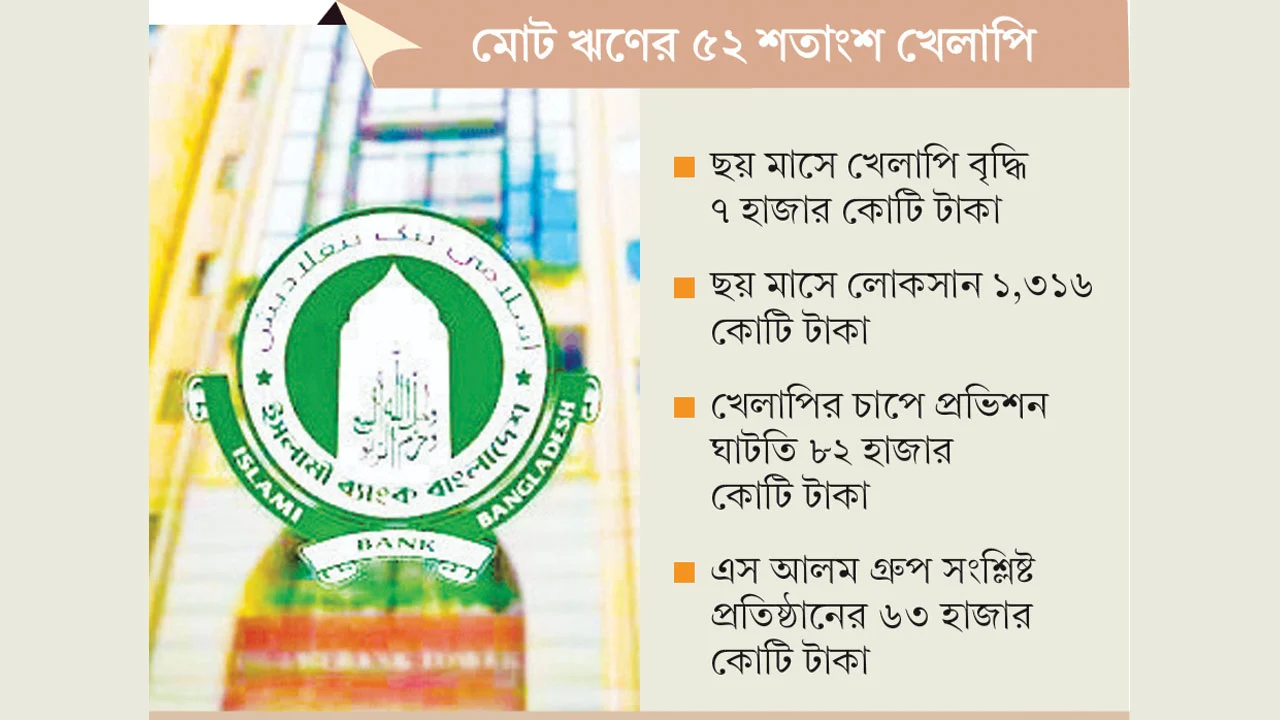
নতুন করে আস্থার সংকট ও আমানত উত্তোলনের চাপের মধ্যে ইসলামী ব্যাংক বাংলাদেশের আর্থিক অবস্থার আরো অবনতি হয়েছে। চলতি বছরের জুন শেষে ব্যাংকটির খেলাপি ঋণের পরিমাণ বেড়ে দাঁড়িয়েছে প্রায় ৯৯ হাজার কোটি টাকা, যা মোট ঋণের ৫২.১৪ শতাংশ। দেশের ব্যাংক খাতে এটিই এখন সর্বোচ্চ খেলাপি ঋণের পরিমাণ।
এক সময় দেশের অন্যতম শক্তিশালী ব্যাংক হিসেবে পরিচিত ইসলামী ব্যাংকের খেলাপি ঋণের বড় অংশই এস আলম গ্রুপ ও তাদের সঙ্গে প্রত্যক্ষ বা পরোক্ষভাবে যুক্ত বিভিন্ন প্রতিষ্ঠানের। ব্যাংকটির নিয়ন্ত্রণে থাকা সময়ে নামে-বেনামে বিপুল অঙ্কের ঋণ দেওয়া, প্রকৃত ঋণচিত্র গোপন রাখা এবং পরে এসব ঋণ আদায় না হওয়ায় ব্যাংকটি এখন বড় ধরনের আর্থিক সংকটে পড়েছে।
বিপুল খেলাপি ঋণের প্রভাবে ব্যাংকটির প্রভিশন ঘাটতি বেড়ে ৮২ হাজার কোটি টাকার বেশি হয়েছে। প্রকৃত হিসাবে মূলধন ঘাটতিও প্রায় ৯০ হাজার কোটি টাকা। একইসঙ্গে চলতি বছরের প্রথম ৬ মাসে ব্যাংকটির নিট লোকসান দাঁড়িয়েছে প্রায় ১,৩১৬ কোটি টাকা। তারল্য সংকট, ব্যবসা কমে যাওয়া এবং আয় কমে যাওয়ার কারণে সামনে ব্যাংকটির আর্থিক চাপ আরো বাড়ার আশঙ্কা করছেন সংশ্লিষ্টরা।
ব্যাংকের আর্থিক তথ্য পর্যালোচনায় দেখা যায়, ২০২৪ সালের জুন পর্যন্ত ইসলামী ব্যাংকের খেলাপি ঋণ ছিল মাত্র ৭,৭২৪ কোটি টাকা, যা মোট ঋণের ৪.৪২ শতাংশ। কিন্তু ওই বছরের রাজনৈতিক পটপরিবর্তনের পর ব্যাংকটির প্রকৃত ঋণচিত্র যাচাইয়ের উদ্যোগ নেওয়া হলে খেলাপি ঋণের পরিমাণ দ্রুত বাড়তে শুরু করে।
২০২৪ সালের সেপ্টেম্বর শেষে খেলাপি ঋণ বেড়ে দাঁড়ায় ১৭,৭৫২ কোটি টাকা বা মোট ঋণের ১০,৮৩ শতাংশ। ওই বছরের ডিসেম্বর শেষে তা আরো বেড়ে ৩২,৮১৭ কোটি টাকা বা ২১ শতাংশ হয়।
২০২৫ সালের মার্চ শেষে খেলাপি ঋণ দাঁড়ায় ৪৭,৬১৮ কোটি টাকা বা ২৭.৩৮ শতাংশ। মাত্র ৩ মাসের ব্যবধানে জুন শেষে তা এক লাফে বেড়ে ১ লাখ ২,৭৪৯ কোটি টাকায় পৌঁছায়। তখন ব্যাংকটির মোট ঋণের ৫৬.৫৭ শতাংশই খেলাপি হয়ে পড়ে।
পরবর্তী সময়ে খেলাপি ঋণ আরো বেড়ে ২০২৫ সালের সেপ্টেম্বর শেষে দাঁড়ায় ১ লাখ ৬.২৭৫ কোটি টাকা বা ৫৮.২৪ শতাংশ। পরে বিভিন্ন নীতি সহায়তা ও ঋণ পুনঃতফসিলের সুবিধায় ডিসেম্বর শেষে খেলাপি ঋণ কমে ৯২,১১৫ কোটি টাকায় নামে।
সংশ্লিষ্টরা বলছেন, বছরের শেষ প্রান্তিকে ব্যাংকগুলো সাধারণত ঋণ আদায়ে বিশেষ জোর দেয়। পাশাপাশি বিভিন্ন নীতি সুবিধা ও পুনঃতফসিলের মাধ্যমে কিছু ঋণ নিয়মিত দেখানো হয়। এর ফলে ডিসেম্বর শেষে খেলাপি ঋণের পরিমাণ সাময়িকভাবে কমে আসে।
তবে চলতি বছরের মার্চ প্রান্তিকে আবারও বাড়তে শুরু করে খেলাপি ঋণ। মার্চ শেষে তা দাঁড়ায় ৯৫.৬২৯ কোটি টাকা। জুন শেষে আরো ৩.২৮৬ কোটি টাকা বেড়ে খেলাপি ঋণ দাঁড়িয়েছে ৯৮.৯১৫ কোটি টাকায়।
ব্যাংক কর্মকর্তারা বলছেন, অতীতে দেওয়া বড় অঙ্কের বিতর্কিত ঋণের প্রকৃত চিত্র বেরিয়ে আসা, পুনঃতফসিল করা ঋণ আবার খেলাপিতে পরিণত হওয়া এবং ঋণ আদায়ে ধীরগতির কারণেই খেলাপি ঋণ কমানো যাচ্ছে না। এর সঙ্গে নতুন করে তারল্য ও আস্থার সংকট যুক্ত হওয়ায় ব্যাংকটির স্বাভাবিক ব্যবসাও ক্ষতিগ্রস্ত হচ্ছে।
ইসলামী ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক জামাল উদ্দিন মজুমদার বলেন, মূলত ঋণগ্রহীতাদের পেমেন্ট বিহেভিয়ারের কারণেই এখন খেলাপি ঋণ বাড়ছে। বিভিন্ন কারণে অনেক গ্রাহক নির্ধারিত সময়ে যেভাবে কিস্তি পরিশোধ করার কথা, সেভাবে করতে পারছেন না। একটি বা একাধিক কিস্তি বকেয়া হলে নিয়ম অনুযায়ী ওই ঋণকে শ্রেণিকৃত করা হচ্ছে।
তিনি বলেন, আগে যেসব ঋণ পুনঃতফসিল বা অন্য ব্যবস্থায় নিয়মিত করা হয়েছিল, সেসব ঋণেও নির্ধারিত কিস্তি সময়মতো পরিশোধ না হলে আবার খেলাপি হয়ে যাচ্ছে। বাংলাদেশ ব্যাংকের নীতি সহায়তায় অনেক ঋণের খেলাপি অবস্থা কমেছে। তবে কিছু ঋণগ্রহীতা কেন্দ্রীয় ব্যাংকের নির্ধারিত শর্ত পূরণ করতে না পারায় তাদের ক্ষেত্রে প্রয়োজনীয় সুবিধা দেওয়া সম্ভব হচ্ছে না।
Read this report in English · ইংরেজি সংস্করণ