অর্থ ও বাণিজ্য

  • চুপ্পুর বিরুদ্ধে ইসলামী ব্যাংকের ৫০০ কোটি টাকা আত্মসাতের অভিযোগ

    চুপ্পুর বিরুদ্ধে ইসলামী ব্যাংকের ৫০০ কোটি টাকা আত্মসাতের অভিযোগ

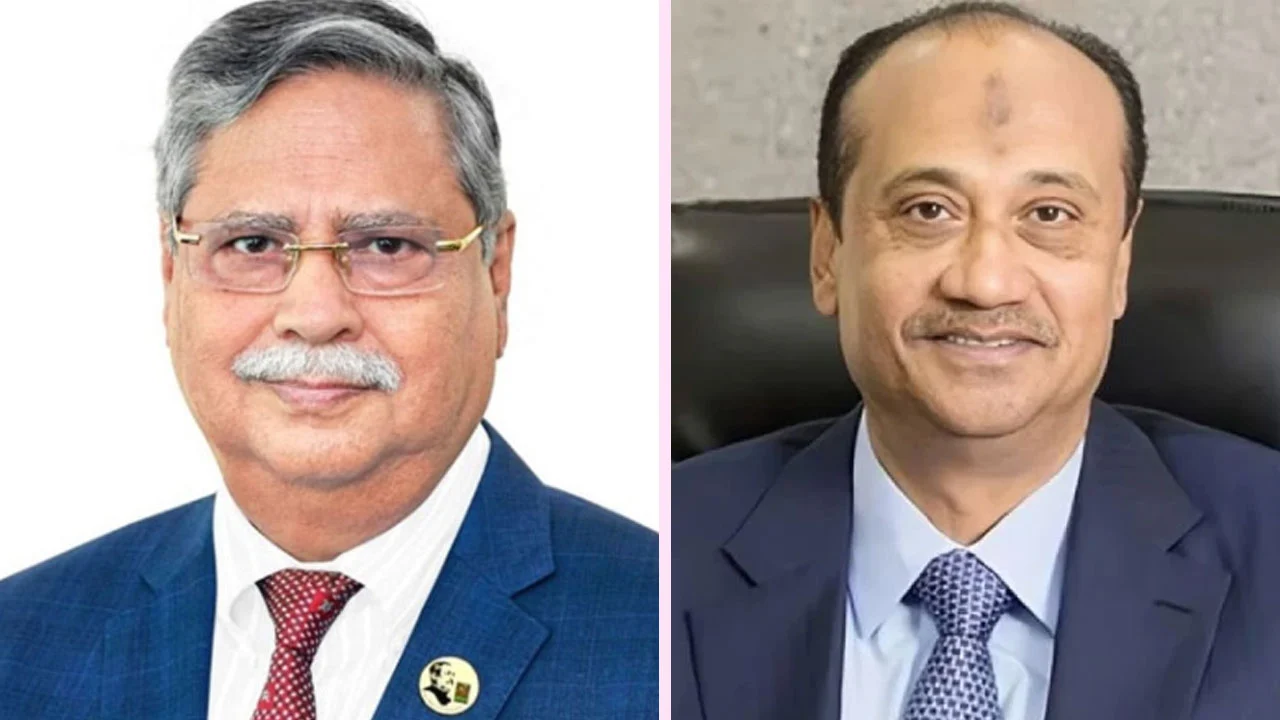
    ঋণের নামে ৫০০ কোটি টাকা আত্মসাতের অভিযোগে সাবেক রাষ্ট্রপতি মো. সাহাবুদ্দিন চুপ্পু ও এস আলমসহ মোট ৩৮ জনের বিরুদ্ধে দুর্নীতি দমন কমিশনে (দুদক) আনুষ্ঠানিক অভিযোগ দায়ের করেছে ইসলামী ব্যাংক বাংলাদেশ পিএলসি।

    সোমবার দুপুরে দুদকের কার্যালয়ে এই অভিযোগ দায়ের করা হয়।

    অভিযোগে বলা হয়, ২০১৭ সালে এস আলম গ্রুপ ব্যাংকটির নিয়ন্ত্রণ নেওয়ার পর ‘সুপ্রভ কম্পোজিট নিট লিমিটেড’ নামের একটি দুর্বল প্রতিষ্ঠানের ঋণসীমা জালিয়াতির মাধ্যমে ১০০ কোটি থেকে বাড়িয়ে ৫০০ কোটি টাকা করা হয়। পরবর্তীতে সেই অর্থ উত্তোলন করে আত্মসাৎ করা হয়। অ্যাননটেক্স গ্রুপের ইউনুস বাদলের সহযোগী প্রতিষ্ঠান সুপ্রভ কম্পোজিট নিট লিমিটেডের অনুকূলে অবৈধভাবে ঋণ বরাদ্দ পাইয়ে দিতে ভূমিকা রাখেন ব্যবসায়ী এস আলম। আর তৎকালীন পরিচালনা পর্ষদের সদস্য হিসেবে মো. সাহাবুদ্দিন, ব্যাংকের সাবেক তিন ব্যবস্থাপনা পরিচালক মনিরুল মাওলা, আব্দুল হামিদ মিয়া ও মাহবুব উল আলমসহ সংশ্লিষ্ট ব্যক্তিরা এই অনৈতিক কাজের অনুমোদন দিয়ে আর্থিকভাবে লাভবান হয়েছেন।

    ইসলামী ব্যাংক কর্তৃপক্ষ চারটি অডিট ফার্মের মাধ্যমে ঘটনার তদন্ত করে এসব অসঙ্গতি খুঁজে পেয়েছে বলেও দুদকে পাঠানো অভিযোগে উল্লেখ করা হয়েছে।

  • তিন বছরের মধ্যে সর্বোচ্চ বাণিজ্য ঘাটতি

    তিন বছরের মধ্যে সর্বোচ্চ বাণিজ্য ঘাটতি

    দেশের বাণিজ্য ঘাটতি গত তিন বছরের মধ্যে সর্বোচ্চ পর্যায়ে উঠেছে। ২০২৫-২৬ অর্থবছরে আমদানি ব্যয় উল্লেখযোগ্য হারে বাড়লেও রপ্তানি আয় কমেছে। ফলে এক বছরে বাণিজ্য ঘাটতি বেড়েছে ৩৪ শতাংশ।

    বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, সদ্য শেষ হওয়া অর্থবছরে বাণিজ্য ঘাটতি দাঁড়িয়েছে ২৭ দশমিক ২৮ বিলিয়ন ডলার। আগের অর্থবছর ২০২৪-২৫ এ ঘাটতির পরিমাণ ছিল ২০ দশমিক ৩৯ বিলিয়ন ডলার বা ২ হাজার ৩৯ কোটি ডলার।

    কেন্দ্রীয় ব্যাংকের তথ্য বলছে, ২০২৫-২৬ অর্থবছরে দেশ থেকে পণ্য রপ্তানি হয়েছে ৪৩ দশমিক ৮৫ বিলিয়ন ডলারের। আগের অর্থবছরের তুলনায় রপ্তানি আয় কমেছে ১ শতাংশ। বিপরীতে আমদানি ব্যয় বেড়ে দাঁড়িয়েছে ৭১ দশমিক ১৪ বিলিয়ন ডলারে। এক বছরে আমদানি বেড়েছে ১০ দশমিক ৫ শতাংশ। ২০২১-২২ অর্থবছরের পর এটিই এক বছরে আমদানি বৃদ্ধির সর্বোচ্চ হার।

    খাতসংশ্লিষ্টরা বলছেন, বাণিজ্য ঘাটতির এই বড় বৃদ্ধি দেশের বৈদেশিক খাতের দুর্বলতার ইঙ্গিত দিচ্ছে। তবে এর পেছনে অভ্যন্তরীণ কারণের চেয়ে বৈশ্বিক পরিস্থিতির প্রভাবই বেশি। বিশেষ করে জ্বালানি তেলের দাম বৃদ্ধি, যুক্তরাষ্ট্রের ট্রাম্প প্রশাসনের আরোপ করা শুল্ক, পশ্চিমা দেশগুলোতে উচ্চ মূল্যস্ফীতি এবং যুদ্ধের কারণে বৈশ্বিক সরবরাহব্যবস্থায় তৈরি হওয়া সংকট এর জন্য দায়ী।

    তারা বলেন, এসব কারণে আন্তর্জাতিক বাজারে ক্রেতাদের চাহিদা ও নতুন আদেশ কমেছে। ফলে রপ্তানি আয় বাড়েনি। একই সময়ে জ্বালানি ও বিভিন্ন পণ্যের আমদানি ব্যয় বেড়ে যাওয়ায় বাণিজ্য ঘাটতি আরও বড় হয়েছে।

    তবে বাণিজ্য ঘাটতি বাড়লেও দেশের বৈদেশিক লেনদেনের ভারসাম্যে (ব্যালান্স অব পেমেন্টস) বড় ধরনের সংকট তৈরি হয়নি। এর অন্যতম কারণ রেমিট্যান্সের শক্তিশালী প্রবাহ। ২০২৫-২৬ অর্থবছরে দেশে রেকর্ড ৩৫ দশমিক ৫৮ বিলিয়ন ডলারের প্রবাসী আয় এসেছে। এতে চলতি হিসাবের ঘাটতি প্রায় ১ দশমিক ৬ বিলিয়ন ডলারে সীমাবদ্ধ রাখা সম্ভব হয়েছে।

    এদিকে গত অর্থবছরে দেশের আর্থিক হিসাবে ৭৮৯ কোটি ডলার উদ্বৃত্ত হয়েছে। আগের অর্থবছরে এ উদ্বৃত্ত ছিল ৩৫৯ কোটি ডলার। মূলত প্রত্যক্ষ বিদেশি বিনিয়োগ (এফডিআই), বিদেশি অনুদান ও বিদেশি ঋণের ওপর ভর করেই আর্থিক হিসাবে এই উদ্বৃত্ত তৈরি হয়েছে।

    অন্যদিকে পুরো ২০২৫-২৬ অর্থবছরে দেশের সামগ্রিক বৈদেশিক লেনদেনের ভারসাম্যে ৬ দশমিক ৬ বিলিয়ন ডলার উদ্বৃত্ত হয়েছে।

    অর্থনীতিবিদরা বলছেন, ব্যালান্স অব পেমেন্টের সবচেয়ে গুরুত্বপূর্ণ সূচক হচ্ছে চলতি হিসাব। একটি দেশের বৈদেশিক লেনদেনের অবস্থান শক্তিশালী হওয়ার অন্যতম লক্ষণ হলো চলতি হিসাবে উদ্বৃত্ত থাকা। কিন্তু রেমিট্যান্সে রেকর্ড প্রবৃদ্ধি সত্ত্বেও বাণিজ্য ঘাটতি বড় হওয়ায় বাংলাদেশের চলতি হিসাব এখনো ঘাটতিতে রয়েছে।

    তাদের মতে, রপ্তানি আয় না বাড়িয়ে শুধু রেমিট্যান্সের ওপর নির্ভর করে বৈদেশিক লেনদেনের ভারসাম্য ধরে রাখা দীর্ঘমেয়াদে টেকসই নয়। বাণিজ্য ঘাটতি কমাতে রপ্তানি বহুমুখীকরণ, উৎপাদন সক্ষমতা বৃদ্ধি এবং বৈশ্বিক বাজারে দেশের পণ্যের প্রতিযোগিতামূলক সক্ষমতা বাড়ানোর দিকে গুরুত্ব দিতে হবে।

  • রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    বাংলাদেশ ব্যাংকের রিজার্ভ চুরির ঘটনায় করা মামলার তদন্ত প্রতিবেদন দাখিলের জন্য আগামী ১৪ সেপ্টেম্বর নতুন দিন ধার্য করেছেন আদালত। আজ বৃহস্পতিবার ঢাকার অতিরিক্ত চিফ মেট্রোপলিটন ম্যাজিস্ট্রেট মো. সেফাতুল্লাহ প্রতিবেদন দাখিলের জন্য নতুন দিন ধার্য করেন। এই নিয়ে মোট ৯৭ বার তদন্ত প্রতিবেদন দাখিলের তারিখ পেছানো হলো।

    আজ তদন্ত প্রতিবেদন দাখিলের দিন ধার্য ছিল। কিন্তু মামলার তদন্ত সংস্থা পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি) প্রতিবেদন দাখিল না করায় আদালত নতুন তারিখ ধার্য করেন। আদালতের প্রসিকিউশন বিভাগ সূত্রে এই তথ্য জানা গেছে।

    ২০১৬ সালের ৫ ফেব্রুয়ারি যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ ব্যাংক থেকে জালিয়াতি করে সুইফট কোডের মাধ্যমে বাংলাদেশ ব্যাংকের ৮ কোটি ১০ লাখ ডলার চুরি করা হয়। পরে ওই টাকা ফিলিপাইনে পাঠানো হয়। দেশের অভ্যন্তরে কোনো একটি চক্রের সহায়তায় হ্যাকার গ্রুপ রিজার্ভের অর্থ পাচার করে বলে ধারণা করেন সংশ্লিষ্টরা।

    ওই ঘটনায় একই বছরের ১৫ মার্চ বাংলাদেশ ব্যাংকের অ্যাকাউন্টস অ্যান্ড বাজেটিং ডিপার্টমেন্টের উপপরিচালক জোবায়ের বিন হুদা অজ্ঞাতানামা ব্যক্তিদের আসামি করে মতিঝিল থানায় মানি লন্ডারিং প্রতিরোধ আইন-২০১২ (সংশোধনী ২০১৫)-এর ৪-সহ তথ্য ও প্রযুক্তি আইন-২০০৬-এর ৫৪ ও দণ্ডবিধির ৩৭৯ ধারায় একটি মামলা করেন। কিন্তু নয় বছরেও রিজার্ভ পাচারের সঙ্গে জড়িতদের চিহ্নিত করা সম্ভব হয়নি।

  • প্রযুক্তি খাতের উদ্যোক্তারা ফুটবলে বিনিয়োগে আগ্রহী কেন

    প্রযুক্তি খাতের উদ্যোক্তারা ফুটবলে বিনিয়োগে আগ্রহী কেন

    তীব্র বিরোধিতার মুখে বিশ্বকাপের একাংশ বেসরকারীকরণের পরিকল্পনা থেকে সরে আসতে বাধ্য হয়েছে ফিফা। এই ঘটনায় অনেক দেশ ভবিষ্যতে বিশ্বকাপ বয়কটের হুমকি দিয়েছিল। পাশাপাশি ফিফা সভাপতি জিয়ান্নি ইনফান্তিনোকে পদত্যাগের আহ্বানও জানানো হয়েছিল।

    বিষয়টা হলো, প্রযুক্তি খাতের বিনিয়োগকারীরা বিশ্বকাপে কেন আগ্রহী হয়ে উঠেছিলেন। সেই সঙ্গে ভবিষ্যতে এ ধরনের প্রস্তাব কি আবারও আসবে, তা নিয়ে চলছে আলোচনা।

    কৃত্রিম বুদ্ধিমত্তা (এআই) মানুষের বিনোদন ও অবসর কাটানোর ধরন আমূল বদলে দিতে পারে— বাস্তবতা সেদিকেই যাচ্ছে। সেই সময় ভেঞ্চার ক্যাপিটাল প্রতিষ্ঠান থ্রাইভ ক্যাপিটালের সহযোগী প্রতিষ্ঠান থ্রাইভ ইটার্নালের কর্মকর্তারা বিশ্বের সবচেয়ে বড় ক্রীড়া প্রতিযোগিতায় বিনিয়োগ করতে চেয়েছিলেন। এ জন্য তারা বিনিয়োগকারীদের কনসোর্টিয়াম গঠন করে।

    তারা ফুটবল বিশ্বকাপকে নতুন বিনিয়োগ কৌশলের অংশ হিসেবে দেখেছিল। তাদের বিশ্বাস, এআই বিপ্লবের মধ্যেও খেলাধুলা শুধু টিকে থাকবে না, বরং এর মূল্য আরও বাড়বে।

    থ্রাইভ ক্যাপিটালের নেতৃত্বে আছেন জশুয়া কুশনার। তিনি যুক্তরাষ্ট্রের প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের জামাতা ও উপদেষ্টা জ্যারেড কুশনারের ভাই। থ্রাইভ মূলত কৃত্রিম বুদ্ধিমত্তা নিয়ে কাজ করা প্রযুক্তি কোম্পানিতে বিনিয়োগ করে। প্রতিষ্ঠানটি ওপেনএআইয়ের অন্যতম বড় আর্থিক পৃষ্ঠপোষক।

    চলতি বছরের এপ্রিলে নিউইয়র্কভিত্তিক প্রতিষ্ঠানটি ‘থ্রাইভ ইটার্নাল’ নামে নতুন বিনিয়োগ শাখা চালু করে। প্রযুক্তির মাধ্যমে যেসব বিষয় ‘অনুকরণ করা যায় না’, তেমন খাতে বিনিয়োগ করাই এই কোম্পানির লক্ষ্য।

    এই কৌশলের কেন্দ্রে রয়েছে খেলাধুলা। সেখান থেকেই ফুটবলে বিনিয়োগের সুযোগ তৈরি হয়। ফিফার প্রস্তাবিত ফরোয়ার্ড এন্টারপ্রাইজের (এফএফই) মাধ্যমে বিশ্বকাপের অংশীদারত্ব নেওয়ার বিষয়টি তাদের কাছে আকর্ষণীয় হয়ে ওঠে।

    বিনিয়োগকারীদের ধারণা, ফুটবলের ঐতিহ্য, সংস্কৃতি ও পরিচয়ের সঙ্গে মানুষের যে গভীর সম্পর্ক রয়েছে, তার কারণে এই খেলা এআইজনিত আমূল পরিবর্তনের হাত থেকে রক্ষা পাবে। চলচ্চিত্র ও সংগীতের মতো বিনোদনের অন্যান্য ক্ষেত্রে যেখানে প্রযুক্তি ইতিমধ্যে মানুষের জায়গা নিতে শুরু করেছে, ফুটবলের ক্ষেত্রে সেই ঝুঁকি তুলনামূলকভাবে কম।

    ক্রীড়া বিশ্লেষকেরা বলেন, বিনিয়োগের আগ্রহ ও বাণিজ্যিকীকরণের কারণে ফুটবল ও সমর্থক–সংক্রান্ত অনেক সিদ্ধান্ত এখন ‘ওয়াল স্ট্রিট ও সিলিকন ভ্যালিতে’ নেওয়া হচ্ছে। বিষয়টি ধীরে ধীরে চেপে বসেছে এবং কী ঘটছে, তা নিয়ে অনেকেই প্রকৃত অর্থে ভাবেননি।

    ফিফার পরিচালনব্যবস্থা নিয়ে প্রশ্ন থাকলেও বিশ্লেষকেরা বলেন, মানুষ পছন্দ করুক বা না করুক, খেলাধুলায় বেসরকারি মূলধন বিনিয়োগ এখন বাস্তবতা।

    এবারের বিশ্বকাপে বাণিজ্যিকীকরণের স্পষ্ট চিত্র পাওয়া গেলেও বিবিসি জানতে পেরেছে, এফএফই প্রস্তাব নিয়ে থ্রাইভের সঙ্গে আলোচনা শুরু হয়েছে গত বছর। বাণিজ্যিক পরামর্শক হিসেবে আনা হয়েছিল ফর্মুলা ওয়ানের মালিক প্রতিষ্ঠান লিবার্টি মিডিয়ার সাবেক প্রধান গ্রেগ ম্যাফেইকে।

    থ্রাইভ সাবেক ডিজনি প্রধান নির্বাহী কর্মকর্তা বব আইগারকেও নিয়োগ দিয়েছিল।

    থ্রাইভ ইটার্নাল ইতিমধ্যে অন্যান্য ক্রীড়া খাতেও বিনিয়োগ করছে। প্রতিষ্ঠানটি যাত্রা শুরুর সময় জানিয়েছিল, তারা মেজর লিগ বেসবলের দল সান ফ্রান্সিসকো জায়ান্টসের একাংশ কেনার বিষয়ে চুক্তি করেছে। এ ছাড়া লাস ভেগাসে নতুন এনবিএ ফ্র্যাঞ্চাইজি কেনার সম্ভাব্য উদ্যোগ নিয়েও প্রতিষ্ঠানটির আগ্রহ আছে বলে জানা গেছে।

    থ্রাইভ ইটার্নালের ওয়েবসাইটে বলা হয়েছে, ‘ঐতিহ্য, পরিচয় ও অভিন্ন অভিজ্ঞতার ভিত্তিতে প্রতিষ্ঠিত এসব ‘খ্যাতনামা সাংস্কৃতিক প্রতিষ্ঠান’ এআই বিপ্লবের মধ্যে শুধু টিকে থাকবে না, বরং ভবিষ্যতে এগুলোর গুরুত্ব আরও বাড়বে।

    ফিফায় বিনিয়োগের পরিকল্পনা এবং তা নিয়ে পরবর্তী বিতর্কের বিষয়ে কুশনার ও থ্রাইভ ইটার্নাল মন্তব্য করেনি।

    তবে প্রতিষ্ঠানটির ঘনিষ্ঠ সূত্র জানিয়েছে, ফিফার সদস্যসংস্থাগুলোর অনুমোদনসাপেক্ষ এই পরিকল্পনার উদ্দেশ্য দ্রুত মুনাফা করা ছিল না; বরং দীর্ঘ মেয়াদে বিনিয়োগ করে ফুটবলের উন্নয়নে অর্থায়ন করাই ছিল এর লক্ষ্য।

    প্রাথমিকভাবে ৪২০ কোটি ডলার বিনিয়োগের প্রস্তুতি নেওয়া বিনিয়োগকারীরা ধরে নিয়েছিলেন, কয়েক দশক মুনাফা হবে না। সেই বিষয়টি মাথায় নিয়েই এগোচ্ছিলেন তাঁরা। কেননা, থ্রাইভ ইটার্নালকে হোল্ডিং কোম্পানি হিসেবে গড়ে তোলা হয়েছে।

    সূত্রটি আরও জানায়, এফএফই প্রস্তাব বাস্তবায়িত হলে ২০০ কোটি ডলারের মূল্যায়নের ভিত্তিতে প্রতিটি সদস্যসংস্থা সর্বোচ্চ ৯ কোটি ১০ লাখ ডলার মূল্যের অংশীদারত্ব পেত। তবে ওই অংশীদারত্বের নিয়ন্ত্রণ বিনিয়োগকারীদের হাতে নয়, ফিফার কাছেই থাকত। পরবর্তী সময়ে সেই অংশীদারত্বের কোনো অংশ বিক্রি করা হবে কি না, তা নিধর্ধারণের ভারও ছিল সংশ্লিষ্ট সদস্যসংস্থার।

    সূত্রটি বলেছে, বাইরের বিনিয়োগের মূল উদ্দেশ্য ছিল যেসব দেশ সাধারণত বৈদেশিক অর্থায়নের সুযোগ পায় না, সেসব দেশের হাতে শুরুতেই বেশি অর্থ তুলে দেওয়া। ওই অর্থ দিয়ে তারা স্টেডিয়াম, প্রশিক্ষণ অবকাঠামোসহ নিজেদের দেশে ফুটবলের উন্নয়নে বিনিয়োগ করতে পারত।

    ফিফার ভাষ্য অনুযায়ী, এফএফইর লক্ষ্য ছিল ‘ফুটবলের ব্যবসা খেলাটির পরিচালনা থেকে আলাদা করা’।

    ইংল্যান্ডে ফুটবলের ব্যবসা বেড়েছে, বিশেষ করে প্রিমিয়ার লিগ চালুর পর। এই লিগের আর্থিক নিয়মকানুন, খেলোয়াড় কেনাবেচার চুক্তি ও ক্লাবের পরিচালনা পর্ষদের নানা খবর এখন মাঠের খেলার মতোই সমর্থকদের আলোচনার বিষয়।

    ফুটবলে যুক্তরাষ্ট্রের বিনিয়োগ অবশ্য নতুন কিছু নয়। দুই দশকেরও বেশি আগে গ্লেজার পরিবার ম্যানচেস্টার ইউনাইটেড কেনার পর থেকে ইংল্যান্ড ও ইউরোপের অন্যান্য ক্লাবে মার্কিন বিনিয়োগ ক্রমেই বেড়েছে।

    তবে প্রশ্ন উঠেছে, ফিফা ও বিশ্বকাপের এই অর্থের প্রয়োজন কেন। ফিফা দাবি করেছে, বিশ্বকাপ থেকে যতটা আয় করা সম্ভব, ততটা হচ্ছে না। তবে পানিবিরতির বিজ্ঞাপন, টিকিটের দামে পরিবর্তন, সম্প্রচার ও স্পনসরশিপ স্বত্ব থেকে রেকর্ড আয়—সব মিলিয়ে ২০২৬ সালের বিশ্বকাপ থেকে রেকর্ড রাজস্ব আয় হয়েছে বলে জানা গেছে।

    ৪৮ দলের বিশ্বকাপ ও ভবিষ্যতে ৬৪ দলের বিশ্বকাপ আয়োজনের যে সম্ভাবনা, তাতে আরও বেশি বাণিজ্যের সুযোগ তৈরির সম্ভাবনা আছে। বেশি দেশ মানে বেশি দর্শক, বেশি দর্শক মানে বেশি আয়।

    পোর্টসমাউথ বিশ্ববিদ্যালয়ের হিসাববিজ্ঞান ও ক্রীড়া অর্থনীতি বিভাগের সহযোগী অধ্যাপক ক্রিস্টিনা ফিলিপু বলেন, নগদ অর্থের প্রবাহে সমস্যা দেখা দিলে অন্যান্য খেলাধুলা ও ব্যক্তিমালিকানাধীন ফুটবল ক্লাবেও এ ধরনের বাইরের বিনিয়োগ নেওয়া হয়েছে।

    তবে ফিফার ক্ষেত্রে পরিস্থিতি তেমন নয়। তাঁর ভাষায়, ‘ফিফা এমন অবস্থায় নেই যে তাদের অর্থের জন্য মরিয়া হতে হবে; বরং তারা চাইলে হাতে থাকা অর্থ দিয়েই সদস্যসংস্থাগুলোকে আরও বেশি অর্থ দিতে পারে। বাইরের অর্থ আনার প্রয়োজন নেই।’

    থ্রাইভ ইটার্নাল এ পরিকল্পনা বাতিলের সিদ্ধান্তকে সম্মান জানিয়েছে বলে জানা গেছে। তবে মোদ্দা কথা হলো, ফুটবলে বিনিয়োগের আগ্রহ যে এখনো প্রবল, তা পরিষ্কার।

  • রপ্তানি আয়ের পাঁচ ভাগের এক ভাগ আনে বিদেশি ব্যাংকগুলো

    রপ্তানি আয়ের পাঁচ ভাগের এক ভাগ আনে বিদেশি ব্যাংকগুলো

    দেশের পণ্য রপ্তানির প্রায় ১৯ শতাংশ সম্পন্ন হচ্ছে বিদেশি ব্যাংকগুলোর মাধ্যমে। ফলে রপ্তানি আয়ের সমপরিমাণ অর্থ আনছে এসব ব্যাংক। অন্যদিকে আমদানির ১৩ শতাংশ হচ্ছে বিদেশি ব্যাংকগুলোর মাধ্যমে।

    এদিকে দেশের ব্যাংকগুলোর আমানতের বড় অংশ উচ্চ সুদের এবং তা স্থায়ী আমানত। বিদেশি ব্যাংকগুলোর স্থায়ী আমানতের হার ১৬ শতাংশ, দেশের ব্যাংকগুলোতে এমন আমানতই ৪৮ শতাংশ। বিদেশি ব্যাংকগুলোর কার্যক্রম নিয়ে বাংলাদেশ ব্যাংকের এক প্রতিবেদন থেকে এ তথ্য পাওয়া গেছে।

    বাংলাদেশে বর্তমানে ৯টি বিদেশি বাণিজ্যিক ব্যাংক তাদের কার্যক্রম পরিচালনা করছে। এই ব্যাংকগুলোর অধীন দেশে ৭০টি শাখা এবং ৫টি উপশাখা রয়েছে। তবে আমদানি-রপ্তানি ব্যবসার বেশির ভাগ সম্পন্ন করছে বহুজাতিক ব্যাংক এইচএসবিসি ও স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ। অন্য বিদেশি সাতটি ব্যাংক হলো সিটি ব্যাংক এনএ, কমার্শিয়াল ব্যাংক অব সিলন, উরি ব্যাংক, স্টেট ব্যাংক অব ইন্ডিয়া, হাবিব ব্যাংক, ন্যাশনাল ব্যাংক অব পাকিস্তান ও ব্যাংক আলফালাহ।

    জানা গেছে, দেশে কার্যক্রম পরিচালনা করা বিদেশি ব্যাংকগুলো সবচেয়ে কম সুদে আমানত পায় আর ঋণের সুদহার অন্যান্য বাণিজ্যিক ব্যাংকের মতো। এ ছাড়া আমদানি-রপ্তানি ব্যবসায় দক্ষতা ও বিস্তৃত ট্রেজারি কার্যক্রমের কারণে এসব ব্যাংক উচ্চ মুনাফা করে থাকে। তবে বিদেশি ব্যাংকগুলোর মধ্যে অর্ধেক ভালো আয় করছে।

    আমানত ও ঋণ পরিস্থিতি

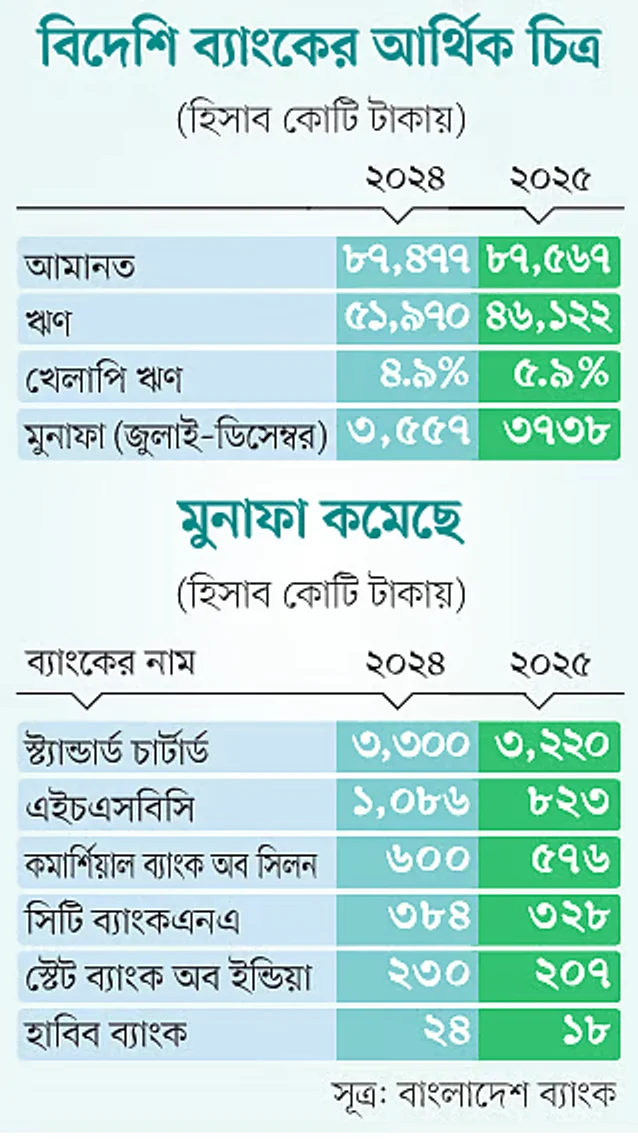
    বিদেশি ব্যাংকগুলোর বিস্তৃত শাখা নেটওয়ার্ক ও ভোক্তা কার্যক্রম না থাকলেও আমানতে ভালো অবস্থানে আছে। যদিও বিদায়ী বছরে আমানত বেড়েছে অল্পই। ২০২৪ সালের ডিসেম্বরে বিদেশি ব্যাংকগুলোর মোট আমানতের পরিমাণ ছিল ৮৭ হাজার ৪৭৭ কোটি টাকা, ২০২৫ সালের ডিসেম্বরে তা কিছুটা বেড়ে ৮৭ হাজার ৫৬৮ কোটি টাকায় পৌঁছেছে। তবে পুরো ব্যাংকিং খাতের তুলনায় তাদের আমানতের অংশ কমেছে । ২০২৪ সালের ডিসেম্বরে আমানতের বাজারে বিদেশি ব্যাংকগুলোর অংশ ছিল ৪ দশমিক ৬ শতাংশ, যা ২০২৫ সালের ডিসেম্বরে যা কমে ৪ দশমিক ২ শতাংশে নেমে এসেছে।

    বিদেশি ব্যাংকগুলোর আমানতের ধরনে বড় বৈচিত্র্য রয়েছে। দেশের ব্যাংকগুলোর আমানতের বড় অংশ উচ্চ সুদের ও স্থায়ী আমানতের। বিদেশি ব্যাংকগুলোর স্থায়ী আমানতের হার ১৬ শতাংশ, দেশের ব্যাংকগুলোতে এমন আমানত ৪৮ শতাংশ। বিদেশি ব্যাংকগুলোর মোট আমানতের ৩৯ শতাংশ আসে চলতি ও সঞ্চয়ী হিসাব থেকে। দেশের ব্যাংকগুলোর এমন আমানতের হার ২৯ শতাংশ। যা তুলনামূলক কম সুদের আমানত।

    এ ছাড়া ২০২৫ সালের ডিসেম্বরে রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (আরএফসিডি) ছিল ১৭ শতাংশ, দেশের ব্যাংকগুলোর তা মাত্র ২ শতাংশ। বিদেশি ব্যাংকগুলো মূলত করপোরেট ও প্রাতিষ্ঠানিক গ্রাহকদের ওপর বেশি নির্ভর করে। ফলে তাদের আমানত সংগ্রহের খরচ তুলনামূলকভাবে কম থাকে।

    এদিকে ২০২৫ সালে বিদেশি ব্যাংকগুলোর ঋণ বিতরণের ক্ষেত্রে সংকোচন দেখা গেছে। ২০২৪ সালের ডিসেম্বরে মোট ঋণের পরিমাণ ছিল ৫১ হাজার ৯৭০ কোটি টাকা, ২০২৫ সালের ডিসেম্বরে তা ১১ দশমিক ৩ শতাংশ কমে দাঁড়িয়েছে ৪৬ হাজার ১২২ কোটি টাকায়। এর ফলে পুরো ব্যাংকিং খাতে তাদের ঋণের অংশ ৩ দশমিক ১ শতাংশ থেকে কমে ২ দশমিক ৬ শতাংশে দাঁড়িয়েছে।

    কোথায় বেড়েছে, কোথায় কমেছে

    শিল্প খাতে ২০২৪ সালে বিদেশি ব্যাংকগুলোর ঋণের পরিমাণ ছিল ২২ হাজার ৭৮০ কোটি টাকা, যা ২০২৫ সালে বেড়ে হয়েছে ২৪ হাজার ২৬৪ কোটি টাকা। এসব ব্যাংক মূলত রপ্তানিমুখী উৎপাদনশীল শিল্পে ঋণ দিয়ে থাকে।

    কৃষি ও মৎস্য খাতে বিদেশি ব্যাংকগুলোর ঋণ বেড়েছে। ২০২৪ সালের ডিসেম্বরে এই খাতে ঋণ ছিল ৭২৬ কোটি টাকা, যা ২০২৫ সালের ডিসেম্বরে দ্বিগুণের বেশি বেড়ে ১ হাজার ৬৬৮ কোটি টাকা হয়েছে।

    ২০২৪ সালে ব্যবসা ও বাণিজ্য খাতে ঋণ ছিল ১৫ হাজার ৬৮৯ কোটি টাকার, যা ২০২৫ সালে কমে ৯ হাজার ১১০ কোটি টাকায় দাঁড়িয়েছে।

    এদিকে বিদেশি ব্যাংকগুলোর খেলাপি ঋণের হার কিছুটা বেড়েছে। ২০২৪ সালের ডিসেম্বরে খেলাপি ঋণের হার ছিল ৪ দশমিক ৯ শতাংশ। ২০২৫ সালের ডিসেম্বরে তা বেড়ে ৫ দশমিক ৯ শতাংশে পৌঁছেছে। বিদেশি ব্যাংকগুলোর এত খেলাপি ঋণ মূলত ন্যাশনাল ব্যাংক অব পাকিস্তানের জন্য। কারণ, ব্যাংকটির ৯০ শতাংশের বেশি ঋণ খেলাপি।

    আমদানি-রপ্তানি পরিস্থিতি

    দেশের রপ্তানি ও আমদানি বাণিজ্যে বিদেশি ব্যাংকগুলোর ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। ২০২৪ সালের শেষ ছয় মাসে (জুলাই-ডিসেম্বর) এসব ব্যাংকের ৩৭৩ কোটি ডলারের রপ্তানি বিল সংগ্রহ করেছিল। ২০২৫ সালের একই সময়ে তা বেড়ে ৪১২ কোটি ডলার হয়েছে। দেশের রপ্তানি আয়ে তাদের অংশ এখন ১৮ দশমিক ৮ শতাংশ।

    আমদানির ক্ষেত্রেও তাদের অংশগ্রহণ বেড়েছে। ২০২৪ সালের জুলাই-ডিসেম্বর সময়ে তারা ৩৮৭ কোটি ডলারের আমদানি বিল পরিশোধ করেছিল। ২০২৫ সালের একই সময়ে তা বেড়ে ৪২৯ বিলিয়ন ডলার হয়েছে। বর্তমানে দেশের মোট আমদানির ১৩ দশমিক ১ শতাংশ এই ব্যাংকগুলোর মাধ্যমে হয়। তবে রেমিট্যান্স বা প্রবাসী আয়ের ক্ষেত্রে তাদের অবদান মাত্র দশমিক ৩ শতাংশ।

    ২০২৪ সালের জুলাই-ডিসেম্বর সময়ে বিদেশি ব্যাংকের নিট মুনাফা ছিল ৩ হাজার ৫৫৭ কোটি টাকা, ২০২৫ সালের একই সময়ে তা বেড়ে হয়েছে ৩ হাজার ৭৩৮ কোটি টাকা। এদিকে মুনাফা বিদেশে পাঠানোর পরিমাণ উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে। ২০২৪ সালের শেষ ছয় মাসে মুনাফা ও আয় হিসেবে বিদেশে পাঠানো হয়েছিল ৫৭৭ কোটি টাকা। ২০২৫ সালের একই সময়ে এই অঙ্ক বেড়ে ১ হাজার ৩১৪ কোটি টাকা। তবে ডলার–সংকটের কারণে আগে তুলনামূলক কম মুনাফা ও আয় পাঠাতে পেরেছে বিদেশি ব্যাংকগুলো। ২০২৫ সালে আগের মুনাফা ও আয় পাঠানো হয়েছে বলে জানা গেছে।

    মুনাফা কমছে

    এদিকে দেশের অর্থনীতির মন্দাবস্থার প্রভাব পড়েছে দেশের বহুজাতিক ব্যাংকগুলোর ঋণে। সব ব্যাংকের মুনাফা কমে গেছে। স্ট্যান্ডার্ড চার্টার্ড বাংলাদেশ ২০২৫ সালে নিট মুনাফা করেছে ৩ হাজার ২২০ কোটি টাকা। ২০২৪ সালে মুনাফা করেছিল ৩ হাজার ৩০০ কোটি টাকায়। এদিকে এইচএসবিসির নিট মুনাফা ২৩ শতাংশ কমে গেছে। ২০২৫ সালে ব্যাংকটির নিট মুনাফার পরিমাণ ছিল ৮২৩ কোটি টাকা, ২০২৪ সালে এই মুনাফা ছিল ১ হাজার ৮৬ কোটি টাকা।

    কমার্শিয়াল ব্যাংক অব সিলন ২০২৫ সালে মুনাফা করে ৫৭৬ কোটি টাকা, ২০২৪ সালে যা ছিল ৬০০ কোটি টাকা। সিটি ব্যাংকএনএ বাংলাদেশ কার্যক্রমের মুনাফা গত বছর কমে দাঁড়িয়েছে ৩২৮ কোটি টাকা, যা ২০২৪ সালে ছিল ৩৮৪ কোটি টাকা। স্টেট ব্যাংক অব ইন্ডিয়া ২০২৪ সালে ২৩০ কোটি টাকা মুনাফা করলেও গত বছর কমে হয় ২০৭ কোটি টাকা। হাবিব ব্যাংক ২০২৫ সালে মুনাফা করে ১৮ কোটি টাকা, ২০২৪ সালে যা ছিল ২৪ কোটি টাকা।

    বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মোস্তফা কে মুজেরী প্রথম আলোকে বলেন, ‘বিশ্বাস ও সেবার মানের কারণে কম সুদ পেলেও মানুষ বিদেশি ব্যাংকে যাচ্ছে। বৈশ্বিক সেবাকে দ্রুত ধারণ করায় ভালো করপোরেটরা এসব ব্যাংকের গ্রাহক। এ ছাড়া ধনী ও উচ্চ শ্রেণির মানুষ এসব ব্যাংকের আস্থাভাজন গ্রাহক। এর ফলে এসব ব্যাংক উচ্চ মুনাফা করছে। পাশাপাশি অন্য ব্যাংকের এসএমই ও ক্ষুদ্র খাতেও এসব ব্যাংক অর্থায়ন করে যাচ্ছে। সব মিলিয়ে বিদেশি ব্যাংকগুলো এই দেশে ভালো করছে। তাদের থেকে দেশি ব্যাংকগুলো অনেক সেবা ও কালচারকে গ্রহণ করছে।

  • বিল-রিচার্জে টাকার টান পড়লে মিলবে ডিজিটাল ঋণ, সর্বোচ্চ ৫ হাজার টাকা

    বিল-রিচার্জে টাকার টান পড়লে মিলবে ডিজিটাল ঋণ, সর্বোচ্চ ৫ হাজার টাকা

    সংসারের ছোটখাটো জরুরি খরচ মেটাতে হঠাৎ টাকার প্রয়োজন হলেও অনেকের হাতে তখন পর্যাপ্ত নগদ থাকে না। বিশেষ করে মাসের শেষ দিকে বিদ্যুৎ, গ্যাস, পানি কিংবা মোবাইল ফোনের বিল পরিশোধ অথবা প্রয়োজনীয় রিচার্জ করতে গিয়ে অনেককে পরিচিতজনের কাছ থেকে ধার করতে হয়। কেউ কেউ আবার ক্ষুদ্র ঋণের জন্য ব্যাংক বা অন্য আর্থিক প্রতিষ্ঠানের দ্বারস্থ হন। এবার এই ধরনের ছোট অঙ্কের জরুরি প্রয়োজন মেটাতে ডিজিটাল মাধ্যমে ঋণের সুযোগ চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক।

    নতুন এই ব্যবস্থায় মোবাইল ব্যাংকিং বা ডিজিটাল ব্যাংকিংয়ের মাধ্যমে ৫০ টাকা থেকে সর্বোচ্চ ৫ হাজার টাকা পর্যন্ত ঋণ নেওয়া যাবে। ঋণ নেওয়ার পর ৩০ দিনের মধ্যে পুরো অর্থ পরিশোধ করতে হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, এই ঋণের ওপর কোনো সুদ আরোপ করা হবে না। তবে ঋণের পরিমাণ অনুযায়ী নির্দিষ্ট হারে সেবামূল্য নেওয়ার সুযোগ থাকবে ব্যাংকগুলোর।

    বাংলাদেশ ব্যাংকের খসড়া নীতিমালায় ক্ষুদ্র অঙ্কের এই ডিজিটাল ঋণ চালুর কথা বলা হয়েছে। জনসাধারণ ও সংশ্লিষ্ট অংশীজনদের মতামত নেওয়ার জন্য খসড়াটি প্রকাশ করা হয়েছে। মতামত ও পরামর্শ পর্যালোচনা শেষে চূড়ান্ত নীতিমালা জারি করা হবে।

    কেন এই ক্ষুদ্র ঋণের উদ্যোগ

    বাংলাদেশে ডিজিটাল আর্থিক লেনদেন দ্রুত বাড়লেও এখনো বিপুলসংখ্যক মানুষ দৈনন্দিন ছোটখাটো প্রয়োজন মেটাতে নগদ অর্থের ওপর নির্ভরশীল। বিশেষ করে মাসের শেষ দিকে হাতে নগদ টাকা না থাকলে বিদ্যুৎ বা অন্যান্য ইউটিলিটি বিল পরিশোধ কিংবা মোবাইল ফোনে রিচার্জ করা অনেকের জন্য সমস্যার হয়ে দাঁড়ায়।

    বাংলাদেশ ব্যাংকের পরিকল্পিত এই ব্যবস্থা মূলত সেই জায়গাটিই পূরণ করতে চায়। অর্থাৎ গ্রাহকের হাতে তাৎক্ষণিক নগদ টাকা না থাকলেও ডিজিটাল মাধ্যমে অল্প পরিমাণ অর্থ ধার নিয়ে প্রয়োজনীয় বিল বা রিচার্জ করা যাবে।

    কেন্দ্রীয় ব্যাংকের মতে, এ ধরনের ব্যবস্থা দেশের নগদবিহীন অর্থনীতি গড়ে তোলা এবং ডিজিটাল আর্থিক সেবার ব্যবহার বাড়াতে ভূমিকা রাখবে।

    এটি বড় অঙ্কের ভোগ্যঋণ নয়; বরং দৈনন্দিন জীবনের খুব ছোট ও তাৎক্ষণিক আর্থিক প্রয়োজন মেটানোর জন্য একটি স্বল্পমেয়াদি ঋণব্যবস্থা। ফলে ব্যাংকিং সেবার বাইরে থাকা বা ব্যাংক থেকে প্রচলিত ঋণ নেওয়ার সুযোগ না পাওয়া অনেক মানুষও এর আওতায় আসতে পারেন।

    ৫০ টাকা থেকে ৫ হাজার টাকা পর্যন্ত ঋণ

    খসড়া নীতিমালায় ঋণের পরিমাণ সর্বনিম্ন ৫০ টাকা এবং সর্বোচ্চ ৫ হাজার টাকা নির্ধারণ করা হয়েছে। ঋণের অঙ্ক যত বাড়বে, নির্ধারিত সেবামূল্যও তত বাড়বে।

    প্রস্তাবিত কাঠামো অনুযায়ী, ৫০ থেকে ২৫০ টাকা পর্যন্ত ঋণে সর্বোচ্চ ৫ টাকা সেবামূল্য; ২৫১ থেকে ৫০০ টাকা পর্যন্ত ১০ টাকা; ৫০১ থেকে ১ হাজার টাকা পর্যন্ত ১৫ টাকা; ১ হাজার থেকে ২ হাজার টাকা পর্যন্ত ২৫ টাকা; ২ হাজার থেকে ৩ হাজার টাকা পর্যন্ত ৩৫ টাকা; ৩ হাজার থেকে ৫ হাজার টাকা পর্যন্ত সর্বোচ্চ ৫০ টাকা সেবামূল্য নেওয়া যাবে।

    অর্থাৎ কেউ সর্বোচ্চ ৫ হাজার টাকা ঋণ নিলে ৩০ দিনের মধ্যে সর্বোচ্চ ৫ হাজার ৫০ টাকা পরিশোধ করতে হবে। এর বাইরে কোনো সুদ বা অতিরিক্ত চার্জ নেওয়ার সুযোগ থাকবে না।

    সুদ নেই, তবে সেবামূল্য থাকবে

    প্রস্তাবিত ব্যবস্থার সবচেয়ে উল্লেখযোগ্য দিক হলো—ঋণের ওপর কোনো সুদ নেওয়া হবে না। এর পরিবর্তে ঋণের পরিমাণের ওপর ভিত্তি করে নির্ধারিত সেবামূল্য নেওয়া যাবে।

    তবে ব্যাংকগুলো ইচ্ছেমতো অতিরিক্ত অর্থ আদায় করতে পারবে না। অনুমোদিত সেবামূল্যের বাইরে সুদ, জরিমানা, প্রক্রিয়াকরণ ফি কিংবা অন্য কোনো অতিরিক্ত চার্জ নেওয়া নিষিদ্ধ থাকবে।

    এমনকি কোনো গ্রাহক নির্ধারিত ৩০ দিনের আগেই ঋণ পরিশোধ করে দিলে তার কাছ থেকে বাড়তি কোনো আগাম পরিশোধ ফি নেওয়া যাবে না।

    এর ফলে ক্ষুদ্র ঋণের ক্ষেত্রে গ্রাহকের ওপর অতিরিক্ত খরচের চাপ কম থাকবে। একই সঙ্গে ঋণদাতা প্রতিষ্ঠানগুলোর জন্যও সেবাটি পরিচালনার একটি নির্দিষ্ট কাঠামো তৈরি হবে।

    পুরো প্রক্রিয়াই হবে ডিজিটাল

    নতুন ব্যবস্থায় ঋণ নিতে গ্রাহককে ব্যাংকের শাখায় গিয়ে কাগজপত্র জমা দিতে হবে না। পুরো প্রক্রিয়াটি ডিজিটাল মাধ্যমে সম্পন্ন করার পরিকল্পনা করা হয়েছে।

    কাগজে স্বাক্ষরের পরিবর্তে গ্রাহকের জীবমিতিক পরিচয় যাচাই এবং ডিজিটাল সম্মতি নেওয়া হবে। অর্থাৎ গ্রাহকের পরিচয় নিশ্চিত হওয়ার পর ডিজিটাল ব্যবস্থার মাধ্যমেই ঋণের আবেদন, অনুমোদন, অর্থ ছাড় এবং পরিশোধের প্রক্রিয়া সম্পন্ন করা যাবে।

    এতে একদিকে যেমন সময় ও কাগজপত্রের ঝামেলা কমবে, অন্যদিকে ছোট অঙ্কের ঋণ দেওয়ার পরিচালন ব্যয়ও কমিয়ে আনা সম্ভব হবে।

    জরুরি সময়ে বড় সুবিধা হতে পারে

    ধরা যাক, মাসের শেষ দিকে একজন গ্রাহকের হাতে নগদ অর্থ নেই। অথচ বিদ্যুৎ বিল পরিশোধের শেষ সময় চলে এসেছে। আবার কারও মোবাইল ফোনে জরুরি রিচার্জ প্রয়োজন। এমন পরিস্থিতিতে পরিচিতজনের কাছ থেকে টাকা ধার করা কিংবা কোনো অনানুষ্ঠানিক উৎস থেকে অর্থ নেওয়ার বদলে ডিজিটাল মাধ্যমেই প্রয়োজনীয় অর্থ পাওয়া যেতে পারে।

    বিশেষ করে নিম্ন ও মধ্যম আয়ের মানুষের জন্য এই সুবিধা তাৎক্ষণিক আর্থিক চাপ সামলানোর একটি বিকল্প তৈরি করতে পারে।

    এ ছাড়া ডিজিটাল লেনদেনের ইতিহাস তৈরি হওয়ার কারণে ভবিষ্যতে গ্রাহকের আর্থিক আচরণ মূল্যায়নের সুযোগও তৈরি হতে পারে। নিয়মিত ঋণ নিয়ে সময়মতো পরিশোধ করলে একজন গ্রাহকের আর্থিক সক্ষমতা ও পরিশোধের অভ্যাস সম্পর্কে ব্যাংকগুলোর কাছে তথ্য জমা হতে পারে।

    নগদ অর্থের ব্যবহার কমানোর সুযোগ

    বাংলাদেশে ডিজিটাল লেনদেনের পরিমাণ বাড়লেও দৈনন্দিন ছোটখাটো লেনদেনে নগদের ব্যবহার এখনো উল্লেখযোগ্য। বিল পরিশোধ ও মোবাইল রিচার্জের মতো প্রয়োজনীয় খরচও যদি ডিজিটাল ঋণের মাধ্যমে সম্পন্ন করা যায়, তাহলে নগদ অর্থের ওপর নির্ভরতা আরও কমতে পারে।

    কেন্দ্রীয় ব্যাংকের দীর্ঘমেয়াদি লক্ষ্যও হচ্ছে একটি আধুনিক ও কম নগদনির্ভর অর্থনীতি তৈরি করা। সেই বিবেচনায় ক্ষুদ্র ডিজিটাল ঋণব্যবস্থা ডিজিটাল আর্থিক সেবার বিস্তারে নতুন একটি স্তর যোগ করতে পারে।

    এতে শুধু ঋণ নেওয়াই নয়, ঋণ পরিশোধও হবে ডিজিটাল মাধ্যমে। ফলে একজন গ্রাহকের পুরো লেনদেন একটি ডিজিটাল ব্যবস্থার মধ্যে চলে আসবে।

    তবে ঝুঁকিও রয়েছে

    ক্ষুদ্র ঋণ সহজলভ্য হলে এর অপব্যবহারের ঝুঁকিও তৈরি হতে পারে। বিশেষ করে একজন গ্রাহক যদি প্রয়োজনের তুলনায় বেশি বা বারবার ঋণ নিতে থাকেন, তাহলে অল্প অঙ্কের ঋণও একসময় বড় আর্থিক বোঝায় পরিণত হতে পারে।

    কারণ ৫ হাজার টাকা খুব বড় ঋণ না হলেও একই ব্যক্তি যদি নিয়মিত একাধিকবার এই সুবিধা ব্যবহার করেন, তাহলে তার মোট দায় উল্লেখযোগ্য হয়ে উঠতে পারে।

    এ কারণে ঋণ অনুমোদনের ক্ষেত্রে গ্রাহকের পরিশোধ সক্ষমতা, আগের ঋণ পরিশোধের ইতিহাস এবং একই সময়ে অন্য কোনো ডিজিটাল ঋণ রয়েছে কি না—এসব বিষয় গুরুত্বের সঙ্গে বিবেচনা করা প্রয়োজন।

    একই সঙ্গে গ্রাহক যেন সেবামূল্য, পরিশোধের সময়সীমা এবং ঋণ খেলাপি হলে কী হবে—এসব বিষয় সহজ ভাষায় বুঝতে পারেন, সেটিও নিশ্চিত করা জরুরি।

    আর্থিক অন্তর্ভুক্তিতে নতুন সম্ভাবনা

    বাংলাদেশে বিপুলসংখ্যক মানুষ এখন মোবাইল ফোন ও ডিজিটাল আর্থিক সেবা ব্যবহার করেন। কিন্তু তাদের অনেকেরই প্রচলিত ব্যাংকিং ব্যবস্থায় পর্যাপ্ত ঋণ পাওয়ার সুযোগ নেই। বিশেষ করে খুব ছোট অঙ্কের প্রয়োজনের জন্য ব্যাংক থেকে ঋণ নেওয়ার প্রক্রিয়া সময়সাপেক্ষ এবং ব্যয়বহুল।

    সেই জায়গায় ৫০ টাকা থেকে ৫ হাজার টাকার এই ডিজিটাল ঋণব্যবস্থা একটি নতুন সম্ভাবনা তৈরি করতে পারে।

    কারণ এখানে ঋণের অঙ্ক ছোট, সময়সীমা মাত্র ৩০ দিন এবং আবেদন থেকে অর্থ গ্রহণ পর্যন্ত পুরো প্রক্রিয়াই ডিজিটাল। ফলে ব্যাংক ও গ্রাহক—উভয়ের জন্যই এটি তুলনামূলকভাবে সহজ হতে পারে।

    খসড়া থেকে চূড়ান্ত নীতিমালার অপেক্ষা

    তবে এখনই এই সুবিধা চালু হচ্ছে না। বাংলাদেশ ব্যাংক বর্তমানে খসড়া নীতিমালা নিয়ে সংশ্লিষ্ট অংশীজনদের মতামত নিচ্ছে। মতামত ও পরামর্শ পর্যালোচনার পর চূড়ান্ত নীতিমালা জারি করা হবে।

    চূড়ান্ত নীতিমালায় ঋণ দেওয়ার যোগ্যতা, গ্রাহকের সীমা, ঋণ পরিশোধের পদ্ধতি, তথ্য সংরক্ষণ, গ্রাহক সুরক্ষা এবং ঋণ খেলাপি হলে করণীয়সহ বিভিন্ন বিষয় আরও স্পষ্ট হতে পারে।

    সবকিছু ঠিকভাবে বাস্তবায়ন করা গেলে ক্ষুদ্র অঙ্কের জরুরি আর্থিক প্রয়োজন মেটানোর ক্ষেত্রে এটি গুরুত্বপূর্ণ একটি ডিজিটাল সেবা হয়ে উঠতে পারে।

    বড় ঋণ নয়, ছোট প্রয়োজনেই নজর

    সামগ্রিকভাবে বাংলাদেশ ব্যাংকের এই উদ্যোগকে বড় অঙ্কের ঋণ বিতরণের নতুন কোনো কর্মসূচি হিসেবে দেখার সুযোগ নেই। বরং এটি এমন একটি ব্যবস্থা, যার লক্ষ্য মানুষের দৈনন্দিন জীবনের ছোট কিন্তু জরুরি আর্থিক প্রয়োজন মেটানো।

    হাতে টাকা না থাকলেও যাতে বিদ্যুৎ বিল, অন্যান্য ইউটিলিটি বিল কিংবা মোবাইল রিচার্জ আটকে না থাকে—সেই প্রয়োজন থেকেই এই উদ্যোগের পরিকল্পনা। সুদবিহীন এবং নির্ধারিত সেবামূল্যের এই ঋণব্যবস্থা বাস্তবায়ন করা গেলে ডিজিটাল লেনদেন বাড়ার পাশাপাশি ছোট অঙ্কের জরুরি অর্থের জন্য অনানুষ্ঠানিক ধারদেনার ওপর মানুষের নির্ভরতাও কমতে পারে।

    তবে এর সফলতা নির্ভর করবে সহজলভ্যতার সঙ্গে দায়িত্বশীল ঋণ ব্যবস্থাপনা, গ্রাহক সুরক্ষা এবং অতিরিক্ত ঋণগ্রহণ ঠেকানোর কার্যকর ব্যবস্থার ওপর। কারণ ডিজিটাল ঋণের আসল সাফল্য শুধু কত টাকা বিতরণ হলো, তা দিয়ে নয়; বরং কত মানুষ নিরাপদে, স্বচ্ছভাবে এবং প্রয়োজন অনুযায়ী এই সুবিধা ব্যবহার করতে পারলেন—তার ওপরই নির্ভর করবে।
  • বিদেশ ভ্রমণের প্যাকেজ টাকায় বিক্রির সুযোগ পেলেন ট্যুর অপারেটররা

    বিদেশ ভ্রমণের প্যাকেজ টাকায় বিক্রির সুযোগ পেলেন ট্যুর অপারেটররা

    বিদেশ ভ্রমণের প্যাকেজ এখন বাংলাদেশি টাকায় বিক্রি করতে পারবেন ট্যুর অপারেটররা। এজন্য ট্যুর অপারেটরদের বিদেশি সেবা প্রদানকারীদের প্রয়োজনীয় অর্থ বৈদেশিক মুদ্রায় পাঠানোরও অনুমতি দিয়েছে বাংলাদেশ ব্যাংক।

    রোববার বাংলাদেশ ব্যাংক থেকে এ সংক্রান্ত সার্কুলার জারি করা হয়েছে।

    নতুন নিয়মে ট্যুর অপারেটর্স অ্যাসোসিয়েশন অব বাংলাদেশ (টোয়াব)-এর সদস্য ট্যুর অপারেটররা এই সুবিধা পাবেন। তবে তাদের বিদেশি ট্যুর অপারেটর, হোটেল বা ডেস্টিনেশন ম্যানেজমেন্ট কোম্পানির সঙ্গে চুক্তি বা ব্যবসায়িক সম্পর্ক থাকতে হবে।

    এর ফলে একজন বাংলাদেশি ভ্রমণকারীর কাছ থেকে টাকায় প্যাকেজের মূল্য নিয়ে সংশ্লিষ্ট বিদেশি প্রতিষ্ঠানকে আবাসন, পরিবহনসহ ভ্রমণের প্রকৃত খরচ বৈদেশিক মুদ্রায় পরিশোধ করা যাবে।

    নিয়মিত বার্ষিক ভ্রমণ কোটার বাইরে একজন ভ্রমণকারীর জন্য বছরে সর্বোচ্চ ৩ হাজার মার্কিন ডলার পর্যন্ত বৈদেশিক মুদ্রা পাঠানো যাবে। এ ক্ষেত্রে ভ্রমণকারীর পাসপোর্ট নম্বরের বিপরীতে লেনদেনের তথ্য সংরক্ষণ করতে হবে। একই সঙ্গে অন্য কোনো ট্যুর অপারেটরের মাধ্যমে ওই সীমা অতিক্রম করা হয়নি—এমন ঘোষণাও ভ্রমণকারীর কাছ থেকে নিতে হবে।

    তবে ৩ হাজার ডলারের বেশি মূল্যের প্যাকেজও বিক্রি করা যাবে। সেক্ষেত্রে প্যাকেজের মূল্য আন্তর্জাতিক কার্ডের মাধ্যমে বৈদেশিক মুদ্রায় পরিশোধ করতে হবে।

    বাংলাদেশ ব্যাংক আরও জানিয়েছে, বিদেশে অর্থ পাঠানোর আগে ইনভয়েস, চুক্তি, ভ্রমণসূচি, ভ্রমণকারীদের তালিকা এবং টাকায় অর্থ নেওয়ার প্রমাণসহ প্রয়োজনীয় কাগজপত্র যাচাই করতে হবে। অর্থ পাঠানোর সাত দিনের মধ্যে এ বিষয়ে বাংলাদেশ ব্যাংকে তথ্য দিতে হবে সংশ্লিষ্ট অনুমোদিত ডিলার (এডি) ব্যাংককে।

    ব্যবসায়ীরা বলছেন, টাকায় বিদেশ ভ্রমণের প্যাকেজ কেনার সুযোগ চালু হওয়ায় গ্রাহকদের জন্য লেনদেন সহজ হবে। পাশাপাশি দেশের বিদেশমুখী পর্যটন ব্যবসা আরও স্বচ্ছ ও প্রাতিষ্ঠানিক হবে।

  • ৪২ প্রতিষ্ঠানের বিদেশি সম্পদ খুঁজছে ৮ আইনি প্রতিষ্ঠান

    ৪২ প্রতিষ্ঠানের বিদেশি সম্পদ খুঁজছে ৮ আইনি প্রতিষ্ঠান

    শেখ হাসিনার পরিবার ও ১০ শিল্পগোষ্ঠীর পর এবার ২০০ কোটি টাকার বেশি খেলাপি ঋণ রয়েছে এমন ৪২টি প্রতিষ্ঠানকে লক্ষ্য করে বিদেশে তাদের সম্পদ অনুসন্ধান করছে আটটি আন্তর্জাতিক আইনি প্রতিষ্ঠান। এসব সম্পদ শনাক্তের পাশাপাশি আইনগত প্রক্রিয়ায় জব্দ বা অ্যাটাচ করে অর্থ দেশে ফিরিয়ে আনার উদ্যোগ নেওয়া হয়েছে।

    সংশ্লিষ্ট ব্যাংকগুলোর দেওয়া তথ্যের ভিত্তিতে বিদেশে থাকা খেলাপি ঋণগ্রহীতাদের সম্পদের অবস্থান, ধরন ও পরিমাণ শনাক্ত করছে এসব প্রতিষ্ঠান। সংশ্লিষ্ট দেশের আইন অনুযায়ী প্রয়োজনীয় ব্যবস্থা নেওয়ার মাধ্যমে সম্পদ উদ্ধারের চেষ্টা করা হচ্ছে।

    এ কাজে নিয়োজিত প্রতিষ্ঠানগুলোর মধ্যে রয়েছে গ্রান্ট থর্নটন, আরআই কনসোর্টিয়াম, বেকার ম্যাকেঞ্জি অ্যান্ড পিডব্লিউসি, ডিএলএ পাইপার অ্যান্ড ক্রল, ইওয়াই অ্যান্ড ডেন্টনস, রহমান রাভেল্লি অ্যান্ড ইন্টারপাথ, বিসিজি অ্যান্ড এইচএইচআর এবং অ্যানিমাস অ্যাসোসিয়েটস।

    জানা গেছে, বিদেশি আইনি প্রতিষ্ঠানগুলো কোনো অগ্রিম ফি বা খরচ নেবে না। তারা বিদেশে থাকা সম্পদ শনাক্ত ও উদ্ধার করতে পারলে উদ্ধারকৃত অর্থের একটি নির্দিষ্ট অংশ পারিশ্রমিক হিসেবে পাবে। অর্থাৎ, ‘নো উইন, নো পে’ ভিত্তিতে প্রতিষ্ঠানগুলো কাজ করবে।

    প্রাথমিকভাবে যেসব দেশে পাচার করা অর্থ বা সম্পদ থাকার সম্ভাবনা রয়েছে, সেসব দেশের মধ্যে রয়েছে যুক্তরাষ্ট্র, যুক্তরাজ্য, সংযুক্ত আরব আমিরাত, কানাডা, সিঙ্গাপুর, বেলজিয়াম, নিউজিল্যান্ড, হংকং, চীন, মালয়েশিয়া, থাইল্যান্ড ও অস্ট্রেলিয়া।

    বিদেশি আইনি প্রতিষ্ঠানগুলো সংশ্লিষ্ট ব্যাংক থেকে প্রাপ্ত তথ্যের ভিত্তিতে আলোচ্য ব্যক্তি বা প্রতিষ্ঠানের নামে বিদেশে থাকা সম্পদের অবস্থান, প্রকৃতি ও পরিমাণ শনাক্ত করছে। এরপর সংশ্লিষ্ট দেশের আইন অনুযায়ী প্রয়োজনীয় আইনগত ব্যবস্থা গ্রহণ করা হচ্ছে।

    কোনো সম্পদ শনাক্ত ও আইনগত প্রক্রিয়ার মাধ্যমে জব্দ বা অ্যাটাচ করা সম্ভব হলে পরবর্তীতে তা বিক্রি বা নিষ্পত্তির মাধ্যমে পাওয়া অর্থ দেশে ফিরিয়ে এনে সংশ্লিষ্ট ব্যাংকের পাওনা পরিশোধে ব্যবহার করা হবে।

    এর আগে প্রথম পর্যায়ে শেখ হাসিনার পরিবার ও ১০ গ্রুপের পাচার করা অর্থ পুনরুদ্ধারের উদ্যোগ নেওয়া হয়। এ কাজে দুর্নীতি দমন কমিশন (দুদক), পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি), কাস্টমসের সংশ্লিষ্ট ইউনিট এবং আয়কর বিভাগের সংশ্লিষ্ট ইউনিট কাজ করছে। পাশাপাশি খেলাপি ঋণ আদায়ের জন্য সংশ্লিষ্ট ব্যাংকগুলোও বিদেশি আইনি প্রতিষ্ঠানের সহায়তা নিচ্ছে।

  • জাপানে কদর বাড়ছে ব্যবহৃত স্মার্টফোনের

    জাপানে কদর বাড়ছে ব্যবহৃত স্মার্টফোনের

    এর সরাসরি প্রভাবে সাধারণ ক্রেতাদের মধ্যে ব্যবহৃত বা পুরনো (সেকেন্ড হ্যান্ড) ফোনের চাহিদা ক্রমেই বাড়ছে। প্রযুক্তি জায়ান্ট অ্যাপলের জনপ্রিয় আইফোনের দাম বাড়ার পরই দেশটির স্মার্টফোন বাজারে ক্রেতাদের কেনাকাটার এ নতুন প্রবণতা স্পষ্টভাবে সামনে এসেছে। খবর দ্য জাপান টাইমস।

    গত ১৮ জুলাই জাপানের বাজারে আইফোনের সব মডেলের দাম একযোগে বাড়ানোর ঘোষণা দেয় অ্যাপল। এ ঘোষণার মাত্র কয়েক ঘণ্টার মধ্যে দেশটির ব্যবহৃত স্মার্টফোনের জনপ্রিয় অনলাইন প্লাটফর্ম নিকোসুমায় অর্ডার অস্বাভাবিক হারে বেড়ে যায়। প্লাটফর্মটির তথ্য অনুযায়ী, দাম বাড়ানোর ঘোষণার পরদিন দুপুর নাগাদ তাদের ব্যবহৃত ফোন বিক্রির পরিমাণ আগের দিন এবং আগের সপ্তাহের একই সময়ের তুলনায় দ্বিগুণেরও বেশি বাড়ে।

    জাপানের খুচরা বাজারে কোনো একটি সুনির্দিষ্ট পণ্যের কারণে কেনাকাটার এমন আকস্মিক ঊর্ধ্বগতিকে বেশ বিরল ঘটনা হিসেবে দেখছেন বাজার বিশ্লেষকরা। টোকিওভিত্তিক প্রতিষ্ঠান ও আইতোচু করপোরেশনের সহযোগী সংস্থা বিলংয়ের প্রধান বিপণন কর্মকর্তা ইউ তোমিতা বলেন, ‘জাপানি বাজারে এত কম সময়ে পুরনো ফোনের চাহিদা এভাবে বেড়ে যাওয়ার ঘটনা খুবই ব্যতিক্রমী। চার বছর আগে অ্যাপল যখন প্রথমবার আইফোনের দাম হুট করে অনেকটা বাড়িয়েছিল, ঠিক তখনই কেবল এমন চিত্র দেখা গিয়েছিল।’

    অনলাইন বাজারের এ তীব্র কেনাকাটার জোয়ার কেবল সাময়িক কোনো বিষয় নয় বলে মনে করছেন সংশ্লিষ্ট ব্যক্তিরা। নতুন প্রযুক্তির ডিভাইসের আকাশছোঁয়া দাম সাধারণ মানুষকে তুলনামূলক সাশ্রয়ী বিকল্প হিসেবে পুরনো বা রিফার্বিশড ফোনের দিকে ঠেলে দিচ্ছে। অ্যাপল তাদের আইফোনের দাম মডেলভেদে ৮-২৫ হাজার ইয়েন পর্যন্ত বাড়িয়েছে। ফলে বর্তমানে তাদের সবচেয়ে সাশ্রয়ী সংস্করণ আইফোন ১৭ই-এর দামও ১ লাখ ইয়েন অতিক্রম করেছে।

    প্রাথমিক দাম বাড়ার সংবাদের ধাক্কা কিছুটা সামলে উঠলেও অনলাইন প্লাটফর্মগুলোয় পুরনো ফোন বিক্রির গতি এখনো বেশ ঊর্ধ্বমুখী। বাজার বিশেষজ্ঞদের মতে, যারা এতদিন নতুন নাকি পুরনো ফোন কিনবেন, তা নিয়ে দ্বিধাদ্বন্দ্বে ছিলেন, দাম বাড়ার খবরে তারা চটজলদি পুরনো ফোন কেনার সিদ্ধান্ত নিচ্ছেন। এছাড়া নতুন ফোনের দাম বাড়লে সেকেন্ড হ্যান্ড ফোনের বাজারেও দাম বেড়ে যেতে পারে, এমন আশঙ্কা থেকেও অনেক গ্রাহক তড়িঘড়ি করে ব্যবহৃত ফোন কিনছেন।

    অর্থনীতিবিদ ও প্রযুক্তি বিশ্লেষকদের মতে, জাপানি ইয়েনের রেকর্ড দরপতনই মূলত এ মূল্যবৃদ্ধির প্রধান কারণ। গত মাসের বড় একটা সময়জুড়ে প্রতি ডলারের বিপরীতে ইয়েনের বিনিময় হার ১৬২ অতিক্রম করেছিল, যা ১৯৮৬ সালের পর সর্বনিম্ন। ২০২২ সালের জুলাইয়ের পর এবারই প্রথম জাপানের বাজারে আনুষ্ঠানিকভাবে ফোনের দাম বাড়াল অ্যাপল। তখন প্রতি ডলারের বিনিময় হার ছিল ১৩৫-১৩৯ ইয়েনের মধ্যে।

    টোকিওভিত্তিক গবেষণা প্রতিষ্ঠান এমএম রিসার্চ ইনস্টিটিউটের তথ্যানুযায়ী, গত বছরের সেপ্টেম্বরে আইফোন ১৭ সিরিজ উন্মোচনের পর বিশ্বের মধ্যে কেবল জাপান ও তুরস্কেই ফোনগুলোর দাম বাড়ানো হয়েছে। সংস্থাটির প্রধান গবেষক কেনসুকে হারা জানান, এক বছরের ব্যবধানে ডলারের বিপরীতে জাপানি ইয়েন এবং তুর্কি লিরার দর ১০ শতাংশের বেশি কমেছে। মুদ্রার এ বড় ধরনের দরপতনই কোম্পানিকে এসব দেশে পণ্যের দাম বাড়াতে বাধ্য করেছে।

    জাপানের স্মার্টফোন বাজারে আইফোনের প্রভাব বেশ সুদৃঢ়। টানা ১৫ বছর ধরে দেশটির সবচেয়ে বিক্রি হওয়া ফোনের তালিকার শীর্ষে রয়েছে মার্কিন ব্র্যান্ডটি। ২০২৫ অর্থবছরে জাপানে অ্যাপলের মোট ফোন সরবরাহ আগের বছরের চেয়ে ৪ দশমিক ৯ শতাংশ বেড়ে ১ কোটি ৬১ লাখ ৫০ হাজার ইউনিটে পৌঁছায়। এর মাধ্যমে দেশটির মোট স্মার্টফোন বাজারের ৫১ দশমিক ৬ শতাংশ হিস্যাই অ্যাপলের দখলে ছিল।

    উদ্বেগের বিষয় হলো, আন্তর্জাতিক বাজারে মেমোরি চিপ ও প্রসেসরের উৎপাদন খরচ যেভাবে বাড়ছে, সে তুলনায় কেবল মুদ্রার বিনিময় হার হিসাব করে দাম বাড়ানো হয়েছে। ফলে আগামী দিনগুলোয় চিপের দাম না কমলে আইফোনের মূল্য আরো এক দফা বাড়তে পারে বলে আভাস দিয়েছেন বাজার বিশ্লেষকেরা। এটি ঘটলে দেশের সাধারণ ক্রেতারা নতুন ডিভাইস ছেড়ে আরো বেশি মাত্রায় বাজেটবান্ধব সেকেন্ড হ্যান্ড ফোনের দিকে ঝুঁকবেন।

    পরিসংখ্যান অনুযায়ী, জাপানে ব্যবহৃত ফোনের বাজার টানা সাত বছর ধরে বাড়ছে। ২০২৫ অর্থবছরে দেশটিতে প্রায় ৩৬ লাখ ১০ হাজার ইউনিট পুরনো ফোন বিক্রি হয়েছে, যা মোট স্মার্টফোন বাজারের প্রায় ১০ শতাংশ। এমএম রিসার্চ ইনস্টিটিউটের প্রাক্কলন অনুযায়ী, ২০২৯ অর্থবছর নাগাদ ব্যবহৃত ফোনের বিক্রি ৫০ লাখ ইউনিট ছাড়িয়ে যাবে এবং এটি মোট ফোন বাজারের ১৫ শতাংশের বেশি হিস্যা দখল করবে।

    কেবল মূল্যস্ফীতি বা মূল্যবৃদ্ধিই নয়, দেশটির টেলিকম খাতের নীতিগত পরিবর্তনও পুরনো ফোনের চাহিদা বাড়াতে সাহায্য করেছে। আগে জাপানি ক্রেতারা টেলিকম অপারেটরদের কাছ থেকে দুই বছরের চুক্তিতে বাধ্যতামূলকভাবে নতুন নেটওয়ার্ক সংযোগসহ ফোন কিনতেন। কিন্তু ২০২০ সাল থেকে সরকারি উদ্যোগে টেলিকম খাতে প্রতিযোগিতা বাড়াতে এবং ইন্টারনেটের খরচ কমাতে নির্দিষ্ট নেটওয়ার্কে ফোন ‘লক’ করে রাখার নিয়ম নিষিদ্ধ করা হয়। ফলে গ্রাহকরা নিজেদের পছন্দমতো ফোন ও সিম কার্ড ব্যবহারের পূর্ণ স্বাধীনতা পান এবং সেকেন্ড হ্যান্ড ফোন কেনাকে সাশ্রয়ী পথ হিসেবে বেছে নেন।

    বর্তমানে জাপানের প্রধান টেলিকম অপারেটরগুলো নিজস্ব ই-কমার্স প্লাটফর্মে সার্টিফায়েড বা মানসম্মত পুরনো ফোন বিক্রি করছে। তবে ব্যবহৃত ফোনের বাজারকে ধরে রাখতে হলে ফোনের বাহ্যিক অবস্থার পাশাপাশি ভেতরের যন্ত্রাংশ সঠিক আছে কিনা, তা নিশ্চিত করা জরুরি বলে মনে করেন বিলংয়ের কর্মকর্তা ইউ তোমিতা। গ্রাহকের আস্থা বাড়াতে নিকোসুমা নিজেদের প্লাটফর্মে গুগল অনুমোদিত মেরামতের মাধ্যমে মান নিশ্চিত করা পিক্সেল ফোনও বিক্রি করছে।

    পাশাপাশি সেকেন্ড হ্যান্ড বাজারে বহুবিধ ব্যবহারের সুযোগ থাকায় এর পরিধি দিন দিন বড় হচ্ছে। ফ্ল্যাগশিপ ফোন অনেক দামি হওয়ায় অনেকেই অল্প বাজেটে আগের প্রজন্মের ভালো মানের ফোন খুঁজছেন। অনেকে আবার গেমিং কিংবা অফিসের কাজের জন্য দ্বিতীয় ডিভাইস হিসেবে কম দামি স্মার্টফোন ব্যবহার করছেন। খাবার পরিবেশন করার রেস্তোরাঁগুলোয় ডিজিটাল অর্ডারের কাজেও বিপুল পরিমাণে সাশ্রয়ী পুরনো ফোন কেনা হচ্ছে। সর্বোপরি, জাপানি সমাজে এখন পুরনো জিনিস পুনর্ব্যবহারের প্রতি এক ধরনের সামাজিক গ্রহণযোগ্যতা তৈরি হয়েছে, যা ব্যবহৃত প্রযুক্তি পণ্যের বাজারকে টেকসই ভিত্তি দিচ্ছে।

  • চট্টগ্রামে ২০০ বন্ধ কারখানা চালুর মাধ্যমে ১০ লাখ নতুন কর্মসংস্থান সৃষ্টি হবে

    চট্টগ্রামে ২০০ বন্ধ কারখানা চালুর মাধ্যমে ১০ লাখ নতুন কর্মসংস্থান সৃষ্টি হবে

    কেন্দ্রীয় ব্যাংকের চট্টগ্রাম অফিসে গতকাল এক মতবিনিময় সভায় উত্থাপিত এ-সংক্রান্ত একটি কনসেপ্ট পেপারে এ তথ্য তুলে ধরা হয়। অনুষ্ঠানে প্রধান অতিথি ছিলেন গভর্নর মো. মোস্তাকুর রহমান। ‘এক কোটি কর্মসংস্থান সৃষ্টির লক্ষ্য: চট্টগ্রাম অঞ্চলের সম্ভাবনা’ শীর্ষক এ সভায় জানানো হয়, বন্ধ কারখানাগুলোর কারণে এরই মধ্যে প্রায় পাঁচ লাখ কর্মী বেকার হয়ে পড়েছেন এবং প্রায় ১ লাখ কোটি টাকার খেলাপি ও অবাণিজ্যিক ঋণ জমেছে। তবে জ্বালানি সংকট, দীর্ঘমেয়াদি পুঁজির অভাব এবং দক্ষ অপারেটরের ঘাটতিকে এ খাত পুনরুদ্ধারের প্রধান বাধা হিসেবে চিহ্নিত করা হয়েছে।

    বাংলাদেশ ব্যাংকের চট্টগ্রাম অফিসের নির্বাহী পরিচালক মো. হানিফ মিয়ার সভাপতিত্বে অনুষ্ঠানে বিশেষ অতিথি ছিলেন ডেপুটি গভর্নর ড. মো. কবির আহাম্মদ এবং প্রধান কার্যালয়ের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম। সভায় উপস্থাপিত কনসেপ্ট পেপারে চট্টগ্রাম অঞ্চলের সামষ্টিক অর্থনীতি, শিল্পায়ন ও ব্যাংক খাতের প্রধান প্রতিবন্ধকতাগুলো চিহ্নিত করে তা উত্তরণের রূপরেখা তুলে ধরা হয়। এতে আরো উল্লেখ করা হয়, জাতীয় অর্থনীতিতে দেশের মোট রফতানির ১৮ শতাংশ, আমদানির ২১ শতাংশ, রেমিট্যান্সের ২৮ শতাংশ, মোট আমানতের ১৯ দশমিক ১৯ শতাংশ এবং মোট ঋণের ১৮ দশমিক ৫ শতাংশ এ অঞ্চল থেকে জোগান দেয়া হয়।

    সভায় গভর্নর মো. মোস্তাকুর রহমান সমন্বিত কর্মপরিকল্পনা গ্রহণ করে আঞ্চলিক অর্থনৈতিক উন্নয়ন ত্বরান্বিত করতে এসএমই ও গ্রামীণ অর্থনীতিতে ঋণ প্রবাহ বৃদ্ধি; ‘এক গ্রাম, এক পণ্য’ নীতির কার্যকর বাস্তবায়ন এবং ব্লু-ইকোনমি, সামুদ্রিক সম্পদ, আইটি খাত এবং ম্যানমেড ফাইবারে দীর্ঘমেয়াদি ও সহজ শর্তে ঋণ সুবিধা প্রদান নিশ্চিতের আহ্বান জানান। পাশাপাশি তিনি প্রবাসী শ্রমিকদের অদক্ষ হিসেবে না পাঠিয়ে সুনির্দিষ্ট চাহিদার ভিত্তিতে দক্ষ করে বিদেশে প্রেরণ এবং প্রবাসী কল্যাণ ব্যাংকের কার্যক্রম জোরদার করাসহ বিভিন্ন বিষয়ে সুনির্দিষ্ট দিকনির্দেশনা দেন। পাশাপাশি ডিজিটাল লেনদেন ত্বরান্বিত করা ও ক্যাশলেস বাংলাদেশ গঠনের জন্য বাংলা কিউআরের সম্প্রসারণ এবং আর্থিক অন্তর্ভুক্তি বৃদ্ধির লক্ষ্যে কার্যক্রম গ্রহণের ওপর গুরুত্বারোপ করেন।

    গভর্নর বলেন, ‘ব্যাংক খাতে কোনো রাজনৈতিক হস্তক্ষেপ থাকবে না।’ ব্যাংকের অনিয়মের বিষয়ে সর্বোচ্চ শাস্তির সুপারিশ করে পরিদর্শন প্রতিবেদন তৈরি করার জন্য তিনি বাংলাদেশ ব্যাংকের পরিদর্শকদের নির্দেশনা দেন।

    সভায় বিশেষ অতিথির বক্তব্যে ডেপুটি গভর্নর ড. মো. কবির আহাম্মদ বলেন, ‘মধ্যপ্রাচ্য যুদ্ধ পরিস্থিতির কারণে বিশ্ব অর্থনীতি চাপে থাকবে। কর্মসংস্থান সৃষ্টির জন্য আঞ্চলিক কেন্দ্রীয় ব্যাংকিং কার্যক্রম বৃদ্ধি করতে হবে।’ পাশাপাশি তিনি আর্থিক ও আয় বৈষম্য কমানোর ব্যাপারে বিশেষ গুরুত্বারোপ করেন। এছাড়া সম্পদের সুষম বণ্টন নিশ্চিত করা এবং প্রযুক্তিগত দক্ষতা বাড়ানোর আহ্বান জানান।