অর্থ ও বাণিজ্য

  • নিত্যপণ্যের বাজার স্থিতিশীল রাখতে ৮ হাজার কোটি টাকার পণ্য কিনবে টিসিবি

    নিত্যপণ্যের বাজার স্থিতিশীল রাখতে ৮ হাজার কোটি টাকার পণ্য কিনবে টিসিবি

    নিত্যপ্রয়োজনীয় পণ্যের বাজার স্থিতিশীল রাখতে ২০২৬-২৭ অর্থবছরে প্রায় ৮ হাজার কোটি টাকার পণ্য কেনার পরিকল্পনা করেছে সরকারি বিপণন সংস্থা ট্রেডিং কর্পোরেশন অব বাংলাদেশ (টিসিবি)। ভোজ্যতেল, মসুর ডাল ও চিনির পাশাপাশি ছোলা, খেজুরও কিনবে সংস্থাটি।

    প্রাথমিকভাবে এসব পণ্যের প্রায় অর্ধেক দেশীয় এবং বাকি অর্ধেক আন্তর্জাতিক বাজার থেকে সংগ্রহের পরিকল্পনা রয়েছে টিসিবির। তবে আন্তর্জাতিক বাজার থেকে পণ্য সংগ্রহ তুলনামূলক বেশি প্রতিযোগিতামূলক ও নির্ভরযোগ্য হলে বিদেশ থেকে কেনার পরিমাণ বাড়ানো হতে পারে।

    সম্প্রতি এক সাক্ষাৎকারে টিসিবির চেয়ারম্যান ব্রিগেডিয়ার জেনারেল মোহাম্মদ ফয়সল আজাদ এসব তথ্য জানান।

    বাণিজ্য মন্ত্রণালয় সূত্রে জানা গেছে, নিত্যপণ্যের পর্যাপ্ত সরবরাহ নিশ্চিত করতে চলতি অর্থবছরের জন্য একটি ক্রয় পরিকল্পনা করেছে টিসিবি। এ পরিকল্পনার আওতায় স্থানীয় ও আন্তর্জাতিক উৎস থেকে ২২ কোটি লিটার ভোজ্যতেল, ২ লাখ ২০ হাজার মেট্রিক টন মসুর ডাল, ১ লাখ ১০ হাজার মেট্রিক টন চিনি, ১৪ হাজার মেট্রিক টন ছোলা এবং ৪ হাজার ৪০০ মেট্রিক টন খেজুর কেনা হবে।

    পণ্যের পর্যাপ্ত মজুত ও ভোক্তাদের মধ্যে নিরবচ্ছিন্ন সরবরাহ নিশ্চিত করতে মাসভিত্তিক চাহিদা, বরাদ্দ, গুদামে থাকা মজুত এবং পাইপলাইনে থাকা সরবরাহ নিয়মিত পর্যবেক্ষণ করছে টিসিবি।

    মজুত ব্যবস্থাপনা শক্তিশালী করতে গুদাম সক্ষমতাও বাড়ানোর উদ্যোগ নিয়েছে সংস্থাটি। বর্তমানে টিসিবির ৪০টি গুদাম রয়েছে। এর মধ্যে ৯টি নিজস্ব এবং ৩১টি ভাড়ায় নেওয়া। এসব গুদামের মোট ধারণক্ষমতা প্রায় ৪৮ হাজার ৩৭০ মেট্রিক টন। এর মধ্যে নিজস্ব গুদামের ধারণক্ষমতা ১৩ হাজার ৩৭১ মেট্রিক টন এবং ভাড়ার গুদামের ৩৪ হাজার ৯৯৯ মেট্রিক টন।

    চলমান কার্যক্রমের জন্য টিসিবির বর্তমান মজুত পরিস্থিতি সন্তোষজনক বলে জানিয়েছেন টিসিবির চেয়ারম্যান ফয়সল আজাদ। তিনি বলেন, নিত্যপণ্যের প্রাপ্যতা নিশ্চিত ও বাজার স্থিতিশীল রাখতে, বিশেষ করে সরকারি সহায়তায় পণ্য পাওয়া ভোক্তাদের জন্য ক্রয় ও মজুত ব্যবস্থাপনা জোরদার করা হচ্ছে।

    সরকারি ভর্তুকির ওপর নির্ভরতা কমাতেও কাজ করছে টিসিবি। প্রতিযোগিতামূলক দামে পণ্য কিনে কিছু পণ্য সামান্য মুনাফায় বিক্রির মাধ্যমে ভর্তুকি নির্ভরতা কমানোর পরিকল্পনা রয়েছে।

    ফয়সল আজাদ বলেন, বাজারের চাহিদার সঙ্গে আরো দ্রুত সাড়া দিতে সক্ষম একটি প্রতিষ্ঠান হিসেবে টিসিবিকে গড়ে তুলতে কাজ করছে সরকার। একই সঙ্গে নিত্যপণ্যের দাম নিয়ন্ত্রণ ও বাজার স্থিতিশীল রাখতে সংস্থাটির ভূমিকা বাড়ানো হচ্ছে।

    তিনি বলেন, টিসিবি বছরে প্রায় আড়াই লাখ মেট্রিক টন ভোজ্যতেল সরবরাহ করে, যা দেশের মোট বাজারের প্রায় ১৫ শতাংশ। তবে পরিবার পর্যায়ে এর কার্যকর বাজার অংশীদারত্ব আরো বেশি।

    ডাল ও চিনির ক্ষেত্রেও পরিবারের চাহিদার একটি উল্লেখযোগ্য অংশ টিসিবি সরবরাহ করে, যা এসব পণ্যের অস্বাভাবিক মূল্যবৃদ্ধি ঠেকাতে সহায়তা করে বলে জানান তিনি।

    পণ্যের তালিকাও বাড়াচ্ছে টিসিবি। ভোজ্যতেল, ডাল ও চিনির পাশাপাশি পরীক্ষামূলকভাবে সাবান, ডিটারজেন্ট ও লবণ বিক্রি শুরু হয়েছে। ভবিষ্যতে আটা, বিভিন্ন মসলা, মরিচ ও হলুদ যুক্ত করার পরিকল্পনা রয়েছে।

    ফয়সল আজাদ বলেন, এসব পণ্য নিয়মিত বাজারদরের চেয়ে কম দামে সরবরাহ করা হবে, তবে এর জন্য সরকারি ভর্তুকি দেওয়া হবে না।

    বর্তমানে টিসিবির প্রায় ৮০ লাখ স্মার্ট কার্ড অনুমোদিত হয়েছে। এর মধ্যে প্রায় ৭৫ লাখ কার্ড বিতরণ করা হয়েছে। বাকি সুবিধাভোগীদের আগামী পবিত্র ঈদুল ফিতরের আগে স্মার্ট কার্ড দেওয়ার আশা করা হচ্ছে।

    স্মার্ট কার্ড ব্যবস্থাকে একটি গতিশীল প্রক্রিয়া উল্লেখ করে তিনি বলেন, মৃত্যু, স্থানান্তর বা অন্য কোনো কারণে সুবিধাভোগীদের তালিকায় নতুন নাম যুক্ত, নাম বাদ বা পরিবর্তন হতে পারে।

    টিসিবি সরবরাহব্যবস্থাকে পুরোপুরি স্বয়ংক্রিয় করার দিকেও এগোচ্ছে। বর্তমানে ডিলাররা মোবাইল ফোন ব্যবহার করে স্মার্ট কার্ড স্ক্যান করেন। শিগগিরই বিক্রয়কেন্দ্রে পয়েন্ট অব সেল (পিওএস) মেশিন চালুর পরিকল্পনা রয়েছে, যাতে ভোক্তারা লেনদেনের রসিদ পান।

    পাশাপাশি স্মার্টফোন ব্যবহারকারীদের জন্য নতুন একটি মোবাইলভিত্তিক ব্যবস্থা তৈরি করা হচ্ছে। এর মাধ্যমে সুবিধাভোগীরা ডিজিটালভাবে তাদের স্মার্ট কার্ডের তথ্য দেখতে পারবেন এবং মোবাইল আর্থিক সেবা বা নগদে মূল্য পরিশোধ করতে পারবেন।

    ফয়সল আজাদ বলেন, টিসিবি এমন একটি ব্যবস্থা তৈরি করেছে, যার সঙ্গে প্রায় ২১টি ভিন্ন কর্মসূচি যুক্ত করা সম্ভব। ভবিষ্যতে অন্যান্য সরকারি সংস্থাও তাদের সুবিধাভোগীকেন্দ্রিক কর্মসূচি এই প্ল্যাটফর্মের সঙ্গে যুক্ত করতে পারবে।

    নিজস্ব গুদাম সক্ষমতা বাড়ানোর উদ্যোগের কথাও জানান তিনি। টিসিবি প্রায় ১০ হাজার মেট্রিক টন অতিরিক্ত মজুত সক্ষমতা তৈরি করতে চায়, যাতে ভাড়ার গুদামের ওপর নির্ভরতা কমে।

    তিনি বলেন, পণ্য ক্রয় বাড়ানো এবং বাজারে হস্তক্ষেপের পরিধি বাড়াতে হলে লজিস্টিক সক্ষমতা জোরদার করা গুরুত্বপূর্ণ।

    ভবিষ্যৎ কৌশল সম্পর্কে টিসিবির চেয়ারম্যান বলেন, নিত্যপ্রয়োজনীয় পণ্যের মান বজায় রেখে সাশ্রয়ী দামে তা ভোক্তাদের কাছে পৌঁছে দেওয়া এবং সরাসরি ভোক্তার চাহিদার ভিত্তিতে পণ্যের তালিকা বাড়ানোই সংস্থাটির লক্ষ্য।

    তিনি বলেন, নতুন কোনো পণ্য চালুর আগে তারা জরিপ করেন। ভোক্তারা কোন পণ্য প্রয়োজন বলে জানালে তা সরবরাহের চেষ্টা করা হয়। নতুন যুক্ত হওয়া পণ্য কেনা বাধ্যতামূলক নয় বলেও জানান তিনি। একই সঙ্গে তিনি বলেন, পণ্যের মানের সঙ্গে কোনো আপস করা হবে না।
  • আবারও বাড়ল স্বর্ণের দাম

    আবারও বাড়ল স্বর্ণের দাম

    দেশের বাজারে আবারও বেড়েছে স্বর্ণের দাম। প্রতি ভরিতে সর্বোচ্চ ১ হাজার ৬৩৩ টাকা পর্যন্ত বাড়িয়ে নতুন মূল্য নির্ধারণ করেছে বাংলাদেশ জুয়েলার্স অ্যাসোসিয়েশন (বাজুস)। নতুন নির্ধারিত দাম অনুযায়ী, ভালো মানের অর্থাৎ ২২ ক্যারেটের এক ভরি স্বর্ণের অলংকার কিনতে এখন গ্রাহককে গুনতে হবে ২ লাখ ৪৭ হাজার ৭৪৩ টাকা।

    মঙ্গলবার সকাল ১০টা থেকে স্বর্ণের এই নতুন দাম কার্যকর হয়েছে।

    বিজ্ঞপ্তিতে বাজুস জানায়, আজ সকাল ৯টায় বাজুসের মূল্য নির্ধারণ ও মূল্য পর্যবেক্ষণ সংক্রান্ত স্থায়ী কমিটির এক বৈঠকে এই দাম বাড়ানোর সিদ্ধান্ত নেওয়া হয়। নির্ধারিত মূল্যের সঙ্গে ভ্যাট যুক্ত করে এই অলংকারের খুচরা দাম ঠিক করা হয়েছে।

    নতুন মূল্য তালিকা অনুযায়ী, ভালো মানের অর্থাৎ ২২ ক্যারেটের প্রতি ভরি (১১.৬৬৪ গ্রাম) স্বর্ণালংকার আজ মঙ্গলবার থেকে বিক্রি হচ্ছে ২ লাখ ৪৭ হাজার ৭৪৩ টাকায়। গতকাল সোমবার পর্যন্ত এই মানের স্বর্ণের দাম ছিল ২ লাখ ৪৬ হাজার ১১০ টাকা।

    এর পাশাপাশি অন্যান্য মানের স্বর্ণের দামও বেড়েছে। নতুন দর অনুযায়ী, ২১ ক্যারেটের প্রতি ভরি স্বর্ণের দাম নির্ধারণ করা হয়েছে ২ লাখ ৩৬ হাজার ৬০৪ টাকা। ১৮ ক্যারেটের প্রতি ভরি স্বর্ণের এখন বিক্রি হচ্ছে ২ লাখ ৩ হাজার ১৮৭ টাকায় এবং সনাতন পদ্ধতির প্রতি ভরি স্বর্ণের নতুন দাম দাঁড়িয়েছে ১ লাখ ১৯৬৫ হাজার ৯২০ টাকা।

    তবে স্বর্ণের বাজারে ঊর্ধ্বমুখী প্রবণতা থাকলেও অপরিবর্তিত রাখা হয়েছে রুপার দাম। নতুন তালিকায় ২২ ক্যারেটের এক ভরি রুপার দাম ৫ হাজার ৪৮২ টাকা বহাল রয়েছে। এ ছাড়া ২১ ক্যারেটের প্রতি ভরি রুপা ৫ হাজার ২৪৯ টাকা, ১৮ ক্যারেটের প্রতি ভরি ৪ হাজার ৪৯১ টাকা এবং সনাতন পদ্ধতির প্রতি ভরি রুপা বিক্রি হচ্ছে ৩ হাজার ৩৮৩ টাকায়।

  • একীভূত পাঁচ ব্যাংকের গ্রাহকরা সেপ্টেম্বর থেকে প্রয়োজনীয় টাকা তুলতে পারবেন

    একীভূত পাঁচ ব্যাংকের গ্রাহকরা সেপ্টেম্বর থেকে প্রয়োজনীয় টাকা তুলতে পারবেন

    একীভূত পাঁচ ব্যাংকের আমানতকারীদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না বলে জানিয়েছেন বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমান। একই সঙ্গে আগামী ১ সেপ্টেম্বর থেকে আমানতকারীদের প্রয়োজন অনুযায়ী অর্থ উত্তোলনের সুযোগ দিতে ব্যাংকটিকে ব্যবস্থা নেওয়ার নির্দেশ দেওয়া হয়েছে।

    মঙ্গলবার বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমানের সঙ্গে সম্মিলিত ইসলামী ব্যাংকের চেয়ারম্যান কাজী শায়রুল হাসান ও ব্যবস্থাপনা পরিচালক আবেদুর রহমান সিকদার সাক্ষাৎ করেন। এ সময় বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান, ড. মো. কবির আহমেদ, মো. সরোয়ার হোসেন ও মো. আনিছুর রহমান উপস্থিত ছিলেন।

    সাক্ষাৎকালে গভর্নর সম্মিলিত ইসলামী ব্যাংকের চেয়ারম্যান ও ব্যবস্থাপনা পরিচালককে কয়েকটি বিষয়ে নির্দেশনা দেন। এর মধ্যে অন্যতম হলো আমানতকারীদের মুনাফা নিয়ে তৈরি হওয়া অস্পষ্টতা দূর করা। এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানিয়েছেন বাংলাদেশ ব্যাংক।

    সাক্ষাৎকালে গভর্নর বলেন, জাতীয় সংসদে অর্থমন্ত্রী আমানতকারীদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না বলে ঘোষণা দিলেও এ বিষয়ে আমানতকারীদের মধ্যে কিছুটা অস্পষ্টতা রয়েছে। তাই সম্মিলিত ইসলামী ব্যাংকের সব আমানতকারীকে স্পষ্টভাবে জানাতে হবে যে, তাঁদের মুনাফার ওপর কোনো ধরনের হেয়ারকাট থাকবে না।

    বাংলাদেশ ব্যাংক জানিয়েছে, গত ২৯ ডিসেম্বর ঘোষিত স্কিম অনুযায়ী ইতোমধ্যে আমানতকারীদের অর্থ ফেরত দেওয়া হচ্ছে। পাশাপাশি আগামী ১ সেপ্টেম্বর থেকে ব্যক্তিশ্রেণির আমানতকারীরা তাঁদের আল-ওয়াদিয়াহ চলতি হিসাব, মুদারাবা সঞ্চয়ী হিসাব ও মুদারাবা মেয়াদি আমানতের মূল অর্থের নির্ধারিত অংশের বাইরে প্রয়োজন অনুযায়ী অর্থ উত্তোলনের সুযোগ পাবেন। এ বিষয়ে ব্যাংককে প্রয়োজনীয় ব্যবস্থা নিতে নির্দেশ দেওয়া হয়েছে।

    এদিকে ৩৫ হাজার কোটি টাকা মূলধন নিয়ে যাত্রা শুরু করা সম্মিলিত ইসলামী ব্যাংককে দ্রুততম সময়ের মধ্যে স্বাভাবিক সব ব্যাংকিং কার্যক্রম শুরু করার প্রয়োজনীয় পদক্ষেপ নিতে বলা হয়েছে।

    বাংলাদেশ ব্যাংকের নির্দেশনায় বলা হয়েছে, দেশের সবচেয়ে বড় এবং একমাত্র সরকারি মালিকানাধীন ইসলামী ব্যাংক হিসেবে ব্যাংকটিকে দ্রুত স্বাভাবিক ব্যাংকিং কার্যক্রমে ফিরতে হবে।

  • আজকের মুদ্রার বিনিময় হার 

    আজকের মুদ্রার বিনিময় হার 

    দেশের অভ্যন্তরীণ বাজারে মার্কিন ডলারসহ অন্যান্য প্রধান বৈদেশিক মুদ্রার নতুন বিনিময় হার প্রকাশ করেছে বাংলাদেশ ব্যাংক।

    আজ সোমবার (২৪ আগস্ট) কেন্দ্রীয় ব্যাংকের পক্ষ থেকে জানানো হয়েছে, আন্তঃব্যাংক লেনদেনের চাহিদা ও জোগানের ওপর ভিত্তি করেই টাকার এই মান নির্ধারিত হয়েছে।

    মুদ্রাকেনাবেচা
    মার্কিন ডলার১২২.৫০০০১২২.৫৮০০
    ইউরো১৪৩.০৬৭৭১৪৩.১৭৩৪
    ব্রিটিশ পাউন্ড১৬৭.০০৪২১৬৭.১৫০১
    অস্ট্রেলিয়ান ডলার৮৭.৮২০৩৮৭.৯৫১১
    জাপানি ইয়েন০.৭৭০৬০.৭৭১৩
    কানাডিয়ান ডলার৮৮.৯৬৮০৮৯.০৫৮৪
    সুইডিশ ক্রোনা১২.৯৩৭৪১২.৯৪৯৯
    সিঙ্গাপুর ডলার৯৬.৪৫৬৭৯৬.৫৭২৯
    চীনা ইউয়ান১৮.২২৫৬১৮.২৪৩০
    ভারতীয় রুপি১.২৭৯৯১.২৮১০
    শ্রীলঙ্কান রুপি২.৬৮৭২২.৬৮৯৮

    বাংলাদেশ ব্যাংকের ঘোষিত দরের চেয়ে খোলাবাজারে মুদ্রার দাম কিছুটা বেশি থাকে। বৈদেশিক মুদ্রার এই বিনিময় হারের ওপরই নির্ভর করে দেশের ব্যবসা-বাণিজ্যের খরচ।

  • পরিচালকদের ২ লাখ কোটি টাকা ঋণে ৪২ ব্যাংকের হাঁসফাঁস

    পরিচালকদের ২ লাখ কোটি টাকা ঋণে ৪২ ব্যাংকের হাঁসফাঁস

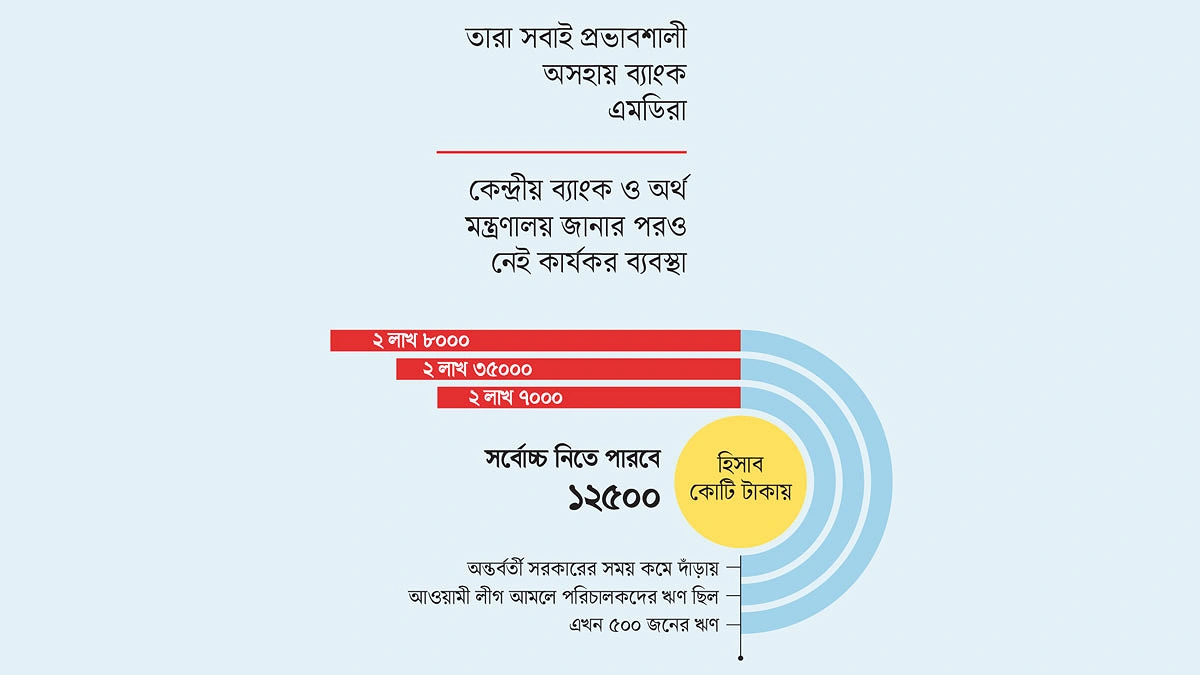
    তারা সবাই বেসরকারি ব্যাংকের পরিচালক। বেশ প্রভাবশালী। সংখ্যায় ৫০০। বিধিবিধানের তোয়াক্কা করেন না। প্রভাব খাটিয়ে ঋণ নিয়েছেন ২ লাখ ৮ হাজার কোটি টাকা। কেউ কেউ মাঝেমধ্যে কিস্তি দেন, আবার অনেকে দেনই না। আইনের নানা ফাঁকফোকরে সামান্য টাকা জমা দিয়ে খেলাপি থেকে নিজেকে মুক্ত রাখেন। এরপর আবার ঋণ নেন। বেড়ে যায় এর অঙ্ক। তাদের দাপট সব সরকারেই। কিছুটা কমেছিল অন্তর্বর্তী সরকারের আমলে। এরপর আবার লাগামহীন। অসহায় ব্যাংক এমডিরা (ব্যবস্থাপনা পরিচালক)। এমনকি সবকিছু জানে কেন্দ্রীয় ব্যাংক ও অর্থ মন্ত্রণালয়ও। কিন্তু নেই কার্যকর ব্যবস্থা। শুধু তা-ই নয়, প্রকাশ হওয়া সরকারি প্রতিবেদনে এখন আর থাকে না এসব ঋণের তথ্য। বাংলাদেশ ব্যাংকের সংশ্লিষ্ট কর্মকর্তাদের সঙ্গে কথা বলে এবং পরিচালকদের ঋণের নথি বিশ্লেষণ করে পাওয়া গেছে এমন চাঞ্চল্যকর তথ্য।

    কেন্দ্রীয় ব্যাংকের তথ্য বলছে, বিধান অনুযায়ী, একজন পরিচালক একটি ব্যাংকের শেয়ার কিনতে পারেন ২ থেকে ১০ শতাংশ পর্যন্ত। বর্তমান ব্যাংকগুলোর পরিশোধিত মূলধন সাধারণত ৫০০ কোটি টাকা। সেই হিসাবে সর্বোচ্চ ৫০ কোটি টাকা মূল্যের শেয়ার নিতে পারবেন। আর যেকোনো ব্যাংক থেকে পরিচালকের ঋণ নেওয়ার সীমা হচ্ছে নিজস্ব শেয়ারের সর্বোচ্চ ৫০ শতাংশ। অর্থাৎ ২৫ কোটি টাকার বেশি ঋণ নিতে পারবেন না। ৪২টি বেসরকারি ব্যাংকের ৫০০ পরিচালক যদি ঋণ নিয়ে থাকেন, এর অঙ্ক দাঁড়াবে সর্বোচ্চ ১২ হাজার ৫০০ কোটি টাকা। যদিও এ মুহূর্তে পরিচালকদের ঋণের অঙ্ক দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটি টাকা, যা সম্পূর্ণ বেআইনি— এমন মন্তব্য বিশেষজ্ঞদের।

    তাদের অভিমত, পরিচালকদের একটি বড় অংশ কৌশলে নিজের ব্যাংক ছাড়াও অন্য ব্যাংক থেকে মোটা অঙ্কের ঋণ নিয়েছেন। যার সর্বোচ্চ রেকর্ড সৃষ্টি হয়েছিল আওয়ামী লীগ আমলে। তখন (২০২৪ সালের জুন পর্যন্ত) ব্যাংক পরিচালকদের ঋণ ছিল ২ লাখ ৩৫ হাজার কোটি টাকা। আর অন্তর্বর্তী সরকারের আমলে (২০২৫ সালের ডিসেম্বর পর্যন্ত) পরিচালকদের ঋণ কমে দাঁড়ায় ২ লাখ ৭ হাজার কোটি; কিন্তু ২০২৫ সালের জুন থেকে ফের ঊর্ধ্বমুখী হয় ঋণের ধারা, যা বর্তমান সরকার গঠনের পর গত জুনে মাত্র ৪২টি ব্যাংকের কাছে ঋণ দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটি টাকা।

    বাণিজ্যিক ব্যাংকের অন্তত ১২ জন এমডি প্রায় একই ধরনের তথ্য দিয়ে আগামীর সময়কে বললেন, ব্যাংকের পরিচালকদের ঋণ বিতরণ ও তার ব্যবহারে জবাবদিহি নিশ্চিত করতে পারছে না ব্যাংকগুলো। এই পরিচালকরা ব্যবসায়ী, তারাই আবার ব্যাংকের উদ্যোক্তা। নির্বিঘ্নে ঋণ নেন ও খেলাপি হন, আবার কৌশলে ঋণও নেন। এ যেন একরকম ‘স্থায়ী সংস্কৃতি’ হয়ে দাঁড়িয়েছে, যা অবৈধ হওয়ার পরও চলছে বছরের পর বছর। এটা ব্যাংক ও অর্থনীতির জন্য মারাত্মক ক্ষতিকর। কেন্দ্রীয় ব্যাংক পরিচালকদের ঋণ ও খেলাপির বিষয়ে নজর দিচ্ছে না। আইন থাকার পরও পরিচালকরা ঋণ পরিশোধ করছেন না। এরপরও বাধ্য হয়েই নির্বাহীরা অসহায়ভাবে পরিচালকদের ঋণ অনুমোদন করেন। এতে স্পষ্ট অনুমান করা যায়, দেশের আইনের চেয়ে শক্তিশালী ব্যাংক পরিচালকরা। তাদের হাতে বাড়তি ঋণ থাকায় অন্যরা ঋণ পাচ্ছেন না। এর সমাধান হতে পারে একমাত্র রাজনৈতিক সদিচ্ছায়।

    এ বিষয়ে জানতে চাইলে সাবেক অন্তর্বর্তী সরকারের অর্থ উপদেষ্টা ও বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. সালেহউদ্দিন আহমেদ আগামীর সময়কে বললেন, ‘ব্যাংক পরিচালক স্বাভাবিকভাবে প্রভাবশালী। তাদের কাছে অনেক ঋণ আটকা। এই বিপুল পরিমাণ ঋণ আদায়ে মূল দায়িত্ব পালন করতে হবে ব্যাংককে। পরিচালক হলে সব মাফ করতে হবে, তা নয়। আর ব্যাংকের প্রধান নির্বাহীর কাজ হবে অসহায়ত্ব না দেখিয়ে ব্যাংকের চেয়ারম্যানের সঙ্গে কথা বলা। সেখানে সমাধান না পাওয়া গেলে ঋণ আদায়ে উপায় চাইতে হবে বাংলাদেশ ব্যাংকের কাছে। বাংলাদেশ ব্যাংক চাইলে উপায় বের করতে পারে। তখন একটা ফলাফল আসবে। সেখানে তো সব ক্ষমতা দেখানো বা চর্চা করা যায় না।’

    পরিচালকদের ঋণের খোঁজ নিয়ে জানা গেছে, ব্যাংক খাতে সংকটের শুরুটা ২০১৩ সালে। ওই সময় রাজনৈতিক বিবেচনায় অন্তত ৯টি ব্যাংক অনুমোদন পায়। এসব ব্যাংকের অধিকাংশ পরিচালক ২০১৪ সালে আওয়ামী লীগ সরকার গঠনের পর ব্যাংকে অবৈধ প্রভাব বিস্তার শুরু করেন। যদিও এস আলম, সালমান এফ রহমান, নজরুল ইসলাম মজুমদার, জয়নুল হক সিকদার চক্র আরও আগে থেকে ব্যাংক খাতে মাফিয়া হিসেবে পরিচিতি পায়। তবে ২০১৭ সালে এস আলমের ইসলামী ব্যাংক জবরদখলের মাধ্যমে ব্যাংক লুটপাটের শঙ্কা সৃষ্টি হয়। তখন থেকে ব্যাংক পরিচালকরাও বেপরোয়া হতে থাকেন। এক পরিসংখ্যানে দেখা গেছে, ২০১৬ সালে পরিচালকদের ঋণ ছিল মাত্র ৯০ হাজার কোটি টাকা, যা ১০ বছর পর গত জুনে গিয়ে দাঁড়িয়েছে ২ লাখ ৮ হাজার কোটিতে।

    তথ্য অনুযায়ী, নিজ ব্যাংকের পরিচালকদের ঋণ দেওয়া ব্যাংকগুলোর মধ্যে উল্লেখযোগ্য হলো— পূবালী, ইউনাইটেড কমার্শিয়াল, ব্যাংক এশিয়া, শাহ্‌জালাল ইসলামী, ডাচ্‌-বাংলা, প্রাইম, ঢাকা ব্যাংক, ব্যাংক এশিয়া, সাউথইস্ট, ব্র্যাক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, এবি ব্যাংক, স্ট্যান্ডার্ড ব্যাংক, প্রিমিয়ার, সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স (এসবিএসি)।

    এ ছাড়া অন্য ব্যাংকের পরিচালকদের ঋণ দিয়েছে এমন ব্যাংকের মধ্যে উল্লেখযোগ্য হলো— পূবালী, ইউনাইটেড কমার্শিয়াল, শাহ্‌জালাল ইসলামী, ডাচ্‌-বাংলা, প্রাইম, ঢাকা ব্যাংক, ব্যাংক এশিয়া, সাউথইস্ট, ব্র্যাক, সিটি ব্যাংক, ইস্টার্ন ব্যাংক, সাউথ বাংলা অ্যাগ্রিকালচার অ্যান্ড কমার্স।

    সম্প্রতি বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমানের সঙ্গে ব্যাংক মালিকদের সংগঠন বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকস (বিএবি) নেতারা সাক্ষাৎ করেন। তখন খেলাপি আদায়ে দ্রুত ব্যবস্থা নেওয়ার তাগিদ দেন গভর্নর। পাশাপাশি পরিচালকদের ঋণ নেওয়ার বিষয়টি নজরে আনেন। এক্ষেত্রে ব্যাংক পরিচালনায় নীতিমালা যথাযথভাবে মেনে চলার নির্দেশ দিয়েছেন তিনি।

    এ প্রসঙ্গে বিএবির প্রধান ও ঢাকা ব্যাংকের চেয়ারম্যান আব্দুল হাই সরকার আগামীর সময়কে বলেছেন, ‘এখন ব্যাংক ব্যবস্থাপনায় পরিবর্তন এসেছে। পরিচালকরা ব্যাংক খাতের উন্নয়নে সাধ্যমতো চেষ্টা করে যাচ্ছেন। ঋণ ব্যবস্থাপনা নিয়ম অনুযায়ী চলছে। যথাযথ নিয়ম মেনে যাচাই-বাছাই করেই ঋণ বিতরণ করা হয়। সেক্ষেত্রে পরিচালকদের ঋণ পেতে কোনো সমস্যা হওয়ার কথা নয়। ঋণ পাওয়া তো দোষের কিছু নয়। ব্যাংক কোম্পানি আইনে সেটি সুনির্দিষ্টভাবে বলা আছে।’

    বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মোস্তফা কে মুজেরী বলেছেন, ‘ব্যাংক পরিচালকরা প্রয়োজনে ঋণ নিতে পারেন। তারাও সাধারণ গ্রাহকের মতো শর্ত ও বন্ধকি সম্পদ রেখে ঋণ নেবেন। ব্যাংকের উচিত ঋণের মানদণ্ড মেনে চলা। কোনো বাড়তি সুযোগ-সুবিধা দেওয়া উচিত নয়। আর বিশেষ যোগসাজশ বা আঁতাতের মাধ্যমে শর্ত মেনে ঋণ বিতরণ না করলে আগের মতো সংকট দেখা দেবে, যা এখনো রয়ে গেছে। মানুষের আস্থা কমে গেছে ব্যাংকের ওপর। এখন সময় এসে গেছে এরকম অপসংস্কৃতি থেকে বের হওয়ার। কেননা, চিহ্নিত কিছু গোষ্ঠী ব্যাংক থেকে টাকা হাতিয়ে নিয়েছে। তারাই আবার ব্যাংকের মালিক। আর ব্যাংক পরিদর্শনে যা আসবে, সে অনুযায়ী ব্যবস্থা নেওয়া নিয়ন্ত্রক সংস্থার দায়িত্ব।’

    বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেছেন, ‘ব্যাংক পরিচালকরা প্রয়োজনে ঋণ নিতে পারেন। কিন্তু সীমা অতিক্রম করার সুযোগ নেই। এত টাকার ঋণ মালিকদের কাছে গেল কীভাবে? নিয়ম অনুযায়ী তাদের কাছে এত টাকা থাকার সুযোগ আছে কি না, তা খতিয়ে দেখা উচিত। আর খেলাপিরা তো পরিচালক থাকতে পারেন না। ব্যাংকগুলো কেন ব্যবস্থা নেয় না। এভাবে কতদিন চলবে। এর একটা সুরাহা দরকার।’

    অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের (এফআইডি) সচিব নাজমা মোবারেক বলেছেন, ‘বাংলাদেশ ব্যাংক মূলত সব ব্যাংকের নিয়ন্ত্রক সংস্থা। অর্থাৎ ব্যাংক পরিচালনা, নজরদারি, পরিচালক ঋণ— সবই দেখভাল করবে বাংলাদেশ ব্যাংক। আমরা বেসরকারি ব্যাংকের পরিচালকদের ঋণ দেখি না। তাদের ঋণের তথ্য আমাদের কাছে আসে না। তবে বাংলাদেশ ব্যাংক যদি চায়, আমরা আইন মেনে ব্যবস্থা নিতে নির্দেশ দেব।’

  • নজরে মার্চেন্ট ব্যাংক

    নজরে মার্চেন্ট ব্যাংক

    প্রায় তিন দশকের পুরনো বিধিমালাকে সময়োপযোগী ও আন্তর্জাতিক মানের করার উদ্যোগ নিয়েছে নিয়ন্ত্রক সংস্থা বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি)। বিশেষ করে, মার্চেন্ট ব্যাংকগুলোর যোগ্যতা-অযোগ্যতাসহ লাইসেন্সিং শর্ত, কার্যক্রম ও ফিডুশিয়ারি দায়িত্ব নির্ধারণের ওপর বিশেষ গুরুত্ব দেওয়া হবে। এ লক্ষ্যে ‘সিকিউরিটিজ ও এক্সচেঞ্জ কমিশন (মার্চেন্ট ব্যাংকার ও পোর্টফোলিও ম্যানেজার) বিধিমালা, ১৯৯৬’ হালনাগাদ করতে চার সদস্যের কমিটি গঠন করেছে কমিশন।

    সম্প্রতি আইন বিভাগের সিএমআরআরসি ডিপার্টমেন্ট থেকে একটি আদেশ জারি হয়েছে। বর্তমান প্রেক্ষাপটে মার্চেন্ট ব্যাংক ও পোর্টফোলিও ম্যানেজারদের কার্যক্রমকে আরও আধুনিক, স্বচ্ছ ও ঝুঁকিভিত্তিক কাঠামোর আওতায় আনতে নেওয়া হয়েছে এ উদ্যোগ।

    এ বিষয়ে বিএসইসির নির্বাহী পরিচালক ও মুখপাত্র মো. আবুল কালাম আগামীর সময়কে বলেছেন, ১৯৯৬ সালের বিধিমালাটি অনেক পুরনো। বর্তমান প্রেক্ষাপটে যেসব আপডেট প্রয়োজন, সেগুলো করা হবে। জাতীয় ও আন্তর্জাতিক পর্যায়ে মার্চেন্ট ব্যাংকারের লাইসেন্সিংয়ের শর্ত, কার্যক্রম এবং যোগ্যতা-অযোগ্যতার বিষয়গুলো কী হওয়া উচিত, সেগুলোও বিবেচনায় নেওয়া হচ্ছে। এখানে মূল বিষয় হলো মার্চেন্ট ব্যাংকারদের যোগ্যতা-অযোগ্যতা নির্ধারণ। বিশেষ করে, যেসব প্রতিষ্ঠানকে ফুল-ফ্লেজড মার্চেন্ট ব্যাংকার বলা হচ্ছে, তাদের কার্যক্রম এবং বিনিয়োগকারীদের প্রতি ফিডুশিয়ারি ডিউটি বা বিশ্বস্ততার দায়িত্ব বিবেচনায় নিয়েই বিধিমালা হালনাগাদ করা হবে।

    বিএসইসি সূত্রে জানা গেছে, বিধিমালাটি হালনাগাদ করতে গঠিত কমিটির আহ্বায়ক বিএসইসির পরিচালক মো. মাহমুদুল হক। কমিটির অন্য সদস্যরা হলেন অতিরিক্ত পরিচালক মোহাম্মদ গোলাম কিবরিয়া, সহকারী পরিচালক অমিত কুমার সাহা এবং সহকারী পরিচালক মেহরান আলী (সদস্য সচিব)। কমিটিকে ৩০ কার্যদিবসের মধ্যে বিধিমালার প্রয়োজনীয় সংশোধনী প্রস্তাবসহ প্রতিবেদন জমা দিতে বলা হয়েছে কমিশনের কাছে।

    সূত্র বলছে, নতুন কাঠামোয় মার্চেন্ট ব্যাংকার হিসেবে লাইসেন্স পাওয়ার যোগ্যতা-অযোগ্যতা, আর্থিক সক্ষমতা, পেশাগত দক্ষতা, ঝুঁকি ব্যবস্থাপনা ও পরিচালন সক্ষমতার মানদণ্ড স্পষ্ট করা হবে। বিশেষ করে, ফুল-ফ্লেজড মার্চেন্ট ব্যাংকারদের কার্যক্রম এবং বিনিয়োগকারীদের প্রতি ফিডুশিয়ারি দায়িত্ব কী হবে, তা গুরুত্বের সঙ্গে নির্ধারণের সুযোগ রয়েছে। গ্রাহকের অর্থ ও সম্পদ ব্যবস্থাপনা, স্বার্থের সংঘাত, তথ্যের গোপনীয়তা, বিনিয়োগকারীর স্বার্থ রক্ষা এবং দায়িত্ব পালনে ব্যর্থতার ক্ষেত্রে জবাবদিহির কাঠামো শক্তিশালী করা যেতে পারে।

    পাশাপাশি ইস্যু ব্যবস্থাপনা, আন্ডাররাইটিং ও পোর্টফোলিও ব্যবস্থাপনার সঙ্গে করপোরেট বন্ড, সুকুক, এসএমই তালিকাভুক্তি এবং বিভিন্ন কাঠামোবদ্ধ আর্থিক পণ্যে কোন ধরনের মার্চেন্ট ব্যাংকার কী কার্যক্রম পরিচালনা করতে পারবে, তা স্পষ্ট করার সুযোগ রয়েছে। এতে প্রতিষ্ঠানভেদে সক্ষমতা ও ঝুঁকি বিবেচনায় কার্যক্রম অনুমোদন সম্ভব হবে। যোগ্য প্রতিষ্ঠানকে কাজের সুযোগ দিয়ে দুর্বল প্রতিষ্ঠানের ক্ষেত্রে আগাম নিয়ন্ত্রক ব্যবস্থা নেওয়া যাবে। ফলে বিনিয়োগকারী সুরক্ষা, পেশাগত মান ও বাজারের শৃঙ্খলা হবে শক্তিশালী।

    তথ্য বলছে, বর্তমানে কার্যকর ১৯৯৬ সালের বিধিমালাটি মূলত সেই সময়ের শেয়ারবাজারের কাঠামোকে সামনে রেখে তৈরি। এরপর বাজারের আকার, বিনিয়োগের ধরন ও প্রযুক্তিনির্ভর কার্যক্রমে বড় পরিবর্তন এসেছে। বিভিন্ন সময়ে সংশোধন আনা হলেও বিএসইসির ওয়েবসাইটে থাকা সংস্করণটি সর্বশেষ ২০২১ সালের ২৪ আগস্ট পর্যন্ত হালনাগাদ করা হয়েছিল। বর্তমান বাস্তবতা, নতুন আর্থিক পণ্য এবং পরিবর্তিত ঝুঁকি ব্যবস্থাপনার সঙ্গে বিধিমালাটি আরও সামঞ্জস্যপূর্ণ করার প্রয়োজন।

    নতুন বিধিমালা কার্যকর হলে মার্চেন্ট ব্যাংকারদের লাইসেন্সিং ও কার্যক্রমের সীমা স্পষ্ট হবে। বিনিয়োগকারীর অর্থ ব্যবস্থাপনায় দায়িত্ব ও জবাবদিহি বাড়বে। দুর্বল প্রতিষ্ঠানের বিরুদ্ধে দ্রুত ব্যবস্থা নেওয়া এবং সক্ষম প্রতিষ্ঠানকে নতুন আর্থিক পণ্যে কাজের সুযোগ দেওয়ার পথ তৈরি হবে।

  • বাংলা কিউআরে দৈনিক লেনদেন ১১০ কোটি টাকা ছাড়াল

    বাংলা কিউআরে দৈনিক লেনদেন ১১০ কোটি টাকা ছাড়াল

    দেশে বাংলা কিউআরের মাধ্যমে ডিজিটাল লেনদেন দ্রুত বাড়ছে। ‘এক দেশ, এক কিউআর’ ব্যবস্থা চালুর পর গত এক সপ্তাহে বাংলা কিউআরে দৈনিক গড় লেনদেনের সংখ্যা প্রায় দ্বিগুণ হয়েছে। একই সময়ে লেনদেনের আর্থিক পরিমাণ বেড়েছে প্রায় তিন গুণ।

    রোববার (২৩ আগস্ট) এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানানো হয়।

    এতে বলা হয়, ‘এক দেশ, এক কিউআর’ উদ্যোগের আওতায় গত ১ জুলাই থেকে দেশে বিভিন্ন ধরনের নিজস্ব কিউআর কোডের পরিবর্তে একটি একক বাংলা কিউআর ব্যবহার বাধ্যতামূলক করা হয়েছে।

    জুলাইয়ের শুরুতে বাংলা কিউআরের মাধ্যমে দৈনিক গড়ে প্রায় ১ লাখ ৭৮ হাজার লেনদেন হতো। এসব লেনদেনে প্রতিদিন গড়ে প্রায় ৩৭ কোটি ৩৩ লাখ টাকার লেনদেন সম্পন্ন হয়।

    তবে গত এক সপ্তাহে দৈনিক গড় লেনদেনের সংখ্যা বেড়ে প্রায় ৩ লাখ ৩ হাজারে দাঁড়িয়েছে একই সময়ে দৈনিক গড় লেনদেনের পরিমাণ বেড়ে হয়েছে প্রায় ১১০ কোটি ৩৮ লাখ টাকা।

    বাংলা কিউআর ব্যবহারকারী ব্যবসায়ীর সংখ্যাও উল্লেখযোগ্যভাবে বেড়েছে। ২১ জুলাই পর্যন্ত বাংলা কিউআর ব্যবহারকারী ব্যবসায়ীর সংখ্যা প্রায় ১৬ লাখ থাকলেও তা বেড়ে এখন ৩০ লাখ ছাড়িয়েছে।

    বাংলা কিউআর সেবা সম্প্রসারণে বেসরকারি বাণিজ্যিক ব্যাংকের পাশাপাশি রাষ্ট্রায়ত্ত ব্যাংকগুলোও কাজ করছে।

    সংশ্লিষ্টরা বলছেন, বাংলা কিউআরের ব্যবহার বাড়ার ফলে দেশে ডিজিটাল লেনদেনের বিস্তার আরও দ্রুত হবে। এর মাধ্যমে সহজ, কার্যকর ও অন্তর্ভুক্তিমূলক ডিজিটাল পেমেন্ট ব্যবস্থা গড়ে ওঠার সুযোগ তৈরি হবে।

  • উদ্ভাবন নির্ভর শিল্প উন্নয়নের ওপর গুরুত্বারোপ অর্থমন্ত্রীর

    উদ্ভাবন নির্ভর শিল্প উন্নয়নের ওপর গুরুত্বারোপ অর্থমন্ত্রীর

    অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী বলেছেন, গবেষক ও উদ্যোক্তাদের উদ্ভাবনী অর্জনের স্বীকৃতি প্রদান কেবল বিআইআরডিআই’র আওতাভুক্ত গবেষক ও উদ্যোক্তাদেরই নয়, বরং দেশজুড়ে প্রযুক্তিগত অগ্রগতিতে নিয়োজিত বৃহত্তর গবেষক ও উদ্ভাবক সমাজকেও ব্যাপকভাবে অনুপ্রাণিত করবে।

    তিনি বলেন, শিল্প খাতে উদ্ভাবন ও উন্নয়নে অবদান রাখা গবেষক, উদ্ভাবক ও উদ্যোক্তাদের স্বীকৃতি দিতে স্কিলস ফর ইন্ডাস্ট্রি কম্পিটিটিভনেস অ্যান্ড ইনোভেশন প্রোগ্রাম (সিসিপ) যে উদ্যোগ নিয়েছে, তা প্রশংসনীয়।

    সোমবার রাজধানীর একটি হোটেলে বাংলাদেশ ইন্ডাস্ট্রি রিসার্চ ডেভেলপমেন্ট অ্যান্ড ইনোভেশন (বিআইআরডিআই) উদ্যোগের আওতায় আয়োজিত স্বীকৃতি ও পুরস্কার প্রদান অনুষ্ঠানে তিনি এসব কথা বলেন।

    অর্থমন্ত্রী বলেন, এ উদ্যোগ দেশের শিল্প সক্ষমতা বৃদ্ধি এবং উদ্ভাবনকে উৎসাহিত করতে গুরুত্বপূর্ণ ভূমিকা রাখবে।

    অর্থ মন্ত্রণালয়ের অর্থ বিভাগ পরিচালিত সিসিপের উদ্যোগে আয়োজিত এ অনুষ্ঠানে শিল্প উন্নয়নে উদ্ভাবনী অর্জন ও গুরুত্বপূর্ণ অবদানের জন্য নির্বাচিত গবেষক, উদ্ভাবক ও উদ্যোক্তাদের আনুষ্ঠানিকভাবে স্বীকৃতি দেয়া হয়।

    বিশেষ অতিথি ছিলেন অর্থ বিভাগের সচিব এবং সিসিপের জাতীয় প্রোগ্রাম পরিচালক ড. মো: খায়েরুজ্জামান মজুমদার।

    তিনি বলেন, এশীয় উন্নয়ন ব্যাংকের (এডিবি) সহায়তায় অর্থ বিভাগের বাস্তবায়নাধীন বিআইআরডিআই উদ্যোগটি এমনভাবে প্রণয়ন করা হয়েছে, যা বাস্তবমুখী ও শিল্পবান্ধব সমাধানের বিকাশের মাধ্যমে উৎপাদনশীলতা বৃদ্ধি, আন্তর্জাতিক সক্ষমতা সুসংহতকরণ এবং দক্ষ জনশক্তির ভিত্তি সুদৃঢ় করবে।

    তিনি আরো বলেন, বিআইআরডিআই উদ্যোগটি সিসিপের মূল লক্ষ্য ‘দক্ষতার মাধ্যমে বাংলাদেশকে আলোকিত করা’- এর সাথে সম্পূর্ণভাবে সামঞ্জস্যপূর্ণ।

    অনুষ্ঠানে এডিবির বাংলাদেশ রেসিডেন্ট মিশনের কান্ট্রি ডিরেক্টর কিংফেং ঝাং বক্তব্য রাখেন। তিনি কর্মসূচির লক্ষ্য ও উদ্দেশ্য অর্জনে বাংলাদেশ সরকারের সাথে এডিবি’র দীর্ঘমেয়াদি ও শক্তিশালী অংশীদারত্ব অব্যাহত রাখার অঙ্গীকার পুনর্ব্যক্ত করেন।

    অনুষ্ঠানে সিসিপের অতিরিক্ত সচিব ও নির্বাহী প্রোগ্রাম পরিচালক মোহাম্মদ ওয়ালিদ হোসেন সমাপনী বক্তব্য ও ধন্যবাদ জ্ঞাপন করেন। তিনি অনুষ্ঠানটি সফল ও সার্থকভাবে আয়োজনের জন্য সম্মানিত অতিথিবৃন্দ, বিআইআরডিআই উদ্যোগের আওতায় নির্বাচিত গবেষক, উদ্ভাবক ও উদ্যোক্তাবৃন্দ এবং উপস্থিত সব অংশগ্রহণকারীর প্রতি আন্তরিক কৃতজ্ঞতা প্রকাশ করেন।

    বিআইআরডিআই উদ্যোগ শিল্পভিত্তিক গবেষণা ও উদ্ভাবনের মাধ্যমে বাংলাদেশের শিল্প সক্ষমতা জোরদারের লক্ষ্যে নেয়া একটি গুরুত্বপূর্ণ কর্মসূচি।

  • সেপ্টেম্বরে দুই কার্গো এলএনজি কেনার অনুমোদন

    সেপ্টেম্বরে দুই কার্গো এলএনজি কেনার অনুমোদন

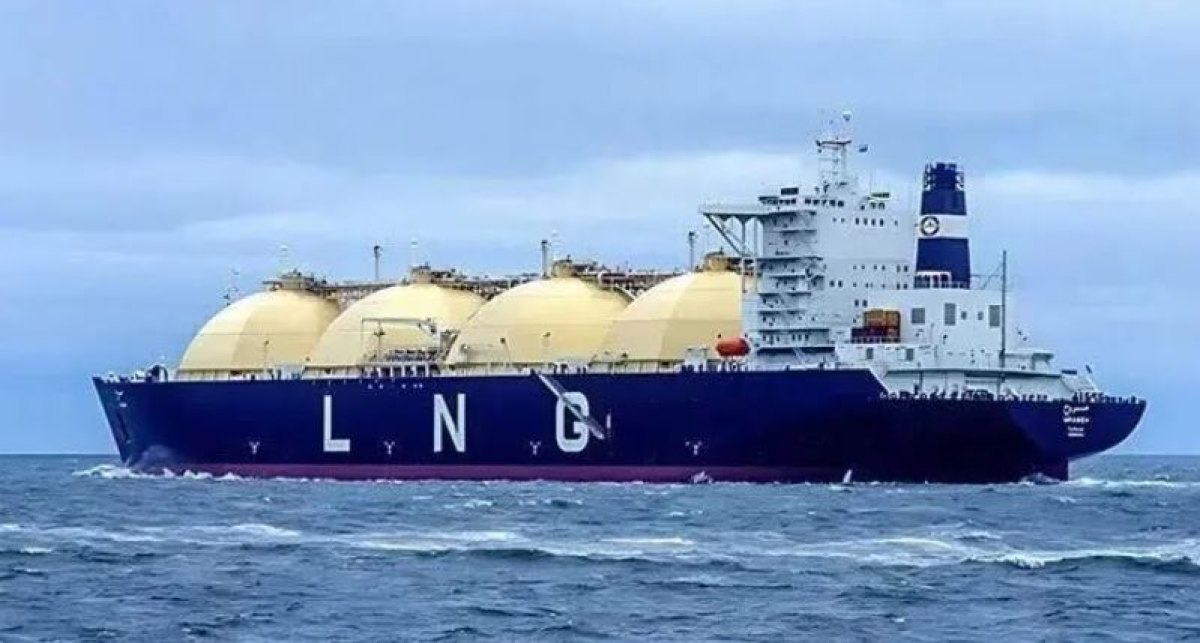
    সেপ্টেম্বর মাসের জন্য ২৪ ডলারের বেশি দরে দুই কার্গো তরলীকৃত প্রাকৃতিক গ্যাস (এলএনজি) কেনার প্রস্তাব অনুমোদন করেছে সরকারি ক্রয়সংক্রান্ত মন্ত্রিসভা কমিটি।

    আজ সোমবার সচিবালয়ে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীর সভাপতিত্বে অনুষ্ঠিত কমিটির সভায় এ অনুমোদন দেয়া হয়।

    অনুমোদিত প্রস্তাব অনুযায়ী, দক্ষিণ কোরিয়ার বৃহত্তম বাণিজ্যিক প্রতিষ্ঠান পোসকো ইন্টারন্যাশনাল করপোরেশন থেকে ১৩ থেকে ১৪ সেপ্টেম্বরের মধ্যে এক কার্গো এলএনজি কেনা হবে। প্রতি মিলিয়ন ব্রিটিশ থার্মাল ইউনিট (এমএমবিটিইউ) ২৪.৬২৫ ডলারে কেনা হবে।

    এছাড়া ২৩ থেকে ২৪ সেপ্টেম্বরের মধ্যে যুক্তরাজ্যের টোটাল এনার্জিস গ্যাস অ্যান্ড পাওয়ার লিমিটেডের কাছ থেকে প্রতি এমএমবিটিইউ ২৪.২৫ ডলার দরে আরো এক কার্গো এলএনজি কেনা হবে।

    বিদ্যুৎ, জ্বালানি ও খনিজ সম্পদ মন্ত্রণালয় আন্তর্জাতিক কোটেশন আহ্বান (আরএফকিউ) প্রক্রিয়ায় সরকারি ক্রয় বিধিমালা-২০২৫-এর বিধি ১০৫(৩)(ক)-এর আওতায় প্রস্তাবটি কমিটির কাছে উপস্থাপন করা হয়। ক্রয়প্রক্রিয়া ও সুপারিশ করা দরদাতাদের প্রস্তাব বিবেচনার পর কমিটি তা অনুমোদন করে।

    বিদ্যুৎ উৎপাদন ও শিল্প খাতের ক্রমবর্ধমান চাহিদা মেটাতে বাংলাদেশ আমদানিকৃত এলএনজির ওপর ব্যাপকভাবে নির্ভরশীল। এরই মধ্যে সেপ্টেম্বরের জন্য আরো দুই কার্গো এলএনজি কেনার অনুমোদন দিলো সরকার।

  • জনতা ব্যাংকের সংকট কাটাতে রূপরেখা তৈরির নির্দেশ

    জনতা ব্যাংকের সংকট কাটাতে রূপরেখা তৈরির নির্দেশ

    মারাত্মকভাবে আর্থিক সংকট ও অনিয়মে জর্জরিত রাষ্ট্রায়ত্ত জনতা ব্যাংক পিএলসিকে ঘুরে দাঁড়াতে সুনির্দিষ্ট রূপরেখা দেওয়ার কঠোর নির্দেশ দিয়েছে আর্থিক প্রতিষ্ঠান বিভাগ। ব্যাংকটির পরিচালনা পর্ষদের সঙ্গে অনুষ্ঠিত এক উচ্চপর্যায়ের মতবিনিময় সভায় এ নির্দেশনা দেওয়া হয়।

    সভায় জানানো হয়, ব্যাংকটির মোট ঋণের প্রায় ৭০ শতাংশই বর্তমানে খেলাপি (এনপিএল) হয়ে পড়েছে, যা সামগ্রিক ব্যাংক খাতের জন্য এক বিরাট উদ্বেগের বিষয়। এছাড়া ব্যাংকটির মূলধন ভিত্তি অত্যন্ত দুর্বল হয়ে পড়েছে এবং চরম নেতিবাচক নিট ইন্টারেস্ট মার্জিন বা নেতিবাচক এনআইএমে কার্যক্রম পরিচালিত হচ্ছে।

    আর্থিক প্রতিষ্ঠান বিভোগের সচিব নাজমা মোবারেকের সভাপতিত্বে অনুষ্ঠিত এ বৈঠকে জনতা ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনা পরিচালকসহ অন্যান্য কর্মকর্তাও ছিলেন। বৈঠকে আগামী ১২ থেকে ২৪ মাসের অগ্রাধিকার ভিত্তিতে সুনির্দিষ্ট কিছু লক্ষ্য বাস্তবায়নের নির্দেশনা দেওয়া হয়। এর মধ্যে রয়েছে—বড় শ্রেণিকৃত অ্যাকাউন্টগুলোর দ্রুত সুরাহা করা; খেলাপি ঋণের হার ও পরিমাণ উভয়ই উল্লেখযোগ্যভাবে কমিয়ে আনা; নতুন বড় ঋণ দেওয়ার ক্ষেত্রে সতর্কতা অবলম্বন করা; এসএমই, কৃষি ও উৎপাদনশীল খাতে গুণগত ঋণ বিতরণ বাড়ানো; অভ্যন্তরীণ নিয়ন্ত্রণ, নিরীক্ষা ও কমপ্লায়েন্স কালচার আরো শক্তিশালী করা।

    সভা সূত্র জানিয়েছে, খেলাপি ঋণের একটি বড় অংশ অল্পসংখ্যক প্রভাবশালী গ্রাহকের কাছে কেন্দ্রীভূত রয়েছে। এসব বড় অ্যাকাউন্ট চিহ্নিত করে সময়াবদ্ধ ও আলাদা রেজুলুশন প্ল্যান তৈরি করার নির্দেশনা দেওয়া হয়েছে। পাশাপাশি শুধু ঋণ পুনঃতফসিল বা মওকুফ নয়, ব্যাংকের তারল্য ও আয় বাড়াতে নগদ অর্থ আদায়কে আলাদা কেপিআই হিসেবে যুক্ত করতে বলা হয়েছে।

    এছাড়া ওভারডিউ এক্সপোর্ট বিল এবং বৈদেশিক বাণিজ্যের ক্ষেত্রে মানি লন্ডারিং ঝুঁকি এড়াতে আরো কঠোর সতর্কতা অবলম্বনের পরামর্শ দেওয়া হয়েছে। এছাড়া দুবাই বা ইউএই অপারেশন টিকিয়ে রাখা কিংবা নিয়মতান্ত্রিক উপায়ে বন্ধ করার বিষয়ে দ্রুত পর্ষদকে স্পষ্ট সিদ্ধান্ত জানাতে বলা হয়েছে।

    উচ্চ ব্যয়ের আমানতের ওপর নির্ভরতা কমিয়ে কম খরচে স্থিতিশীল আমানত ও প্রাতিষ্ঠানিক হিসাব বাড়াতে বলা হয়েছে। একইসঙ্গে একটি বিশ্বাসযোগ্য মধ্যমেয়াদি মূলধন পুনরুদ্ধার পরিকল্পনা প্রণয়ন করতে বলা হয়েছে। আটকে থাকা বড় মামলাগুলোর আইনি অগ্রগতি নিয়মিত তদারকি করা এবং প্যানেল আইনজীবীদের পারফরম্যান্স রিকভারির ফলাফলের ভিত্তিতে মূল্যায়ন করার নির্দেশনা দেওয়া হয়েছে।

    অন্যদিকে জনতা ব্যাংককে দ্রুততম সময়ে ‘কৃষক কার্ড’ও ‘ফ্যামিলি কার্ড’প্রস্তুত এবং বিতরণের মতো গুরুত্বপূর্ণ জাতীয় কার্যক্রমে যুক্ত হওয়ার কথা বলা হয়েছে। আগামী এক থেকে দুবছরের জন্য জনতা ব্যাংককে সুনির্দিষ্ট কিছু লক্ষ্য বাস্তবায়নের তাগিদ দেওয়া হয়েছে। এর মধ্যে রয়েছে বড় শ্রেণিকৃত অ্যাকাউন্টগুলোর দ্রুত সুরাহা করা, খেলাপি ঋণের হার ও পরিমাণ উভয়ই উল্লেখযোগ্যভাবে কমিয়ে আনা, নতুন বড় ঋণ এড়িয়ে এসএমই, কৃষি ও উৎপাদনশীল খাতে গুণগত ঋণ বিতরণ বৃদ্ধি, অভ্যন্তরীণ নিয়ন্ত্রণ, নিরীক্ষা ও কমপ্লায়েন্স কালচার আরো শক্তিশালী করা।

    এছাড়া বর্তমান সংকট থেকে উত্তরণে পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষকে যৌথভাবে এমন একটি বাস্তবসম্মত ও পরিমাপযোগ্য রূপরেখা তৈরি করতে হবে, যেখানে স্পষ্ট থাকবে কী করা হবে, কে করবে, কতদিনের মধ্যে করবে এবং এর ফলাফল কী হবে।

    জনতা ব্যাংক পিএলসির চেয়ারম্যান এম ফজলুর রহমান আমার দেশকে বলেন, আর্থিক প্রতিষ্ঠান বিভাগের নির্দেশনার আলোকে আমরা কার্যক্রম শুরু করেছি। আশা করি আগামীতে জনতা ব্যাংকের কার্যক্রম আরো গতিশীল হবে।