ক্যাটাগরি ব্যাংক ও বীমা

  • সঞ্চয়পত্রে চালু হলো অ্যাকাউন্ট ভেরিফিকেশন সিস্টেম

    সঞ্চয়পত্রের মুনাফা ও মূল টাকা পেতে গিয়ে একটি ভুল ব্যাংক হিসাব নম্বরের জন্য আর আটকে থাকতে হবে না বিনিয়োগকারীকে। ভুল হিসাবে টাকা চলে যাওয়ার ঝুঁকিও কমবে। এ জন্য জাতীয় সঞ্চয় স্কিম অনলাইন ম্যানেজমেন্ট সিস্টেমে চালু হয়েছে ব্যাংক হিসাব যাচাইয়ের স্বয়ংক্রিয় অ্যাকাউন্ট ভেরিফিকেশন সিস্টেম (এভিএস)।

    বাংলাদেশ ব্যাংক ও সংশ্লিষ্ট তফসিলি ব্যাংকগুলোর সমন্বয়ে আজ মঙ্গলবার থেকে এটি কার্যকর করা হচ্ছে। সঞ্চয়পত্র বা বন্ড কেনার সময় গ্রাহকের দেওয়া ব্যাংক হিসাব এখন তাৎক্ষণিকভাবে যাচাই করা সম্ভব হবে।

    অর্থ মন্ত্রণালয়ের অর্থ বিভাগ বাস্তবায়িত স্ট্রেনদেনিং পাবলিক ফাইন্যান্সিয়াল ম্যানেজমেন্ট প্রোগ্রাম টু এনাবল সার্ভিস ডেলিভারি (এসপিএফএমএস) কর্মসূচির আওতায় এ ব্যবস্থা চালু করা হচ্ছে। সরকারের ১১টি জাতীয় সঞ্চয় স্কিমের মধ্যে ৯টির লেনদেন ন্যাশনাল সেভিংস স্কিম অনলাইন ম্যানেজমেন্ট সিস্টেম বা এনএসসি সিস্টেমে স্বয়ংক্রিয়ভাবে পরিচালিত হচ্ছে।

    জাতীয় সঞ্চয় অধিদপ্তর বলছে, এভিএস চালুর ফলে ভুল ব্যাংক হিসাব নম্বর এন্ট্রির হার শূন্যের কোঠায় নেমে আসবে। ইএফটি ফেরত আসার ঝুঁকি কমবে, বিনিয়োগকারীর ভোগান্তি হ্রাস পাবে এবং সংশ্লিষ্ট দপ্তরগুলোর অতিরিক্ত কাজও কমবে। একই সঙ্গে গ্রাহকের প্রাপ্য অর্থ নিরাপদ ও নির্ভুলভাবে প্রকৃত হিসাবধারীর হিসাবে পাঠানো সহজ হবে।

    ন্যাশনাল সেভিংস সার্টিফিকেট (এনএসসি) সিস্টেমে বর্তমানে নিবন্ধিত একক গ্রাহক সংখ্যা ৩৯ লাখ ৪৬ হাজার ২২৪ জন। প্রতিদিন গড়ে প্রায় ১ লাখ ৭৫ হাজার ইলেকট্রনিক ফান্ড ট্রান্সফারের (ইএফটি) মাধ্যমে মুনাফা ও মূল অর্থ পরিশোধ করা হয়। একই সঙ্গে দৈনিক গড়ে প্রায় ৮,০০০ নতুন সঞ্চয়পত্র ইস্যু হয়। গ্রাহকের জাতীয় পরিচয়পত্র ও মোবাইল নম্বর যাচাইয়ের ব্যবস্থা আগে থেকেই চালু ছিল। এবার এর সঙ্গে যুক্ত হলো ব্যাংক হিসাব যাচাই কার্যক্রম।

    পূর্বে অনলাইন সিস্টেমে ব্যাংক হিসাব স্বয়ংক্রিয়ভাবে যাচাইয়ের সুযোগ ছিল না। আবেদনকারী যে হিসাব নম্বর দিতেন, সেটিই হুবহু সিস্টেমে এন্ট্রি দেওয়া হতো। কোনো সংখ্যা ভুল হলে ইএফটির মাধ্যমে পাঠানো মুনাফা বা মূল অর্থ ফেরত আসত। পরে তথ্য সংশোধন করে আবার টাকা পাঠাতে হতো। এতে বিনিয়োগকারীর ভোগান্তির পাশাপাশি ইস্যু অফিস, জাতীয় সঞ্চয় অধিদপ্তর ও সংশ্লিষ্ট দপ্তরের কাজের চাপ বাড়ত। ভুল নম্বরের কারণে একজনের প্রাপ্য অর্থ অন্য ব্যক্তির হিসাবে চলে যাওয়ার ঝুঁকিও ছিল।

    নতুন ব্যবস্থায় এনএসসি সিস্টেমে ব্যাংক হিসাব নম্বর দেওয়ার সঙ্গে সঙ্গেই বাংলাদেশ ব্যাংকের আইটি অবকাঠামো ও সংশ্লিষ্ট তফসিলি ব্যাংকের মাধ্যমে সেটি যাচাই করা হবে। প্রথমে দেখা হবে হিসাব নম্বরটি সঠিক ও সচল কি না। এরপর জাতীয় পরিচয়পত্র বা পাসপোর্ট নম্বরের সঙ্গে হিসাবধারীর তথ্য মিলিয়ে পরিচয় নিশ্চিত করা হবে। ফলে লেনদেনের আগেই ভুল বা অসামঞ্জস্য ধরা পড়বে।

    এভিএস দুই ক্ষেত্রে ব্যবহার করা হবে। নতুন সঞ্চয়পত্র বা বন্ড কেনার সময় ব্যাংক হিসাব যাচাই হবে। আবার কেনার পর বিনিয়োগকারী ব্যাংক হিসাব পরিবর্তন বা সংশোধন করতে চাইলে নতুন হিসাবটিও একইভাবে তাৎক্ষণিক যাচাই করা হবে।

    অর্থ বিভাগের মতে, এভিএস জাতীয় সঞ্চয় স্কিমের ডিজিটাল সেবা আধুনিকীকরণের একটি গুরুত্বপূর্ণ পদক্ষেপ। বাংলাদেশ ব্যাংকের সঙ্গে যুক্ত এ প্রযুক্তিনির্ভর ব্যবস্থা সঞ্চয়পত্রের লেনদেনকে আরো নিরাপদ, স্বচ্ছ ও নির্ভরযোগ্য করবে। এই ব্যবস্থার ফলে প্রতিদিনের বিপুলসংখ্যক লেনদেনে ভুল কমবে এবং গ্রাহকের প্রাপ্য অর্থ সঠিক সময়ে দ্রুত ও নিরাপদভাবে নির্ধারিত ব্যাংক হিসাবে পৌঁছানো নিশ্চিত হবে বলে আশা করছে অর্থ বিভাগ।

  • ১৪ মাস পর রিজার্ভ থেকে ডলার বিক্রি কেন্দ্রীয় ব্যাংকের

    ১৪ মাস পর রিজার্ভ থেকে ডলার বিক্রি কেন্দ্রীয় ব্যাংকের

    বিশ্ববাজারে তেলের দাম বাড়ার পাশাপাশি আমদানি ব্যয় বাড়ায় দেশে বৈদেশিক মুদ্রাবাজারে ডলারের চাহিদা সামান্য বেড়েছে। ডলারের সরবরাহ ঠিক রাখতে ১৪ মাস পর রিজার্ভ থেকে ডলার বিক্রি করেছে বাংলাদেশ ব্যাংক। এর আগে গত বছরের জুলাইয়ে সর্বশেষ ডলার বিক্রি করেছিল কেন্দ্রীয় ব্যাংক।

    কেন্দ্রীয় ব্যাংক সূত্রে জানা গেছে, গতকাল ছয়টি ব্যাংকের কাছে ১ কোটি ১৫ লাখ ডলার বিক্রি করা হয়েছে। সোমবার ডলারের গড় দর ছিল ১২৩ টাকা ২০ পয়সা। আজ মঙ্গলবার তা বেড়ে দাঁড়িয়েছে ১২৩ টাকা ৩৫ পয়সায়।

    বিশ্ববাজারে অপরিশোধিত তেলের দাম বেড়েছে। মঙ্গলবার ব্রেন্ট ক্রুডের দাম প্রায় ২ শতাংশ বেড়ে প্রতি ব্যারেল ১০৭ দশমিক ৫৫ ডলারে উঠেছে। একই সময়ে যুক্তরাষ্ট্রের ওয়েস্ট টেক্সাস ইন্টারমিডিয়েট (ডব্লিউটিআই) ক্রুডের দাম বেড়ে ১০৩ দশমিক ২৭ ডলারে দাঁড়িয়েছে। সৌদি আরবের গুরুত্বপূর্ণ ইস্ট-ওয়েস্ট তেল পাইপলাইনে হামলার পর সরবরাহ বিঘ্নিত হওয়ার আশঙ্কায় আন্তর্জাতিক বাজারে তেলের দাম বেড়েছে।

    জানা গেছে, বাজারে ডলারের সরবরাহ বাড়ায় এবং চাপ কমে আসায় বাংলাদেশ ব্যাংক ২০২৫ সালের জুলাই থেকে ডলার কেনা শুরু করে। ওই সময় থেকে এখন পর্যন্ত প্রায় ৬০০ কোটি ডলার কিনেছে কেন্দ্রীয় ব্যাংক।

    বাংলাদেশ ব্যাংকের তথ্য বলছে, চলতি বছরের জুলাইয়ে দেশের আমদানি বিল আগের বছরের একই সময়ের তুলনায় ৮ দশমিক ৬ শতাংশ বেড়েছে। ২০২৬-২৭ অর্থবছরের জুলাইয়ে জ্বালানি তেলজাত পণ্যের আমদানি বেড়েছে ৮৩ দশমিক ৩ শতাংশ। তবে ওই মাসে রপ্তানি আয় ১ দশমিক ৬ শতাংশ কমে ৪৩৫ কোটি ডলারে নেমেছে।

    আমদানি ব্যয় বাড়ার বিপরীতে রপ্তানি আয় কমে যাওয়ায় বৈদেশিক মুদ্রাবাজারে ডলারের চাহিদা ও সরবরাহের মধ্যে চাপ তৈরি হয়েছে। এ পরিস্থিতিতে বাজারে ডলারের সরবরাহ বাড়াতে বিক্রি শুরু করেছে কেন্দ্রীয় ব্যাংক।

  • ইসলামী ব্যাংকের সামনে দুই গ্রুপের সংঘর্ষ; আহত ৫৫

    ইসলামী ব্যাংকের সামনে দুই গ্রুপের সংঘর্ষ; আহত ৫৫

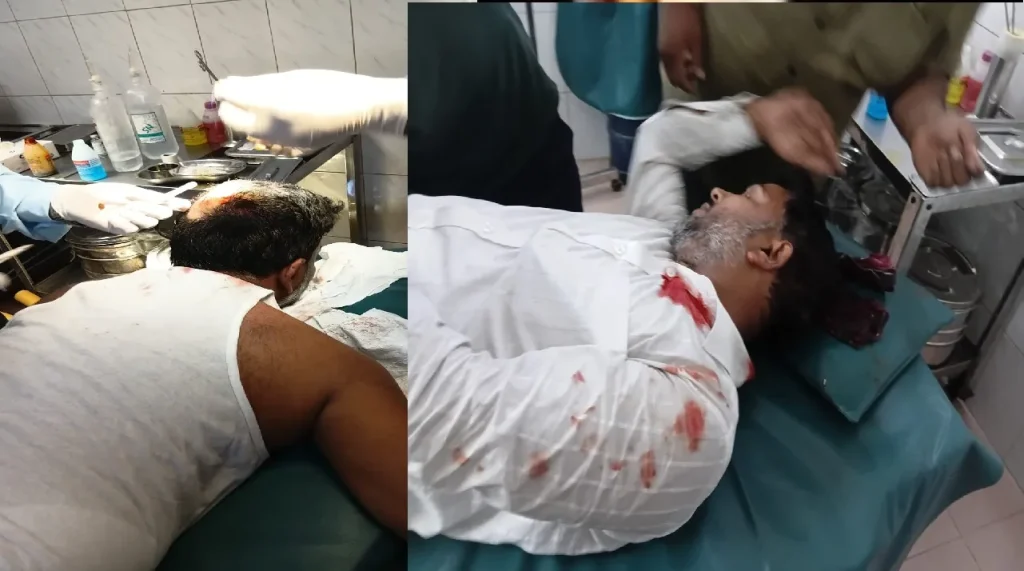
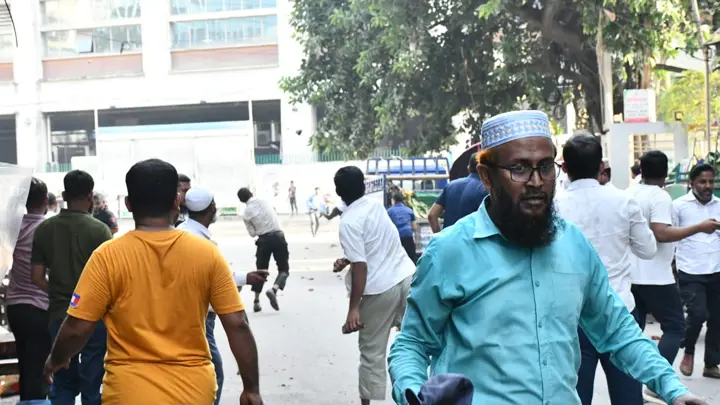
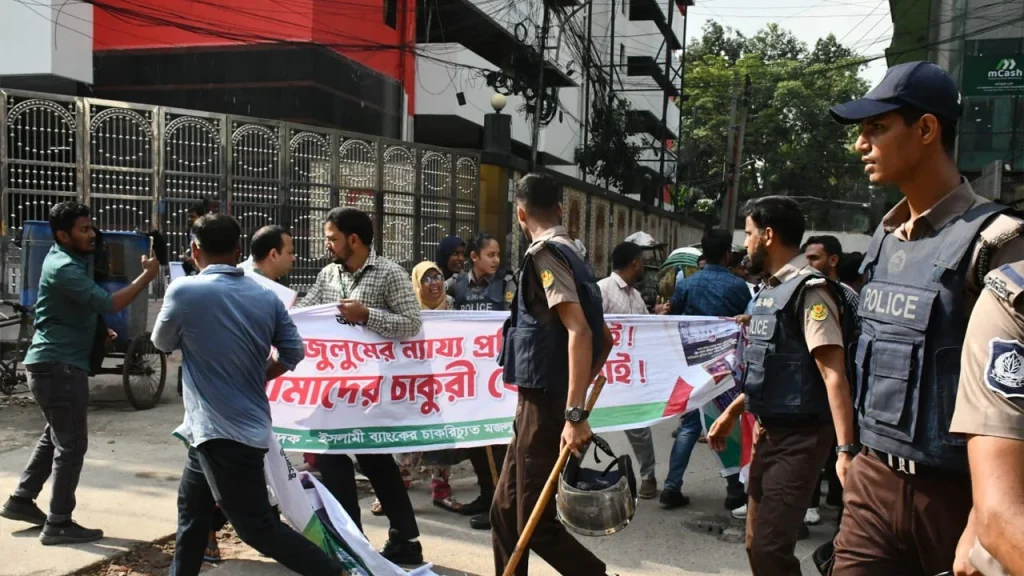
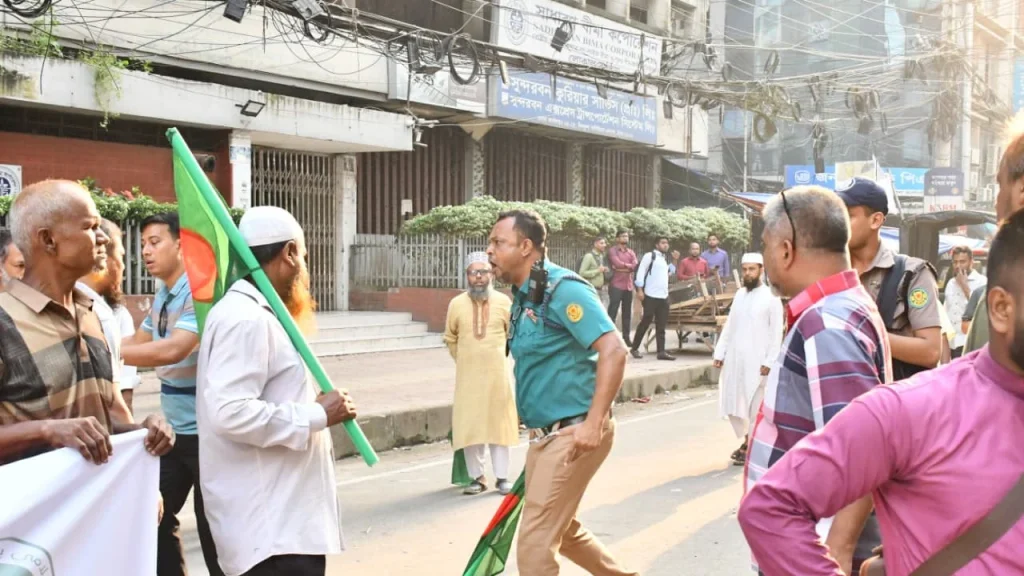
    ইসলামী ব্যাংকের সামনে এস আলমের সময়ে নিয়োগ পাওয়া চাকরিচ্যুতদের সঙ্গে সচেতন গ্রাহক ফোরামের সদস্যদের সংঘর্ষ এবং ধাওয়া ও পাল্টা ধাওয়ার ঘটনা ঘটেছে। এ সময় উভয় পক্ষের অন্তত ৫৫ জন আহত হয়েছেন বলে দুই গ্রুপের পক্ষ থেকে দাবি করা হয়েছে।

    স্থানীয়রা জানান, সোমবার সকাল সাড়ে ৭টায় ইসলামী ব্যাংকের চাকরিচ্যুতরা চাকরি পুনর্বহালের দাবিতে ব্যাংকের সামনে অবস্থান নেন। এ সময় গ্রাহক ফোরামের সদস্যরা সেখানে অবস্থান নিলে তাদের ওপর হামলা চালানো হয়। পরবর্তীতে গ্রাহক ফোরামের সদস্যরা তাদের ধাওয়া দেন। এতে দুই গ্রুপের সদস্যরা আহত হন।

    গ্রাহক ফোরামের ৩০ জন সদস্য আহত হয়েছেন জানিয়ে সংগঠনের সভাপতি নুর উন নবী মানিক বলেন, ‘অবৈধ নিয়োগপ্রাপ্তদের সঙ্গে ব্যাংকের কোনো সম্পর্ক নেই। ব্যাংকটির বিরুদ্ধে নতুন করে ষড়যন্ত্র করতে তারা অবস্থান নিয়েছেন। আজ যখন শান্তিপূর্ণ অবস্থান কর্মসূচি পালন করেছি, তখন পুলিশের ছত্রছায়ায় হামলা চালানো হয়েছে।’

    তিনি জানান, ‘পাঁচজন গুরুতর আহত হয়েছেন। আরও ২৫ থেকে ৩০ জন আহত হয়েছেন, তারা চিকিৎসা নিয়ে বাসায় ফিরে গেছেন। যারা পরিকল্পিতভাবে হামলা করেছে, তাদের খুঁজে বের করতে হবে। একই সঙ্গে তাদের বিচারের আওতায় আনতে হবে।’

    অন্যদিকে, চাকরিচ্যুতদের ২৫ জনের ওপর হামলার দাবি করেন তাদের একজন শহিদুল ইসলাম। তিনি বলেন, ‘আমরা দ্বিতীয় দিনের মতো ব্যাংকের সামনে অবস্থান কর্মসূচি নিয়ে দাঁড়িয়েছি। আজ উপস্থিত হওয়ার ২০ মিনিটের মধ্যে গ্রাহক ফোরামের সদস্যরা আমাদের ওপর হামলা চালান। পুলিশ প্রোটেকশন দিয়ে আমাদের সরিয়ে দিয়েছে। ২০ থেকে ২৫ জন ঢাকা মেডিকেল কলেজ হাসপাতালে ভর্তি হয়েছেন।’

    ঢাকা মেট্রোপলিটন পুলিশের (ডিএমপি) মতিঝিল বিভাগের অতিরিক্ত উপ-পুলিশ কমিশনার মহসীন আল মুরাদ বলেন, ‘সকালের ঘটনা আমি জানি না। বর্তমানে বাংলাদেশ ব্যাংকের সামনে চাকরিচ্যুতরা অবস্থান নিয়েছেন। যেহেতু এটি কেপিআইভুক্ত প্রতিষ্ঠান, তাই তাদের এখান থেকে চলে যেতে বলেছি। আইনশৃঙ্খলা রক্ষাকারী বাহিনী বিশৃঙ্খলা এড়াতে প্রস্তুত রয়েছে।’

  • পূর্ণাঙ্গ পর্ষদ-এমডি ছাড়াই চলছে ইসলামী ব্যাংক

    পূর্ণাঙ্গ পর্ষদ-এমডি ছাড়াই চলছে ইসলামী ব্যাংক

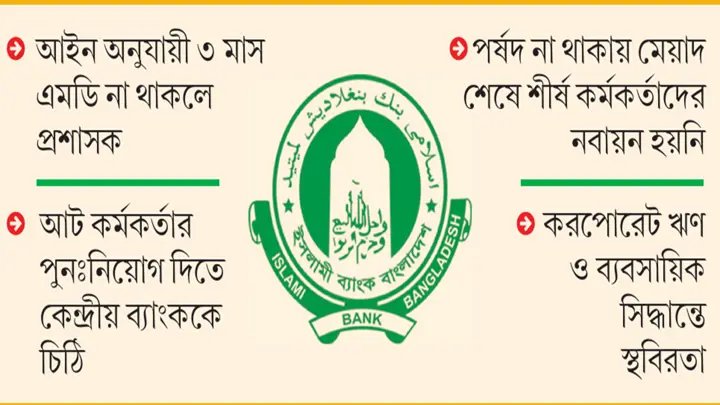
    পূর্ণাঙ্গ পরিচালনা পর্ষদ ও ব্যবস্থাপনা পরিচালক (এমডি) ছাড়াই চলছে দেশের সবচেয়ে বড় ইসলামী ব্যাংক। ব্যাংকটির এমডির পদ শূন্য তিন মাসের বেশি সময় ধরে। অথচ আইন অনুযায়ী এই পদ শূন্য হলে তিন মাসের মধ্যে পূরণ করার বিধান রয়েছে। এই নিয়ম লঙ্ঘন করে এতদিন ধরে ভারপ্রাপ্ত এমডি দিয়ে চলছে ব্যাংকটি। দুপক্ষের দ্বন্দ্বে এসব নিয়োগ আটকে আছে বলে জানা গেছে। এতে করে ব্যাংকটির অনেক গুরুত্বপূর্ণ সিদ্ধান্ত নেওয়া যাচ্ছে না। গ্রাহকদের ওপর যার প্রভাব পড়ছে।

    এদিকে, এস আলমের সময় করা নিয়মের কারণে উচ্চপর্যায়ের কর্মকর্তারা চুক্তিভিত্তিক হিসেবে কর্মরত আছেন। পূর্ণাঙ্গ পর্ষদ না থাকায় বর্তমান ভারপ্রাপ্ত এমডিসহ আট ঊর্ধ্বতন কর্মকর্তার চুক্তির মেয়াদ বাড়ানোর আবেদনও আটকে আছে।

    বর্তমানে পর্ষদের দায়িত্ব পালন করা বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. জহির হোসেনও এ বিষয়ে কোনো সিদ্ধান্ত দিচ্ছেন না। সামগ্রিকভাবে ব্যাংকটিতে এক ধরনের অচলাবস্থা তৈরি হয়েছে। এ পরিস্থিতি থেকে উত্তরণে কেন্দ্রীয় ব্যাংকের পক্ষ থেকে কোনো উদ্যোগ নেওয়া হচ্ছে না।

    জানতে চাইলে পর্ষদের দায়িত্ব পালন করা বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক জহির হোসেন বলেন, ব্যাংকের পূর্ণাঙ্গ পর্ষদ নেই। আমি পর্ষদের একটা অংশ মাত্র। এসব সিদ্ধান্ত নেওয়ার ক্ষেত্রে পূর্ণাঙ্গ পর্ষদের প্রয়োজন হয়।

    ব্যাংকটির কর্মকর্তারা জানান, দীর্ঘদিন এভাবে চললে ব্যাংকের আর্থিক ও ব্যবস্থাপনাগত দুর্বলতা আরো বাড়তে পারে। তাই দেশের চলমান সংকটে ইসলামী ব্যাংকে নতুন করে অস্থিরতা তৈরি হলে অর্থনীতিতে এর প্রভাব পড়বে।

    জানা গেছে, গত ২৪ মে ইসলামী ব্যাংকের চেয়ারম্যান অধ্যাপক এম জুবায়দুর রহমান বাংলাদেশ ব্যাংকের পরামর্শে পদত্যাগ করেন। ওই দিন রাতেই বাংলাদেশ ব্যাংকের সাবেক ডেপুটি গভর্নর খুরশীদ আলমকে স্বতন্ত্র পরিচালক ও চেয়ারম্যান হিসেবে নিয়োগ দেওয়া হয়।

    এরপর জুনের শুরু থেকেই ব্যাংকটিতে নতুন করে অস্থিরতা তৈরি হয়। গ্রাহকদের বিক্ষোভ, আন্দোলন ও আমানত তুলে নেওয়ার কারণে ব্যাংকটি তীব্র তারল্য সংকটে পড়ে। জাতীয় সংসদেও বিষয়টি নিয়ে সরকারি ও বিরোধী দলের মধ্যে তুমুল আলোচনা হয়।

    সংকট সামাল দিতে বাংলাদেশ ব্যাংক থেকে ১৭ হাজার কোটি টাকা সহায়তা দেওয়ার পরও পরিস্থিতি নিয়ন্ত্রণে না আসায় শেষ পর্যন্ত গত ১৪ জুন ব্যাংকটির পুরো পরিচালনা পর্ষদ বিলুপ্ত করে দেয়।

    একই দিন ব্যাংকের পরিচালনা পর্ষদের দায়িত্ব দেওয়া হয় বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক জহির হোসেনকে। এরপর থেকে প্রায় তিন মাস ধরে ব্যাংকটির যাবতীয় সিদ্ধান্তের দায়িত্ব তার ওপর রয়েছে। তবে গুরুত্বপূর্ণ অনেক বিষয়ে তিনি সিদ্ধান্ত দিতে পারছেন না বলে ব্যাংকটির একাধিক সূত্র জানিয়েছে।

    নিয়ম ভঙ্গ তবু এমডি নিয়োগ দিচ্ছে না

    এদিকে, ইসলামী ব্যাংকের নিয়মিত এমডি পদও প্রায় সাড়ে তিন মাস ধরে শূন্য। এর আগে ব্যাংকের এমডি ওমর ফারুক খান দায়িত্বে ছিলেন। গত ১৩ এপ্রিল তৎকালীন বোর্ড তাকে ছুটিতে পাঠায়। ছুটি শেষ হলেও তিনি ব্যাংকে যোগদান করতে পারেননি। পরবর্তী সময়ে পদত্যাগ করেন।

    এরপর আর নতুন করে নিয়মিত এমডি নিয়োগ দেওয়া হয়নি। ভারপ্রাপ্ত এমডি দিয়ে ব্যাংকের দৈনন্দিন কার্যক্রম পরিচালনা করা হচ্ছে।

    অথচ ব্যাংক কোম্পানি ও বাংলাদেশ ব্যাংকের সংশ্লিষ্ট নীতিমালা অনুযায়ী, এমডির পদ দীর্ঘসময় শূন্য রাখার সুযোগ নেই। এমন পরিস্থিতিতেও বর্তমান পর্ষদে দায়িত্ব পালন করা কেন্দ্রীয় ব্যাংকের নির্বাহী পরিচালক জহির হোসেন কোনো উদ্যোগ নিচ্ছেন না।

    ব্যাংক কোম্পানি আইন অনুযায়ী, কোনো ব্যাংকে এমডি পদ শূন্য হলে অস্থায়ীভাবে দায়িত্ব পালনকারী ব্যক্তি এমডির সার্বিক দায়িত্ব পালনে দায়বদ্ধ। তবে এমডি পদে তিন মাসের বেশি কোনোভাবেই শূন্য রাখা যাবে না। তিন মাসের বেশি শূন্য থাকলে বাংলাদেশ ব্যাংক ওই ব্যাংকে প্রশাসক নিয়োগ দিতে পারবে।

    শীর্ষ কর্মকর্তাদের মেয়াদ শেষ, হচ্ছে না নবায়ন

    সরকারি চাকরিবিধি ও বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী নিয়মিত চাকরির বয়সসীমা ৬০ বছর পর্যন্ত। আর ৬৫ বছর পর্যন্ত চুক্তিভিত্তিক নিয়োজিত থাকতে পারে।

    তবে এস আলম গ্রুপ ইসলামী ব্যাংকের নিয়ন্ত্রণ নেওয়ার পর ঊর্ধ্বতন কর্মকর্তাদের চুক্তিভিত্তিক নিয়োগের বিধান করা হয়। এতে শীর্ষ পর্যায়ের কর্মকর্তাদের নিয়োগ ও পুনর্নিয়োগের বিষয়টি পরিচালনা পর্ষদের সিদ্ধান্তের ওপর নির্ভরশীল হয়ে পড়ে।

    বর্তমানে ওই ব্যবস্থা বহাল থাকায় একের পর এক শীর্ষ কর্মকর্তার চুক্তির মেয়াদ শেষ হয়ে যাচ্ছে। মেয়াদ শেষ হওয়া কর্মকর্তারা পুনর্নিয়োগের জন্য আবেদন করলেও তাদের বিষয়ে বর্তমানে পর্ষদের দায়িত্ব পালন করা বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক জহির হোসেন কোনো সিদ্ধান্ত দিচ্ছেন না। আগামী ডিসেম্বরের মধ্যে আরো কয়েকজন শীর্ষ কর্মকর্তার চুক্তির মেয়াদ শেষ হওয়ার কথা রয়েছে।

    জানা গেছে, ইসলামী ব্যাংকের শীর্ষ পর্যায়ের তিন কর্মকর্তার চাকরির মেয়াদ ইতোমধ্যে শেষ হয়েছে। অতিরিক্ত ব্যবস্থাপনা পরিচালক মোহাম্মদ জামাল উদ্দিন মজুমদারের চাকরির মেয়াদ গত ১১ সেপ্টেম্বর, উপব্যবস্থাপনা পরিচালক মাহবুব আলম এবং সিনিয়র এক্সিকিউটিভ ভাইস প্রেসিডেন্ট আমিনুর রহমানের চাকরির মেয়াদ ৯ সেপ্টেম্বর শেষ হয়েছে। তবে মেয়াদ শেষ হওয়ার পরও তাদের বিষয়ে পুনর্নিয়োগের বিষয়ে কোনো সিদ্ধান্তে আসেনি।

    ব্যাংক সূত্রে জানা গেছে, ইতোমধ্যে আটজনকে পুনর্নিয়োগের জন্য কেন্দ্রীয় ব্যাংকের কাছে চিঠি দিয়েছে ব্যাংকটি। যদিও এসব পর্যায়ে পুনর্নিয়োগের ক্ষেত্রে বোর্ডের অনুমোদন নিলেই হয়। তবে চলমান পরিস্থিতির কারণে বাংলাদেশ ব্যাংকে তা পাঠানো হয়েছে।ব্যাংকের কর্মকর্তারা জানান, ২০২৪ সালের ৫ আগস্টের পর ব্যাংকটি ঘুরে দাঁড়াতে নানা ধরনের পরিকল্পনা হাতে নেয়। যেসব পরিকল্পনা শীর্ষ পর্যায়ের কর্মকর্তারা বাস্তবায়ন শুরু করে। এতে ব্যাংকটি অল্প সময়ের মধ্যেই ঘুরে দাঁড়াতে সক্ষম হয়।

    তবে নতুন পর্ষদ দেওয়াকে কেন্দ্র করে ব্যাংকে আবারও অস্থিরতা শুরু হলে ব্যাপক আকারে আমানত উত্তোলন হয়। পরবর্তী সময়ে কেন্দ্রীয় ব্যাংক থেকে তারল্য সহায়তা নিয়ে ব্যাংক টিকে থাকার চেষ্টা করে। বর্তমানে উত্তোলন থামলেও নতুন করে ব্যাংকের ব্যবসা-বাণিজ্য অগ্রগতি নেই বললেই চলে। শুধু আমানত সংগ্রহ করা হচ্ছে। এটি তো একটি ব্যাংকের মূল কাজ হতে পারে না।

    অন্যদিকে, যারা ব্যাংকের ঘুরে দাঁড়াতে বড় ভূমিকা রাখছে তাদের মেয়াদ শেষ হলেও বাড়ানো হচ্ছে না। এতে করে ব্যাংকটি নতুন করে ঝুঁকির মধ্যে পড়ার শঙ্কা রয়েছে।

    করপোরেট গ্রাহকদের সিদ্ধান্তেও স্থবিরতা

    ইসলামী ব্যাংকের মাধ্যমে এখনো কয়েকশ পোশাক কারখানাসহ বিভিন্ন শিল্পপ্রতিষ্ঠানের কর্মীদের বেতন-ভাতা পরিশোধ করা হয়। এসব প্রতিষ্ঠানের নিয়মিত আমদানি-রপ্তানি কার্যক্রম পরিচালনার জন্য এলসি খোলা এবং চলতি মূলধনের প্রয়োজন হয়। কিন্তু ব্যাংকের বর্তমান পরিস্থিতির কারণে অনেক প্রতিষ্ঠান প্রয়োজন অনুযায়ী অর্থায়ন পাচ্ছে না।

    কেউ কেউ এলসি খুলতে গিয়ে বিলম্বের মুখে পড়ছেন। এতে ব্যাংকের দীর্ঘদিনের ভালো গ্রাহকদের একটি অংশও ব্যবসায়িক ঝুঁকিতে পড়েছেন।

    নাম প্রকাশ না করার শর্তে একজন বড় শিল্প উদ্যোক্তা বলেন, আমার চারটি গার্মেন্টের বেতন-ভাতা পরিশোধ ও এলসি ইসলামী ব্যাংকের মাধ্যমে হয়। এসব প্রতিষ্ঠানে চার হাজারের বেশি শ্রমিক কাজ করেন। কিন্তু সাম্প্রতিক ব্যাংক থেকে প্রয়োজনীয় সহযোগিতা পাচ্ছি না। দীর্ঘদিন ধরে যেসব কর্মকর্তা আমার ফাইল দেখতেন, তারাও নিজেদের অসহায় বলে জানাচ্ছেন।

    তিনি বলেন, এমনিতেই গ্যাস ও বিদ্যুতের সংকটে ব্যবসা পরিচালনা কঠিন হয়ে পড়েছে। তার ওপর ব্যাংকের সহযোগিতা না পাওয়ায় চাপ আরো বেড়েছে। পরিস্থিতি এভাবে চলতে থাকলে শ্রমিকদের বেতন পরিশোধ করাও কঠিন হয়ে যাবে। বেতন না পেলে শ্রমিকরা আন্দোলনে নামতে পারেন, যা সরকারের জন্যও বিব্রতকর পরিস্থিতি তৈরি করবে।

    ব্যাংকটির করপোরেট বিভাগের একাধিক কর্মকর্তা জানান, বড় করপোরেট গ্রাহকদের ঋণসংক্রান্ত বিভিন্ন প্রস্তাব নিয়মিত প্রক্রিয়ায় এগোলেও চূড়ান্ত অনুমোদনের পর্যায়ে গিয়ে আটকে যাচ্ছে। ঋণ নবায়ন, সীমা বাড়ানো, নতুন ঋণ সুবিধা, বড় অঙ্কের আমদানি-রপ্তানি অর্থায়নসহ বিভিন্ন প্রস্তাবের ক্ষেত্রে উচ্চপর্যায়ের অনুমোদন প্রয়োজন হয়। কিন্তু পূর্ণাঙ্গ পর্ষদ না থাকায় এসব সিদ্ধান্ত নেওয়া কঠিন হয়ে পড়েছে।

    শীর্ষ পর্যায়ের একজন কর্মকর্তা জানান, ব্যাংকের অস্থিরতার খবর নানা মাধ্যমে বিদেশি ব্যাংকগুলোর কাছে যাচ্ছে। এতে করে এলসি খোলায় জটিলতা সৃষ্টি হচ্ছে। পূর্ণাঙ্গ পর্ষদ ও এমডি থাকলে দ্রুত সিদ্ধান্ত নেওয়া যায়। কিন্তু এখন সেটি সম্ভব হচ্ছে না।

    উদ্যোগ নেই কেন্দ্রীয় ব্যাংকের

    ইসলামী ব্যাংকের আগের পর্ষদ তিন মাস আগে ভেঙে দেওয়া হলেও নতুন বোর্ড দেওয়ার উদ্যোগ নেই বাংলাদেশ ব্যাংকের। কেন্দ্রীয় ব্যাংকের সংশ্লিষ্ট বিভাগ সূত্রে জানা গেছে, শীর্ষ পর্যায় থেকে ব্যাংকটির বোর্ড দেওয়ার বিষয়ে কোনো সিদ্ধান্ত জানানো হয়নি। তাই এ বিষয়ে কোনো উদ্যোগ নেওয়া হচ্ছে না।

    পর্ষদ ও এমডির নিয়োগের বিষয়ে জানতে চাইলে বাংলাদেশ ব্যাংকের পরিচালক ও সহকারী মুখপাত্র শাহরিয়ার সিদ্দিকী বলেন, তিন মাসের বেশি এমডি পদ শূন্য থাকার নিয়ম নেই। শূন্য হলে প্রশাসক বসানোর নিয়ম। তবে কেন্দ্রীয় ব্যাংক যৌক্তিক কারণ থাকলে সেটি বাড়িয়ে দিতে পারে। আর এখন যেহেতু বাংলাদেশ ব্যাংকের লোক রয়েছে, তাই প্রশাসক দেওয়া ঠিক হবে না।

    তিনি আরো বলেন, পূর্ণাঙ্গ পর্ষদ দেওয়ার জন্য যোগ্য লোক খোঁজ করা হচ্ছে। সেটি পেলেই পূর্ণাঙ্গ পর্ষদ দেওয়া হবে।

    আর্থিক সূচকও নিম্নমুখী

    অন্যদিকে, নতুন করে তৈরি হওয়া অস্থিরতার সবচেয়ে বড় ধাক্কা এসেছে ব্যাংকের আমানতে। আমানত ১ লাখ ৮৫ হাজার কোটি টাকা থেকে নেমে আসে ১ লাখ ৬১ হাজার টাকায়।

    অস্থিরতার প্রভাব পড়েছে ব্যাংকের আয়-ব্যয়ের হিসাবেও। প্রথম ছয় মাসে পরিচালন লোকসান দাঁড়ায় প্রায় ১ হাজার ২৮৫ কোটি টাকায়। ব্যাংকের সবচেয়ে বড় দীর্ঘমেয়াদি সমস্যা হয়ে আছে খেলাপি ঋণ। চলতি বছরের জুন শেষে খেলাপি ঋণ আবার বেড়ে দাঁড়ায় ৯৮ হাজার ৯১৪ কোটি টাকায়। এটি ব্যাংকটির মোট ঋণের ৫২ শতাংশ এবং দেশের ব্যাংকিং খাতে সর্বোচ্চ খেলাপি ঋণ।

    অর্থনীতিবিদদের মতে, দীর্ঘ সময় শীর্ষ নেতৃত্বের শূন্যতা থাকলে একটি ব্যাংকের প্রতি গ্রাহকদের আস্থা কমে যেতে পারে। বিশেষ করে করপোরেট গ্রাহকরা দ্রুত সিদ্ধান্ত ও সেবা প্রত্যাশা করেন। সিদ্ধান্ত গ্রহণে দীর্ঘসূত্রতা থাকলে তারা বিকল্প ব্যাংকের দিকে ঝুঁকতে পারেন। যা ইসলামী ব্যাংকের ব্যবসার জন্য দীর্ঘমেয়াদে নেতিবাচক প্রভাব ফেলতে পারে।
  • রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    রিজার্ভ চুরি: ৯৭ বার পেছাল মামলার তদন্ত প্রতিবেদন দাখিলের তারিখ

    বাংলাদেশ ব্যাংকের রিজার্ভ চুরির ঘটনায় করা মামলার তদন্ত প্রতিবেদন দাখিলের জন্য আগামী ১৪ সেপ্টেম্বর নতুন দিন ধার্য করেছেন আদালত। আজ বৃহস্পতিবার ঢাকার অতিরিক্ত চিফ মেট্রোপলিটন ম্যাজিস্ট্রেট মো. সেফাতুল্লাহ প্রতিবেদন দাখিলের জন্য নতুন দিন ধার্য করেন। এই নিয়ে মোট ৯৭ বার তদন্ত প্রতিবেদন দাখিলের তারিখ পেছানো হলো।

    আজ তদন্ত প্রতিবেদন দাখিলের দিন ধার্য ছিল। কিন্তু মামলার তদন্ত সংস্থা পুলিশের অপরাধ তদন্ত বিভাগ (সিআইডি) প্রতিবেদন দাখিল না করায় আদালত নতুন তারিখ ধার্য করেন। আদালতের প্রসিকিউশন বিভাগ সূত্রে এই তথ্য জানা গেছে।

    ২০১৬ সালের ৫ ফেব্রুয়ারি যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ ব্যাংক থেকে জালিয়াতি করে সুইফট কোডের মাধ্যমে বাংলাদেশ ব্যাংকের ৮ কোটি ১০ লাখ ডলার চুরি করা হয়। পরে ওই টাকা ফিলিপাইনে পাঠানো হয়। দেশের অভ্যন্তরে কোনো একটি চক্রের সহায়তায় হ্যাকার গ্রুপ রিজার্ভের অর্থ পাচার করে বলে ধারণা করেন সংশ্লিষ্টরা।

    ওই ঘটনায় একই বছরের ১৫ মার্চ বাংলাদেশ ব্যাংকের অ্যাকাউন্টস অ্যান্ড বাজেটিং ডিপার্টমেন্টের উপপরিচালক জোবায়ের বিন হুদা অজ্ঞাতানামা ব্যক্তিদের আসামি করে মতিঝিল থানায় মানি লন্ডারিং প্রতিরোধ আইন-২০১২ (সংশোধনী ২০১৫)-এর ৪-সহ তথ্য ও প্রযুক্তি আইন-২০০৬-এর ৫৪ ও দণ্ডবিধির ৩৭৯ ধারায় একটি মামলা করেন। কিন্তু নয় বছরেও রিজার্ভ পাচারের সঙ্গে জড়িতদের চিহ্নিত করা সম্ভব হয়নি।

  • খেলাপি ঋণ কমাতে ২৯ ব্যাংককে আলটিমেটাম

    খেলাপি ঋণ কমাতে ২৯ ব্যাংককে আলটিমেটাম

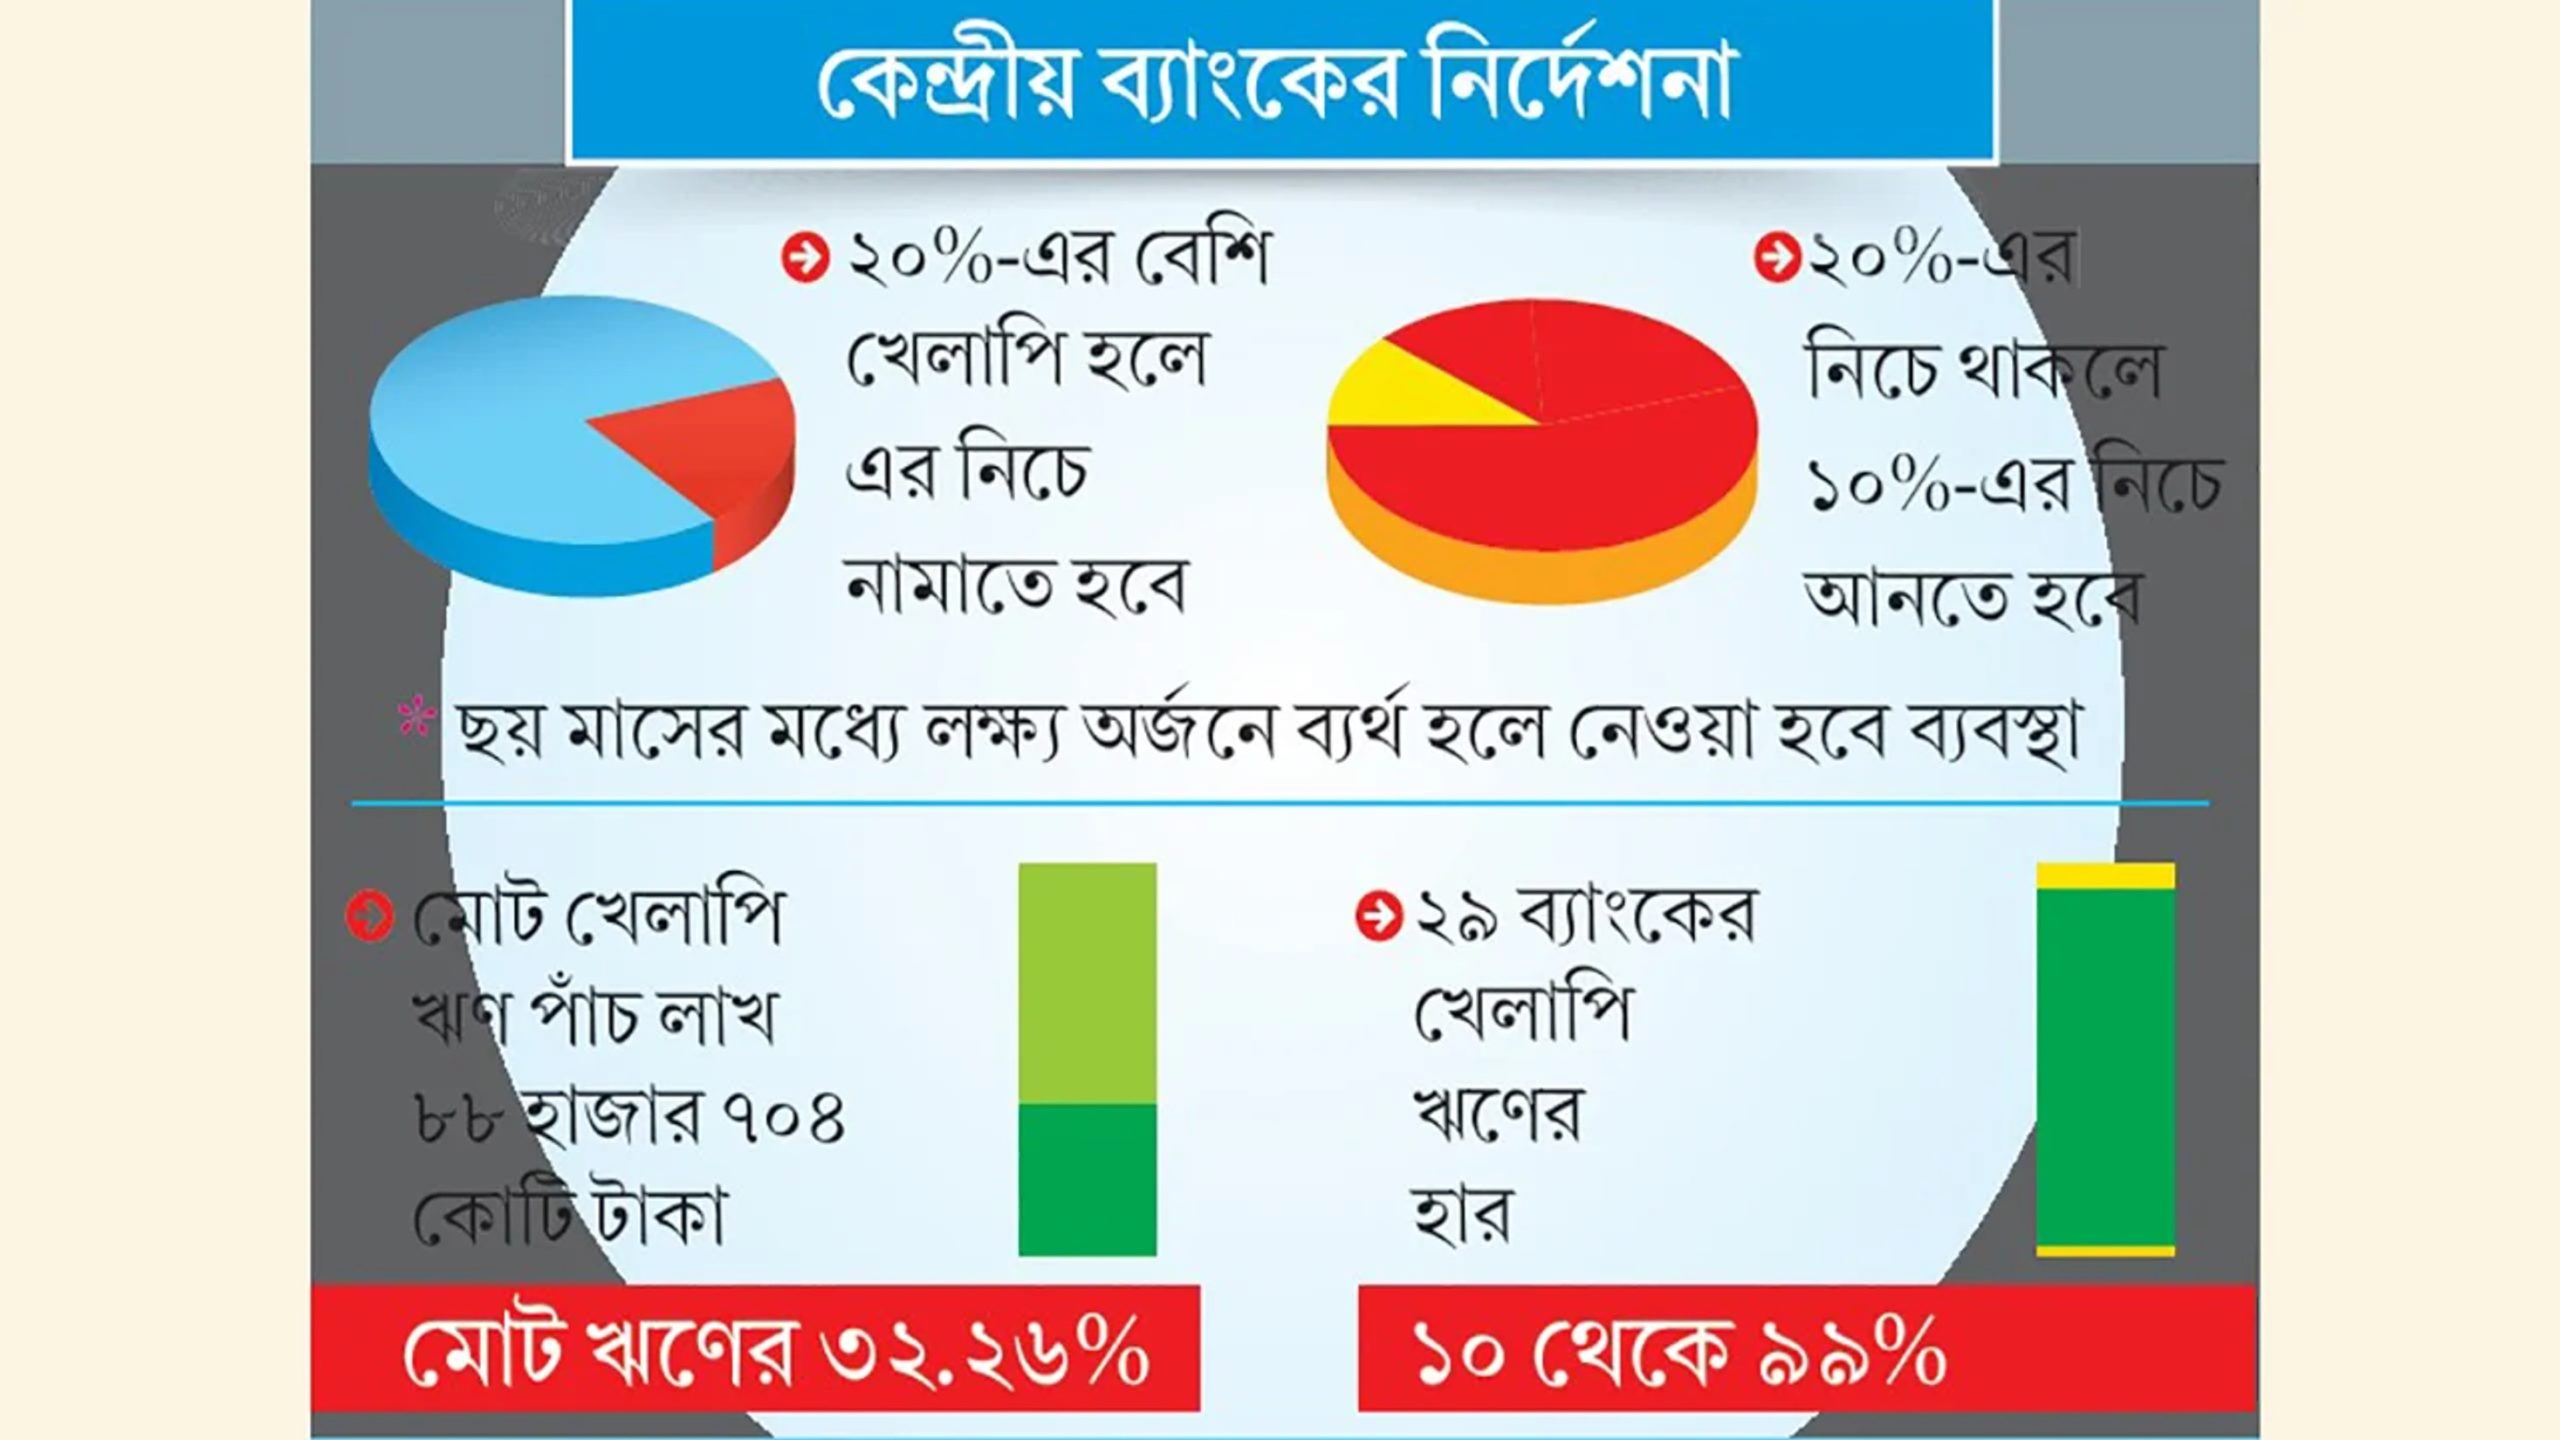
    দেশের ব্যাংক খাতে খেলাপি ঋণ নিয়ন্ত্রণে এবার কঠোর অবস্থান নিয়েছে বাংলাদেশ ব্যাংক। খেলাপি ঋণের উচ্চঝুঁকিতে থাকা ২৯ ব্যাংকের জন্য পৃথক লক্ষ্যমাত্রা বেঁধে দিয়েছে কেন্দ্রীয় ব্যাংক। আগামী ছয় মাসের মধ্যে যেসব ব্যাংকের খেলাপি ঋণের হার ২০ শতাংশের বেশি, সেগুলোকে ২০ শতাংশের নিচে নামিয়ে আনতে হবে। আর যেসব ব্যাংকের খেলাপি ঋণের হার ২০ শতাংশের নিচে, সেগুলোকে ১০ শতাংশের নিচে নামানোর আলটিমেটাম দেওয়া হয়েছে। এ সময়ের মধ্যে ব্যর্থ হলে ব্যাংকগুলোর খেলাপি ঋণ অ্যাসেট ম্যানেজমেন্ট কোম্পানির (এএমসি) কাছে হস্তান্তর করতে হবে।

    গত ১২ থেকে ১৯ জুলাই পর্যন্ত খেলাপি ঋণ কমানোর লক্ষ্যে করণীয় নির্ধারণে ২৯ ব্যাংকের ব্যবস্থাপনা পরিচালকদের (এমডি) সঙ্গে পৃথক বৈঠকে এসব নির্দেশনা দেন বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান। বৈঠকে কেন্দ্রীয় ব্যাংকের সংশ্লিষ্ট কর্মকর্তারা উপস্থিত ছিলেন।

    বৈঠকে অংশ নেওয়া একাধিক ব্যাংক কর্মকর্তা জানান, খেলাপি ঋণ কমানোর বিষয়ে গভর্নর কঠোর অবস্থানে রয়েছেন। কারণ, বাংলাদেশের খেলাপি ঋণের হার অন্যান্য দেশের তুলনায় অনেক বেশি। তিনি স্পষ্টভাবে জানিয়েছেন, যেকোনো মূল্যে খেলাপি ঋণ কমাতে হবে। এক্ষেত্রে ব্যর্থ হলে সংশ্লিষ্ট খেলাপি ঋণ অ্যাসেট ম্যানেজমেন্ট কোম্পানির কাছে হস্তান্তর করতে হবে। পাশাপাশি নতুন খেলাপি ঋণ সৃষ্টি রোধ, পুনঃতফসিল করা ঋণের নিয়মিত পর্যবেক্ষণ এবং বড় ঋণগ্রহীতাদের কাছ থেকে বকেয়া আদায়ে বিশেষ উদ্যোগ নিতে বলা হয়েছে ।

    গভর্নর আরো নির্দেশনা দিয়েছেন, ব্যাংকের ব্যালান্সশিটে টক্সিক (খারাপ) অ্যাসেট রেখে অনাদায়ী সুদকে আয় হিসাবে দেখিয়ে কোনো লভ্যাংশ বিতরণ করা যাবে না। বারবার পুনঃতফসিল করা ঋণ এক্সিট সুবিধা, বিকল্প বিরোধ নিষ্পত্তি (এডিআর) অথবা আইনি প্রক্রিয়ার মাধ্যমে দ্রুত সমন্বয় করতে হবে। দীর্ঘদিন বিরূপ মানে থাকা শ্রেণিকৃত ঋণ অবলোপনের উদ্যোগ নিতে হবে। বিদ্যমান সার্কুলারের আওতায় থেকেই খেলাপি ঋণ কমাতে হবে। এজন্য কোনো ওয়ান-টু-ওয়ান সার্কুলার দেওয়া হবে না। একই সঙ্গে নতুন ঋণ বিতরণ বৃদ্ধি এবং ব্যাংকের মূলধনভিত্তি শক্তিশালী করতে মূলধন বাড়ানোর ওপরও জোর দেওয়া হয়েছে।

    কর্মকর্তারা জানান, ব্যাংকের

    যেকোনো অনিয়মের ক্ষেত্রে সর্বোচ্চ শাস্তির হুঁশিয়ারি দিয়েছেন গভর্নর। একই সঙ্গে রাজনৈতিক বা অন্য কোনো অনৈতিক চাপের ঊর্ধ্বে থেকে দায়িত্ব পালনের পরামর্শও দিয়েছেন তিনি।

    জানতে চাইলে জনতা ব্যাংকের এমডি মজিবর রহমান বলেন, গভর্নর খেলাপি ঋণ আদায় জোরদারে কঠোর নির্দেশনা দিয়েছেন। কেন্দ্রীয় ব্যাংক খেলাপি ঋণ কমানোর জন্য বিভিন্ন নীতিগত সহায়তা ও নমনীয়তা (ফ্লেক্সিবিলিটি) দিয়েছে। এসব সুবিধা কাজে লাগিয়ে অনাদায়ী ঋণ দ্রুত আদায় এবং দীর্ঘদিনের সমস্যাগ্রস্ত ঋণ নিষ্পত্তির মাধ্যমে ব্যাংকের ব্যালান্সশিট পরিচ্ছন্ন করার ওপর জোর দেওয়া হয়েছে।

    তিনি আরো বলেন, শুধু বড় ঋণ নয়; কৃষি, পল্লী ও ক্ষুদ্র ও মাঝারি শিল্প (এসএমই) খাতের বিপুলসংখ্যক গ্রাহকের কাছেও পৌঁছাতে হবে। তাদের সঙ্গে সরাসরি যোগাযোগ করে প্রয়োজনীয় সুযোগ-সুবিধা দিয়ে ঋণ পরিশোধে উৎসাহিত করতে হবে। এ বিষয়ে গভর্নর কঠোর নির্দেশনা দিয়েছেন এবং পরিচালনা পর্ষদকেও এ উদ্যোগে সক্রিয় ভূমিকা রাখতে বলা হয়েছে।

    নাম প্রকাশে অনিচ্ছুক এক ব্যবস্থাপনা পরিচালক বলেন, খেলাপি ঋণ আদায়ে এমডিরা আন্তরিক থাকলেও অনেক ক্ষেত্রে পরিচালনা পর্ষদ সহযোগিতা করে না। তাই বোর্ড সদস্যদের সঙ্গে বৈঠক করার জন্য গভর্নরের প্রতি অনুরোধ জানানো হয়েছে।

    যে ২৯ ব্যাংকের খেলাপি ঋণ বেশি

    গত মার্চ শেষে দেশের ২৯ ব্যাংকের খেলাপি ঋণের হার ১০ শতাংশের বেশি ছিল। বাংলাদেশ ব্যাংকের তথ্যানুযায়ী, জনতা ব্যাংকের খেলাপি ঋণের হার ৭৩.৯৪ শতাংশ, ইসলামী ব্যাংকের ৫০ দশমিক ৫৮ শতাংশ, বাংলাদেশ কমার্স ব্যাংকের ৬৫ দশমিক ৯৭ শতাংশ, ব্যাংক অব পাকিস্তানের ৯৮ দশমিক ৯৬ শতাংশ, প্রবাসী কল্যাণ ব্যাংকের ১৪ দশমিক ৫০ শতাংশ, আইসিবি ইসলামিক ব্যাংকের ৮৪ দশমিক ৪৮শতাংশ, বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের (বিডিবিএল) ৪৮ দশমিক ৮৩ শতাংশ, রাজশাহী কৃষি উন্নয়ন ব্যাংকের ৪০ দশমিক ৭২ শতাংশ, সোনালী ব্যাংকের ১৭ দশমিক ৮৫শতাংশ এবং পদ্মা ব্যাংকের ৯০ দশমিক ৬৮ শতাংশ।

    এছাড়া এসবিএসি ব্যাংকের ১৮ দশমিক ৬১ শতাংশ, স্ট্যান্ডার্ড ব্যাংকের ২২ দশমিক ৮০ শতাংশ, বেসিক ব্যাংকের ৬৭ দশমিক ৪০ শতাংশ, প্রিমিয়ার ব্যাংকের ৩৫ দশমিক ৬২ শতাংশ, আইএফআইসি ব্যাংকের ৬৩ দশমিক ৩৬ শতাংশ, অগ্রণী ব্যাংকের ৩৯ দশমিক ৬০ শতাংশ, এনআরবিসি ব্যাংকের ২২ দশমিক ৪৮ শতাংশ

    , এবি ব্যাংকের ৫৪ শতাংশ, বাংলাদেশ কৃষি ব্যাংকের ৪৬ দশমিক ৭৯ শতাংশ, ওয়ান ব্যাংকের ১২ দশমিক ২৩ শতাংশ, ইউনাইটেড কমার্শিয়াল ব্যাংকের (ইউসিবি) ১৫ দশমিক ৯৬ শতাংশ, রূপালী ব্যাংকের ৪৩ দশমিক ৩৭ শতাংশ, ন্যাশনাল ব্যাংকের ৫৬ দশমিক ৭৯ শতাংশ, আল-আরাফাহ্ ইসলামী ব্যাংকের ১৭ দশমিক ৭৮ শতাংশ, এক্সিম ব্যাংকের ৬৮ দশমিক ৫৮ শতাংশ, ইউনিয়ন ব্যাংকের ৯৬ দশমিক ৭৯ শতাংশ, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ৯৭ দশমিক ৩৯ শতাংশ, সোশ্যাল ইসলামী ব্যাংকের ৭৯ দশমিক ৫৪ শতাংশ এবং গ্লোবাল ইসলামী ব্যাংকের ৯৭ দশমিক ৪৬ শতাংশ।বাংলাদেশ ব্যাংকের কর্মকর্তাদের মতে, ব্যাংকিং খাতের স্থিতিশীলতা ফিরিয়ে আনতে খেলাপি ঋণ কমানো এখন সবচেয়ে বড় অগ্রাধিকার। এ কারণে দুর্বল ব্যাংকগুলোর জন্য পৃথক লক্ষ্য নির্ধারণ করে তা বাস্তবায়নে কঠোর নজরদারির সিদ্ধান্ত নেওয়া হয়েছে।

    মোট খেলাপি ঋণ

    ব্যাংকিং খাতে ধারাবাহিকভাবে বাড়ছে খেলাপি ঋণের হার। গত বছরের মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল চার লাখ ২০ হাজার ৩৩৪ কোটি টাকা, যা মোট বিতরণকৃত ঋণের ২৪ দশমিক ১৩ শতাংশ। চলতি বছরের মার্চ শেষে তা বেড়ে দাঁড়িয়েছে পাঁচ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা বা মোট ঋণের ৩২ দশমিক ২৬ শতাংশ। একই সময়ে ব্যাংক খাতে নিরাপত্তা সঞ্চিতি (প্রভিশন) ঘাটতি দাঁড়িয়েছে দুই লাখ পাঁচ হাজার কোটি টাকা।

    দক্ষিণ এশিয়ায় সর্বোচ্চ খেলাপি ঋণ

    চলতি বছরের মার্চ শেষে মোট বিতরণ করা ঋণের ৩২ দশমিক ২৬ শতাংশ খেলাপি হওয়ায় বাংলাদেশ এখন দক্ষিণ এশিয়ায় সর্বোচ্চ খেলাপি ঋণের দেশ। তুলনামূলকভাবে ভারতের খেলাপি ঋণের হার ৩ দশমিক ৪ শতাংশ থেকে কমে ২ দশমিক ২০ শতাংশে নেমে এসেছে। এছাড়া ভুটানে ৪ দশমিক ৫ শতাংশ, নেপালে ৫ দশমিক ৬ শতাংশ, শ্রীলঙ্কায় ৬ দশমিক ৫ শতাংশ, মালদ্বীপে ৫ দশমিক ৫ শতাংশ এবং পাকিস্তানে ৫ দশমিক ৮ শতাংশ।

    কেন বাংলাদেশ শীর্ষে

    বাংলাদেশ ব্যাংকের কর্মকর্তারা বলছেন, বিগত আওয়ামী লীগ সরকারের সময় ব্যাংক থেকে নামে-বেনামে বিপুল অর্থ বের করে নেওয়া হয়েছিল, যা এখন খেলাপি ঋণ হিসেবে চিহ্নিত হচ্ছে। পাশাপাশি আন্তর্জাতিক মান অনুযায়ী ঋণ শ্রেণিকরণের নিয়ম কঠোর হওয়ায় খেলাপি ঋণের পরিমাণ আরো বেড়েছে। নবায়ন করা অনেক ঋণ আদায় হচ্ছে না। বিভিন্ন অনিয়মের কারণে বহু ঋণ খেলাপি হিসেবে শ্রেণিকরণ করায় খেলাপি ঋণের পরিমাণ আরো বেড়েছে এবং সামনের দিনগুলোয় এটি আরো বাড়তে পারে।

    ২০০৯ সালে আওয়ামী সরকার গঠনের সময় দেশে মোট খেলাপি ঋণের পরিমাণ ছিল ২২ হাজার ৪৮১ কোটি টাকা। এরপর থেকে তা ধারাবাহিকভাবে বেড়েছে। অর্থনীতিবিদদের অভিযোগ, তৎকালীন সরকারের ঘনিষ্ঠ ও প্রভাবশালী ব্যক্তিরা বিভিন্ন অনিয়মের মাধ্যমে ব্যাংক থেকে বিপুল অর্থ বের করে নিয়েছেন, যার একটি বড় অংশ বিদেশে পাচার হয়েছে।

    জানা গেছে, রাজনৈতিক পটপরিবর্তনের পর আওয়ামী লীগের ঘনিষ্ঠ ও বহুল সমালোচিত ব্যবসায়ী গোষ্ঠী এস আলম গ্রুপের নিয়ন্ত্রণমুক্ত হওয়া ব্যাংকগুলোর প্রকৃত ঋণচিত্র সামনে আসতে শুরু করেছে। এর মধ্যে সবচেয়ে বেশি বেড়েছে ইসলামী ব্যাংকের খেলাপি ঋণ। একই ভাবে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক, সোশ্যাল ইসলামী ব্যাংক ও এক্সিম ব্যাংকের খেলাপি ঋণও বেড়েছে। এই পাঁচ ব্যাংক একীভূত করার উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। পাশাপাশি সরকারি খাতের অগ্রণী ও জনতা ব্যাংক এবং বেসরকারি খাতের আইএফআইসি, ইউসিবি, এনআরবিসি ও এনআরবি কমার্শিয়াল ব্যাংকের খেলাপি ঋণও বেড়েছে

  • ইসলামী ব্যাংকের ‘গ্রাহকসেবা মাস’ শুরু

    ইসলামী ব্যাংকের ‘গ্রাহকসেবা মাস’ শুরু

    ‘কল্যাণমুখী ব্যাংকিংয়ের অগ্রযাত্রায় গড়ি আগামীর বাংলাদেশ’ স্লোগান সামনে রেখে ইসলামী ব্যাংক বাংলাদেশ পিএলসি ‘গ্রাহকসেবা মাস’ শুরু করেছে। ব্যাংকের ভারপ্রাপ্ত ম্যানেজিং ডিরেক্টর মো. আলতাফ হুসাইন ১ জুলাই ২০২৬, বুধবার ইসলামী ব্যাংক টাওয়ারে প্রধান অতিথি হিসেবে এ ক্যাম্পেইনের উদ্বোধন করেন।

    অনুষ্ঠানে অ্যাডিশনাল ম্যানেজিং ডিরেক্টর ইঞ্জিনিয়ার মোহাম্মদ জামাল উদ্দিন মজুমদার বিশেষ অতিথি হিসেবে বক্তব্য দেন। অ্যাডিশনাল ম্যানেজিং ডিরেক্টর ড. এম কামাল উদ্দীন জসিমের সভাপতিত্বে অনুষ্ঠানে আরও বক্তব্য দেন এক্সিকিউটিভ ভাইস প্রেসিডেন্ট মো. মজনুজ্জামান।

    অনুষ্ঠানে ব্যাংকের ডেপুটি ম্যানেজিং ডিরেক্টর মো. মাহবুব আলম, মাহমুদুর রহমান, মো. রফিকুল ইসলাম, মুহাম্মদ সাঈদ উল্লাহ ও মো. মাকসুদুর রহমানসহ প্রধান কার্যালয়ের ঊর্ধ্বতন নির্বাহীরা উপস্থিত ছিলেন। এ ছাড়া ব্যাংকের সব জোনপ্রধান, শাখাপ্রধান ও উপশাখা ইনচার্জ ভার্চুয়াল প্ল্যাটফর্মে অনুষ্ঠানে যুক্ত ছিলেন।

    প্রধান অতিথির বক্তব্যে মো. আলতাফ হুসাইন বলেন, বর্তমানে ইসলামী ব্যাংকের সব শাখা, উপশাখা, এজেন্ট আউটলেট এবং ডিজিটাল ব্যাংকিং সেবা স্বাভাবিকভাবে পরিচালিত হচ্ছে। রেমিট্যান্স গ্রাহকেরাও নির্বিঘ্নে সেবা গ্রহণ করছেন। যেসব গ্রাহক হিসাব বন্ধ করে অর্থ উত্তোলন করেছিলেন, তাদের অধিকাংশই ইতোমধ্যে ব্যাংকের ওপর আস্থা রেখে ফিরে এসেছেন। এই স্বতঃস্ফূর্ত প্রত্যাবর্তন আমাদের প্রতি তাদের দীর্ঘদিনের বিশ্বাসেরই সুস্পষ্ট প্রতিফলন।

    তিনি বলেন, ইসলামী ব্যাংক একটি শক্তিশালী, স্থিতিশীল ও সুদৃঢ় আর্থিক প্রতিষ্ঠান। স্বচ্ছতা, জবাবদিহি, সুশাসন ও সর্বোচ্চ পেশাদারিত্ব বজায় রেখে নিরলসভাবে কাজ করার জন্য তিনি সবার প্রতি আহ্বান জানান।

  • ডলার বেচে সোনা কিনতে চায় কেন্দ্রীয় ব্যাংকগুলো

    ডলার বেচে সোনা কিনতে চায় কেন্দ্রীয় ব্যাংকগুলো

    আগামী এক দশকে ডলারভিত্তিক রিজার্ভ কমানোর পরিকল্পনা করছে বিশ্বের অনেক কেন্দ্রীয় ব্যাংক। দেখা যাচ্ছে, ডলার রিজার্ভ বাড়ানোর চেয়ে কমানোর বিষয়ে আগ্রহী বেশির ভাগ কেন্দ্রীয় ব্যাংক। তারা এখন সোনাসহ অন্যান্য মুদ্রায় রিজার্ভ বাড়াতে চায়।

    এমন প্রবণতা এই প্রথম দেখা গেল বলে জানিয়েছে লন্ডনভিত্তিক গবেষণাপ্রতিষ্ঠান অফিশিয়াল মনিটারি অ্যান্ড ফিন্যান্সিয়াল ইনস্টিটিউশনস ফোরাম (ওএমএফআইএফ)।

    এমন সময় এই জরিপের ফল প্রকাশিত হলো, যখন মধ্যপ্রাচ্যে যুদ্ধের কারণে বৈশ্বিক জ্বালানি বাজারে বড় ধরনের অস্থিরতা তৈরি হয়েছে। একই সঙ্গে মার্কিন প্রেসিডেন্ট ডোনাল্ড ট্রাম্প নতুন করে শুল্ক আরোপের নানা পথ খুঁজছেন। ফলে যুক্তরাষ্ট্রের পররাষ্ট্রনীতি নিয়ে অনিশ্চয়তা বাড়ছেই।

    গতকাল মঙ্গলবার প্রকাশিত এই জরিপ চলতি বছরের মার্চ থেকে মে মাসের মধ্যে পরিচালিত হয়। এতে বিশ্বের ৭৪টি কেন্দ্রীয় ব্যাংক অংশ নেয়। ২০২৩ সালে কেন্দ্রীয় ব্যাংকগুলোর বিনিয়োগ পরিকল্পনা নিয়ে তথ্য সংগ্রহ শুরু হওয়ার পর এবারই প্রথম ডলার রিজার্ভ কমানোর প্রবণতা বাড়ানোর প্রবণতা ছাড়িয়ে গেল।

    বৈশ্বিক অর্থনীতিতে ‘ডি-ডলারাইজেশন’ বা ডলারের ওপর নির্ভরশীলতা কমানোর যে প্রবণতা শুরু হয়েছে, এটি তার আরেকটি বড় ইঙ্গিত। এর অর্থ হলো আন্তর্জাতিক বাণিজ্য ও আর্থিক লেনদেনে ডলারের ব্যবহার কমে যাওয়া। ফলে মুদ্রাটির চাহিদা ও মূল্য—উভয়ের ওপর চাপ তৈরি হতে পারে।

    মার্কিন বিনিয়োগ ব্যাংক জেপি মরগান চেজের তথ্যানুসারে, গত বছর কেন্দ্রীয় ব্যাংকগুলোর বৈদেশিক মুদ্রার রিজার্ভে ডলারের হিস্যা দুই দশকের মধ্যে সর্বনিম্ন পর্যায়ে নেমে এসেছে।

    ওএমএফআইএফের প্রতিবেদনে বলা হয়েছে, এ বছর ডলারে বিনিয়োগ নিরুৎসাহিত করার ক্ষেত্রে যুক্তরাষ্ট্রের অভ্যন্তরীণ রাজনৈতিক পরিবেশের চেয়ে ভূরাজনৈতিক পরিস্থিতিই বেশি প্রভাব ফেলেছে। বিশ্বব্যবস্থা ঝুঁকির মুখে ফেলতে যুক্তরাষ্ট্রের যে ভূমিকা, তা–ও বড় কারণ হিসেবে দেখা হচ্ছে।

    প্রতিবেদনে বলা হয়েছে, কেন্দ্রীয় ব্যাংকগুলোর রিজার্ভ পোর্টফোলিওতে এখনো ডলারের আধিপত্য আছে, নিকট ভবিষ্যতেও তা অব্যাহত থাকবে। গত ৫ বছরে কেন্দ্রীয় ব্যাংকগুলোর মোট বরাদ্দের প্রায় ৫৮ শতাংশই ডলারে রয়েছে।

    তবে কেন্দ্রীয় ব্যাংকগুলো ধীরে ধীরে ডলারনির্ভরতা কমিয়ে ইউরো ও চীনের রেনমিনবির দিকে ঝুঁকছে। জরিপে অংশ নেওয়া প্রায় সব কেন্দ্রীয় ব্যাংক মনে করে, রেনমিনবি রিজার্ভে বৈচিত্র্য আনতে সহায়ক।

    অন্যদিকে দুই-তৃতীয়াংশ ব্যাংক বলেছে, আন্তর্জাতিক বাণিজ্যে ইউরোর ব্যবহার আগের চেয়ে আকর্ষণীয় হয়ে উঠেছে। গত বছর যেখানে এই হার ছিল ৪৩ শতাংশ, এবার তা বেড়ে হয়েছে প্রায় ৬৭ শতাংশ। দীর্ঘমেয়াদে ইউরো রিজার্ভ বাড়াতে চায় ২৯ শতাংশ কেন্দ্রীয় ব্যাংক, গত বছর যা ছিল ২২ শতাংশ।

    ডয়েচে বুন্দেস ব্যাংকের বাজারবিষয়ক মহাপরিচালক কারস্টেন স্ট্রোবর্ন প্রতিবেদনে বলেছেন, ২০২৫ সালে ইউরোভিত্তিক আন্তর্জাতিক ঋণের পরিমাণ রেকর্ড উচ্চতায় পৌঁছেছে। এ ছাড়া গ্রিন বন্ডের (এমন একধরনের ঋণপত্র, যার মাধ্যমে তোলা অর্থ পরিবেশবান্ধব প্রকল্পে বিনিয়োগ করা হয়।) প্রধান মুদ্রা এখন ইউরো।

    এ ছাড়া বিকল্প মুদ্রা হিসেবে সিঙ্গাপুরি ডলার, দক্ষিণ কোরিয়ার ওন ও দক্ষিণ আফ্রিকার রান্ডের প্রতিও আগ্রহ বাড়ছে।

    সোনার চাহিদা বাড়ছে

    ভূরাজনৈতিক ঝুঁকি বেড়ে যাওয়ায় সোনার চাহিদা বেড়েছে। রেকর্ডসংখ্যক কেন্দ্রীয় ব্যাংক জানিয়েছে, তারা সোনায় বিনিয়োগ বাড়াতে চায়, যদিও গত ১ বছরে সোনার দাম ২০ শতাংশের বেশি বেড়েছে।

    বাস্তবতা হলো বিশ্বের কেন্দ্রীয় ব্যাংকগুলোর রিজার্ভে এখন সোনার হিস্যা সবচেয়ে বেশি। টানা কয়েক বছর ধরে কেন্দ্রীয় ব্যাংকগুলোর বিপুল পরিমাণে সোনা কেনা এবং গত দুই বছরে দাম প্রায় দ্বিগুণ হওয়ার ফলে রিজার্ভ সম্পদ হিসেবে যুক্তরাষ্ট্রের সরকারি বন্ডকে (ট্রেজারি) ছাড়িয়ে গেছে সোনা।

    ইউরোপীয় কেন্দ্রীয় ব্যাংকের (ইসিবি) এক প্রতিবেদনে সম্প্রতি বলা হয়েছে, ২০২৫ সালের শেষে বিশ্বের কেন্দ্রীয় ব্যাংকগুলোর মোট রিজার্ভ সম্পদের ২৭ শতাংশ ছিল সোনা, ১ বছর আগে ছিল যা ছিল ২০ শতাংশ। এই সময়ে রিজার্ভ হিসেবে মার্কিন ট্রেজারির হিস্যা ২৫ থেকে কমে ২২ শতাংশে নেমে এসেছে। অন্যদিকে রিজার্ভ হিসেবে ইউরোর হিস্যা ১৫ শতাংশে স্থির আছে।

    ওএমএফআইএফের প্রতিবেদনে বলা হয়েছে, ভূরাজনৈতিক ঝুঁকি থেকে সুরক্ষা ও আন্তর্জাতিক মুদ্রাব্যবস্থার স্থিতিশীলতা নিয়ে সংশয় বেড়ে যাওয়ায় এই পরিবর্তন ঘটছে। কেন্দ্রীয় ব্যাংকগুলোর সম্পদ ব্যবস্থাপনার কৌশলের মূল ভূমিকায় এখন সোনা।

    জরিপে ৫১ শতাংশ কেন্দ্রীয় ব্যাংক সোনায় বিনিয়োগ বাড়ানোর কারণ হিসেবে ভূরাজনৈতিক ঝুঁকির বিষয়টি উল্লেখ করেছে, ২০২৪ সালের তুলনায় যা ১১ শতাংশ বেশি।

  • আজ বন্ধ থাকবে ব্যাংকের লেনদেন

    আজ বন্ধ থাকবে ব্যাংকের লেনদেন

    ব্যাংক হলিডে উপলক্ষে বুধবার (১ জুলাই) দেশের সব তফসিলি ব্যাংকে গ্রাহক পর্যায়ের সব ধরনের লেনদেন বন্ধ থাকবে। একই সঙ্গে বন্ধ থাকবে শেয়ারবাজারের লেনদেনও।

    তবে বাংলাদেশ ব্যাংকসহ সব তফশিলি ব্যাংকের প্রধান কার্যালয় এবং কিছু গুরুত্বপূর্ণ শাখা সীমিত পরিসরে খোলা থাকবে। এসব কার্যালয়ে শুধু প্রশাসনিক ও হিসাবসংক্রান্ত কাজ পরিচালিত হবে। গ্রাহকদের কোনো ধরনের ব্যাংকিং সেবা দেওয়া হবে না।

    বাংলাদেশ ব্যাংকের বিধান অনুযায়ী প্রতি বছর ১ জুলাই এবং ৩১ ডিসেম্বর ‘ব্যাংক হলিডে’ পালন করা হয়। এ দুই দিনে গ্রাহক পর্যায়ের লেনদেন বন্ধ রেখে ব্যাংকগুলো অভ্যন্তরীণ হিসাব-নিকাশ, আর্থিক প্রতিবেদন প্রস্তুত ও প্রশাসনিক কার্যক্রম সম্পন্ন করে।

  • ব্যাংকগুলোর ক্যামেলস রেটিং বন্ধ করল বাংলাদেশ ব্যাংক

    ব্যাংকগুলোর ক্যামেলস রেটিং বন্ধ করল বাংলাদেশ ব্যাংক

    দেশের ব্যাংকগুলোর আর্থিক স্বাস্থ্য ও সক্ষমতা মূল্যায়ন পদ্ধতি ক্যামেলস রেটিং ব্যবস্থা বন্ধ করছে বাংলাদেশ ব্যাংক। চলতি বছরের জানুয়ারি থেকে আনুষ্ঠানিকভাবে এ সিদ্ধান্ত কার্যকর হয়েছে। এখন থেকে ব্যাংকগুলোর সার্বিক ঝুঁকি ও ব্যবস্থাপনা মূল্যায়ন করতে কম্পোজিট রিস্ক রেটিং (সিআরআর) ব্যবস্থা চালু করা হয়েছে। নতুন এই ব্যবস্থা বাংলাদেশ ব্যাংকের রিস্ক বেসড সুপারভিশন (আরবিএস) বা ঝুঁকিভিত্তিক তদারকি কাঠামোর অংশ। বাংলাদেশ ব্যাংকের সংশ্লিষ্ট সূত্রে এ তথ্য জানা গেছে।

    এতদিন ব্যাংকগুলোর মূলধন পর্যাপ্ততা, সম্পদের গুণগত মান, ব্যবস্থাপনা, আয়, তারল্য এবং বাজার ঝুঁকির সংবেদনশীলতা—এ ছয়টি সূচকে একটি ব্যাংকের অতীত ও বর্তমান আর্থিক অবস্থার ওপর ভিত্তি করে ক্যামেলস রেটিং করা হতো। ব্যাংকের সামগ্রিক আর্থিক স্বাস্থ্য মূল্যায়নের অন্যতম মানদণ্ড ছিল এই পদ্ধতি।

    ক্যামেলস রেটিংয়ে ব্যাংকগুলোকে এক থেকে পাঁচ পর্যন্ত স্কোর দেওয়া হতো। এর মধ্যে এক মানে সবচেয়ে ভালো এবং পাঁচ মানে সবচেয়ে দুর্বল বা ঝুঁকিপূর্ণ ব্যাংক। এই রেটিং পুরোপুরি গোপন রাখা হতো। কেবল সংশ্লিষ্ট ব্যাংকের প্রধান নির্বাহীর কাছেই তা জানানো হতো।

    বাংলাদেশ ব্যাংকের কর্মকর্তারা বলছেন, ক্যামেলস পদ্ধতির সবচেয়ে বড় সীমাবদ্ধতা ছিল—এটি মূলত ব্যাকওয়ার্ড লুকিং বা অতীতভিত্তিক মূল্যায়ন ব্যবস্থা। অর্থাৎ, কোনো ব্যাংক গত তিন বা ছয় মাসে কী ধরনের ব্যবসা করেছে কিংবা তাদের আর্থিক প্রতিবেদনের অবস্থা কেমন ছিল, তার ভিত্তিতেই রেটিং নির্ধারণ করা হতো। ফলে ভবিষ্যতে কোনো ব্যাংক সংকটে পড়ার ঝুঁকি থাকলেও তা এই রেটিংয়ে আগেভাগে ধরা পড়ত না।

    এর পরিবর্তে চালু হওয়া কম্পোজিট রিস্ক রেটিং (সিআরআর) হবে ফরওয়ার্ড লুকিং বা ভবিষ্যৎমুখী মূল্যায়ন পদ্ধতি। এটি শুধু ব্যাংকের বর্তমান আর্থিক অবস্থাই মূল্যায়ন করবে না, বরং ভবিষ্যতে কী ধরনের ঝুঁকির মুখে পড়তে পারে এবং সেই ঝুঁকি মোকাবিলার মতো আর্থিক সক্ষমতা ব্যাংকটির আছে কি না, তাও আগাম মূল্যায়ন করবে।

    বাংলাদেশ ব্যাংকের অভ্যন্তরীণ নথিতে বলা হয়েছে, ক্যামেলস ও অন্যান্য সমান্তরাল রেটিং ব্যবস্থা চালু থাকলে কাজের পুনরাবৃত্তি হয়, তদারকি কর্মকর্তাদের সময় নষ্ট হয় এবং অনেক ক্ষেত্রে দুই পদ্ধতির ফলাফলে অমিল দেখা দেওয়ার আশঙ্কা থাকে। তাই পুরো তদারকি প্রক্রিয়াকে আরো সমন্বিত ও কার্যকর করতে ক্যামেলস রেটিং বাতিলের সিদ্ধান্ত নেওয়া হয়েছে।

    বাংলাদেশ ব্যাংক সূত্রে জানা গেছে, নতুন তদারকি ব্যবস্থা বাস্তবায়নের জন্য কেন্দ্রীয় ব্যাংকের ভেতরেও বড় ধরনের প্রশাসনিক পুনর্গঠন করা হয়েছে। তদারকি ও অভিযোগ-সংক্রান্ত কার্যক্রম পুনর্বিন্যাস করে ১৭টি নতুন ব্যাংক সুপারভিশন বিভাগ গঠন করা হয়েছে এবং আগের কাঠামোতে পরিবর্তন আনা হয়েছে।

    অভ্যন্তরীণ নথিতে আরো বলা হয়েছে, আন্তর্জাতিক অভিজ্ঞতার আলোকে এ সিদ্ধান্ত নেওয়া হয়েছে। বিশ্বের বিভিন্ন দেশের কেন্দ্রীয় ব্যাংক, যেমন—ভারতের রিজার্ভ ব্যাংক, পাকিস্তানের স্টেট ব্যাংক এবং ফিলিপাইন, মালয়েশিয়া ও সিঙ্গাপুরের কেন্দ্রীয় ব্যাংক ইতোমধ্যে ক্যামেলস পদ্ধতির পরিবর্তে ভবিষ্যৎমুখী ঝুঁকিভিত্তিক রেটিং ব্যবস্থা চালু করেছে।

    সংশ্লিষ্ট ব্যক্তিরা বলছেন, নতুন সিআরআর ব্যবস্থার মাধ্যমে কোনো ব্যাংকে বড় ধরনের সংকট তৈরির আগেই সম্ভাব্য ঝুঁকি শনাক্ত করা সম্ভব হবে। এটি কেন্দ্রীয় ব্যাংকের জন্য আগাম সতর্কবার্তা বা আর্লি ওয়ার্নিং সিগন্যাল হিসেবে কাজ করবে। ফলে ব্যাংকিং খাতের তদারকি আরো কার্যকর হবে এবং আর্থিক খাতের স্থিতিশীলতা বজায় রাখতে সহায়ক ভূমিকা রাখবে।

    নতুন এই কাঠামোকে দূরদর্শী বলে মনে হলেও ব্যাংকিং বিশ্লেষকদের মতে, এর সাফল্য কাঠামোর ডিজাইনের চেয়ে বাংলাদেশ ব্যাংকের নিরপেক্ষভাবে আইন প্রয়োগ করার সদিচ্ছার ওপর বেশি নির্ভর করবে।

    ক্যামেলস রেটিং মূলত তার নির্ভরযোগ্যতা হারিয়েছিল। কারণ অনেক ব্যাংক খেলাপি ঋণ লুকিয়ে, খেলাপি ঋণের বিপরীতে প্রয়োজনীয় নিরাপত্তা সঞ্চিতি (প্রভিশন) না রেখে এবং মূলধন ঘাটতি বজায় রেখেও তদারকি সূচকগুলোয় কৃত্রিমভাবে ভালো ফলাফল দেখাত। আর বাংলাদেশ ব্যাংক ক্যামেলস রেটিং মূল্যায়ন করত এবং তারা এসব কারসাজির বিষয় জেনেও চুপ ছিল। পাশাপাশি এসব কারসাজির বিষয়ে কোনো অর্থপূর্ণ শাস্তিমূলক ব্যবস্থাও নেয়নি।

    বাংলাদেশ ব্যাংক নিজেই বারবার ব্যাংকগুলোকে প্রভিশন ও মূলধন সংরক্ষণের শর্ত শিথিল করে দিয়েছে। নামমাত্র ডাউন পেমেন্টে খেলাপি ঋণ পুনঃতফসিল করার সুযোগ দিয়ে এবং পরিদর্শনে গুরুতর অনিয়ম চিহ্নিত হওয়ার পরও বড় কোনো জরিমানা না করে নীতিগত ছাড় দিয়ে আসছিল। এসব ছাড়ের কারণে আর্থিকভাবে সংকটাপন্ন ব্যাংকগুলোও তাদের প্রকৃত অবস্থার চেয়ে নিজেদের অনেক বেশি ভালো হিসেবে জাহির করার সুযোগ পেত, যা তদারকি রেটিংয়ের গ্রহণযোগ্যতা নিয়ে প্রতিনিয়ত প্রশ্ন তুলত।

    ২০২৪ সালের আগস্টে অন্তর্বর্তী সরকার দায়িত্ব নেওয়ার পর এই দুর্বলতাগুলো আরো স্পষ্টভাবে সামনে আসে। বাংলাদেশ ব্যাংকের নিজস্ব তথ্যেই দেখা যায়, ২০২৫ সালের ডিসেম্বর নাগাদ ব্যাংকগুলোর ঝুঁকিপূর্ণ ঋণ প্রায় ১১ লাখ কোটি টাকায় পৌঁছেছে, যা মোট ঋণের ৬০ শতাংশের সমান।